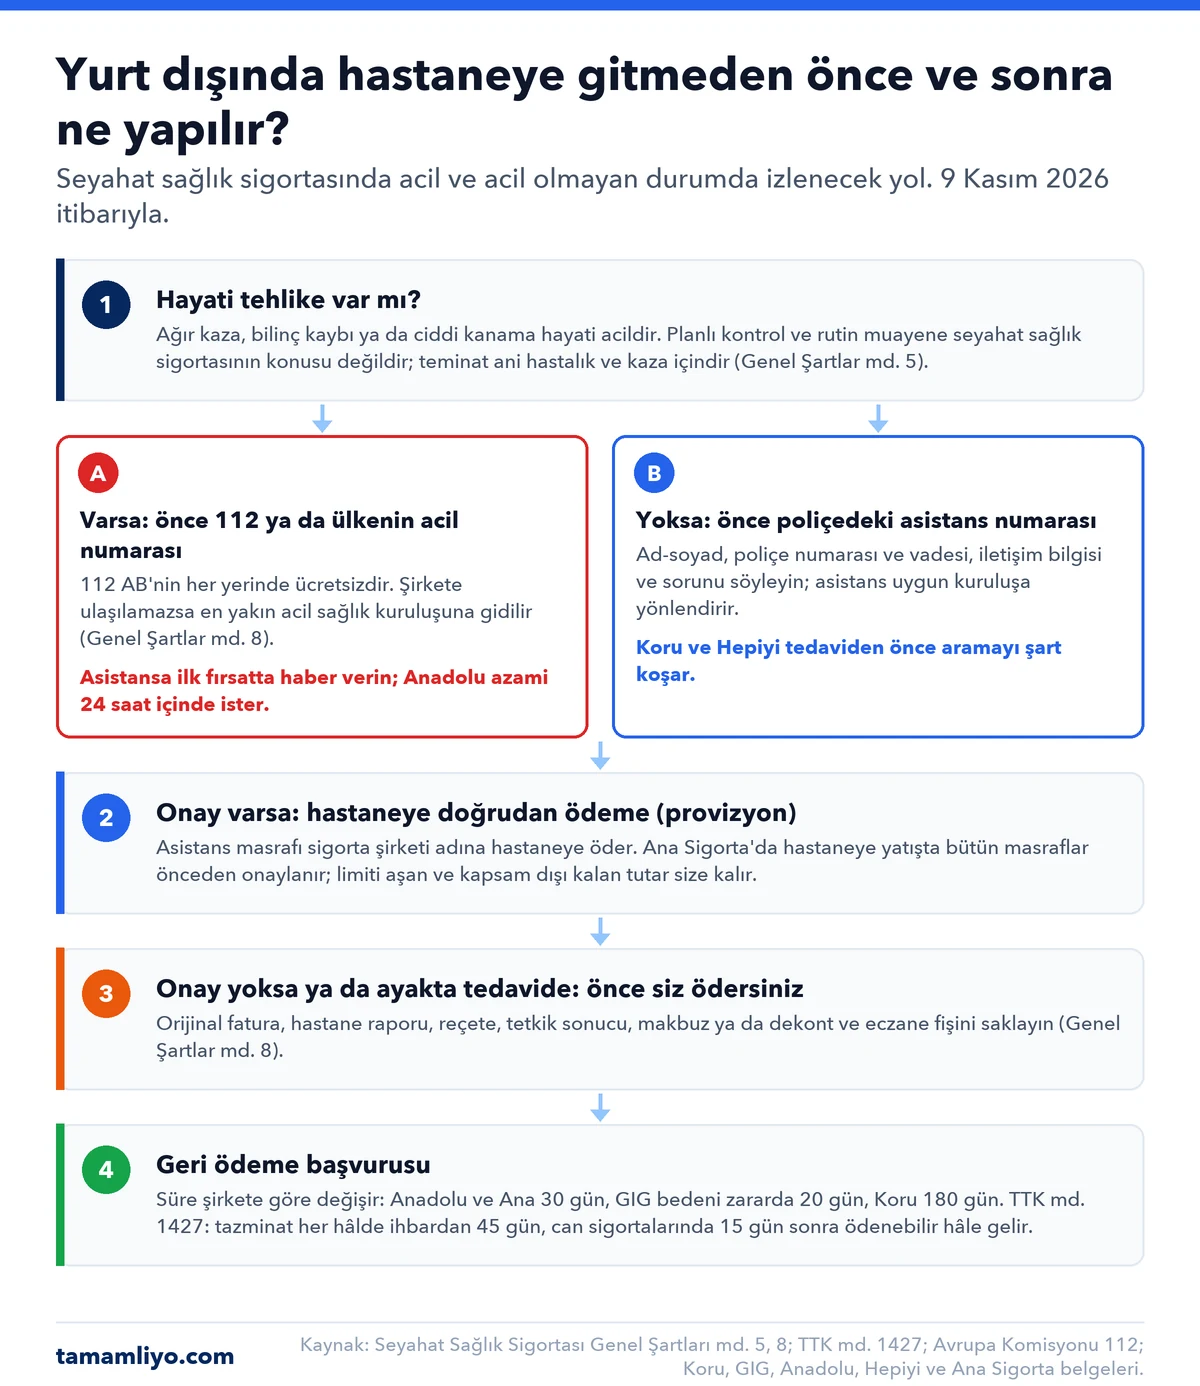
Kısa cevap: Yurt dışında hastaneye gitmeden önce poliçenizdeki asistans numarasını arayın. Asistans sizi uygun sağlık kuruluşuna yönlendirir ve tedaviyi onaylarsa masrafı hastaneye doğrudan öder; buna provizyon denir. Hayati acilde önce 112'yi ya da ülkenin acil numarasını arayın, asistansa ilk fırsatta haber verin. Kendi ödediğiniz masraf için orijinal fatura, rapor, reçete ve ödeme belgesini saklayın.
Bu rehber Seyahat Sağlık Sigortası Genel Şartları'na, Türk Ticaret Kanunu'na ve Tamamliyo'da teklif veren beş sigorta şirketinin poliçe, özel şart ve kitapçıklarına dayanır. Şirketlerin asistans numarasını tek tek vermiyoruz, çünkü aynı şirketin farklı belgelerinde farklı numaralar geçebiliyor; aramanız gereken numara poliçenizde yazar. Henüz poliçeniz yoksa seyahatten önce seyahat sağlık sigortası tekliflerini karşılaştırın.
Son güncelleme: · Bilgiler Seyahat Sağlık Sigortası Genel Şartları, Türk Ticaret Kanunu, Dışişleri Bakanlığı, SGK ve Avrupa Komisyonu sayfaları ile Koru, GIG, Anadolu, Hepiyi ve Ana Sigorta'nın 8–9 Kasım 2026'da erişilen belgelerinden derlendi. Şartlar poliçeye göre değişebilir; kendi poliçenizdeki hasar bölümü esastır.
Öne Çıkanlar
- Genel Şartlar md. 8 (yürürlük 1 Mart 2006): durumu sigorta şirketine ya da asistansa en kısa zamanda bildirin. Şirkete ulaşamazsanız en yakın acil sağlık kuruluşuna gidebilirsiniz; orijinal belge ve makbuzları vermeniz gerekir.
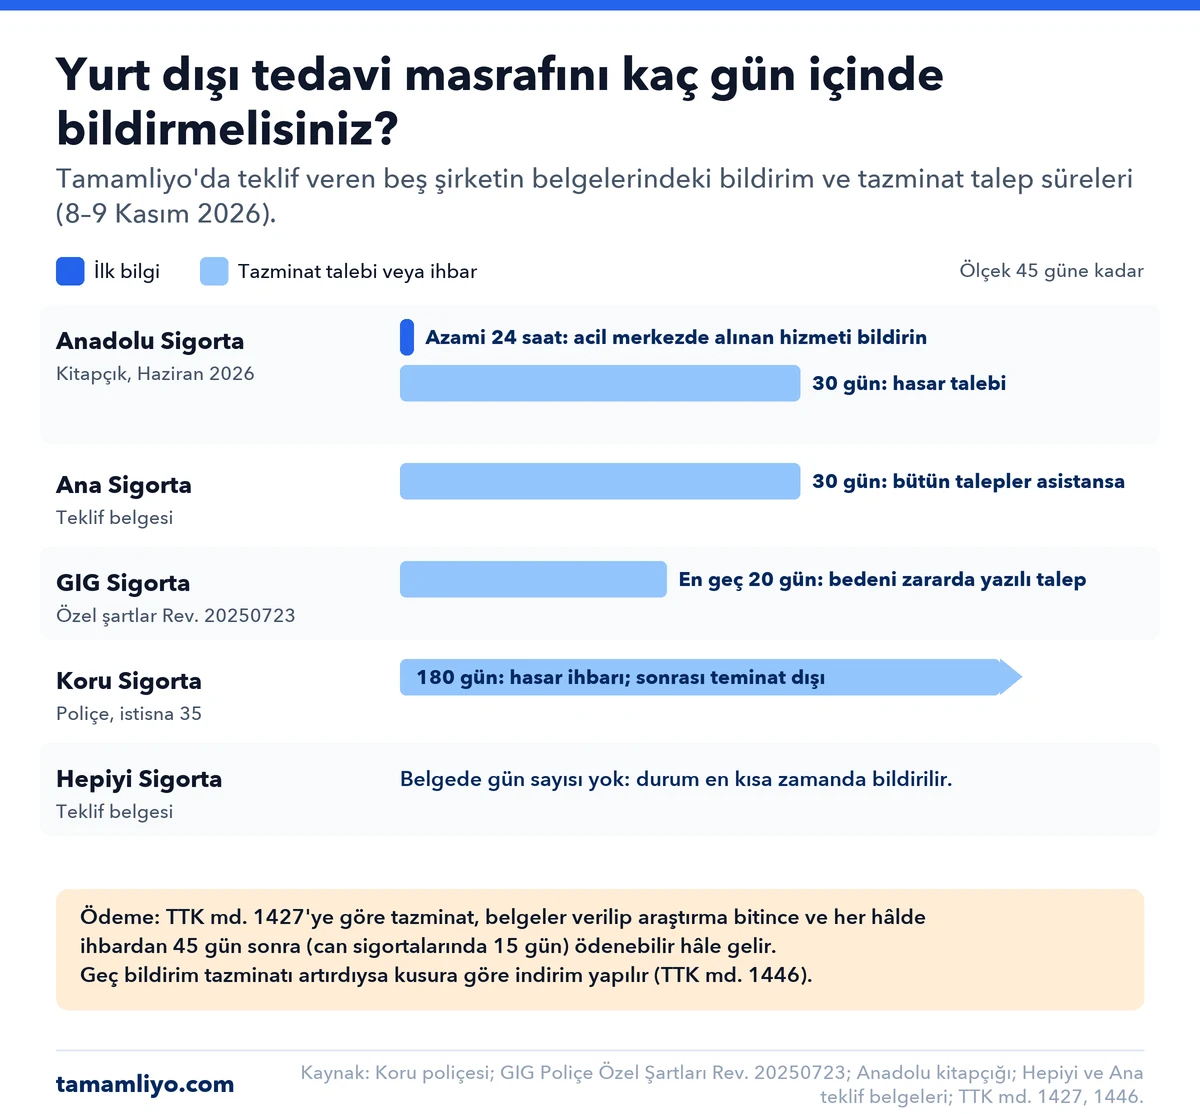
- Talep süreleri şirkete göre değişir: Anadolu ilk bilgiyi azami 24 saat, hasar talebini 30 gün içinde ister; Ana 30 gün, GIG bedeni zararda yazılı talep için 20 gün, Koru hasar ihbarı için 180 gün öngörür.
- Ana Sigorta'nın belgesine göre hastaneye yatışta bütün masraflar asistansça önceden onaylanır; muayene, ilaç ve röntgen gibi ayakta tedavide önce siz ödersiniz, Türkiye'ye dönünce geri istersiniz.
- Türk Ticaret Kanunu md. 1427: tazminat, belgeler verilip sigortacının araştırması bitince ödenebilir hâle gelir; her hâlde ihbardan 45 gün, can sigortalarında 15 gün sonra.
- 112, AB'nin her yerinde ücretsiz Avrupa acil numarasıdır (Avrupa Komisyonu, 5 Kasım 2026). Dışişleri Bakanlığı, yurt dışındaki temsilciliklerin hastane masrafını karşılamadığını yazar.
İçindekiler
- Yurt dışında hastaneye gitmeden önce ne yapmalısınız?
- Provizyon nedir, sigorta hastaneye doğrudan öder mi?
- Yurt dışında tedavi masrafı doğrudan mı ödenir, sonradan geri mi alınır?
- Acil ve acil olmayan durumda ne değişir?
- Yurt dışında tedaviden sonra hangi belgeleri saklamalısınız?
- Seyahat sağlık sigortası eczaneden alınan ilacı karşılar mı?
- Hangi durumlarda sigorta hastane masrafını ödemez?
- Seyahat sigortasında geri ödeme başvurusu nasıl yapılır, ne kadar sürer?
- Pasaportunuz kayıpken yurt dışında hastaneye nasıl gidersiniz?
- SGK'lıysanız ya da Avrupa Sağlık Sigortası Kartınız varsa poliçe yine gerekir mi?
- Tamamliyo nasıl çalışır?
- Sıkça sorulan sorular
- Kaynaklar
Yurt dışında hastaneye gitmeden önce ne yapmalısınız?
Hayati tehlike yoksa ilk adım hastaneye gitmek değil, poliçenizdeki asistans numarasını aramaktır. Seyahat Sağlık Sigortası Genel Şartları md. 8'e göre sigortalı durumu sigorta şirketine ya da asistans şirketine en kısa zamanda bildirir. Şirketin onayı için şirkete ulaşılamazsa sigortalı en yakın acil sağlık kuruluşuna gidebilir; bu durumda aldığı hizmeti şirkete iletir ve olayı gösteren orijinal belge ve makbuzları verir. Asistans şirketi, sigorta şirketinin sağlık ve nakil hizmetlerini yürütmek için çalıştığı kuruluştur (md. 3).
Tamamliyo'da teklif veren beş şirketin belgeleri bu kuralı daha açık yazar. Hepsinde ortak fikir aynıdır: tedavi ya da nakil asistansın bilgisi ve onayıyla organize edilirse masrafın ödenmesi kolaylaşır, onaysız organize edilen hizmet ödenmeyebilir.
| Şirket | Belgedeki önceden arama ve onay kuralı | Şirkete ulaşamazsanız |
|---|---|---|
| Koru Sigorta | Bir teminata ya da asistans hizmetine ihtiyaç duyulduğunda, "herhangi bir girişimde bulunmadan önce" asistansla irtibata geçilir; ardından belgelerle sigortacıya başvurulur. | Genel Şartlar md. 8 uygulanır: en yakın acil sağlık kuruluşuna gidip durumu sonra bildirirsiniz. |
| GIG Sigorta | Asistans doktoru ve uygun hastaneyi ayarlar; tazminat teyit edilince sağlık kuruluşuna ödemeyi garanti eder. Asistansa bildirilmeden yapılan tıbbi nakil ödenmez. | Genel Şartlar md. 8 uygulanır; özel şartlar derhal ya da haber vermeye muktedir olduğunuz andan itibaren makul sürede başvuru ister. |
| Anadolu Sigorta | Şirketin yetki vermeden sizin tarafınızdan ya da adınıza düzenlenen yardım faaliyetlerinin masrafından şirket sorumlu değildir. | En yakın acil tıbbi merkeze gidebilirsiniz; en kısa sürede ve her durumda azami 24 saat içinde aldığınız hizmeti bildirirsiniz. |
| Hepiyi Sigorta | Sigorta hizmetlerinden yararlanmadan önce hasar ve bilgi hattının aranması zorunludur. | En yakın acil sağlık kuruluşuna gidebilirsiniz; aldığınız hizmeti bildirip orijinal belge ve makbuzları verirsiniz. |
| Ana Sigorta | Hastaneye yatmayı gerektiren durumlarda asistans aranır; bütün masraflar asistans şirketince önceden onaylanır. | Bildirim yapamayacak durumdaysanız asistansa mümkün olan ilk fırsatta ulaşılır. |
Asistans numarası nerede yazar?
Asistans numarası poliçenizde yazar. Bazı şirketlerin ürün sayfasında, poliçesinde ve bilgilendirme formunda farklı numaralar geçtiği için aramadan önce kendi poliçenizdeki numarayı kullanın. Poliçenin PDF'ini telefonunuzda ve e-postanızda bulundurun; telefonunuzun şarjı ya da internet erişimi yoksa yanınızdaki birine de iletin.
Asistansı ararken neleri söylemelisiniz?
Ana Sigorta'nın belgesi, acil durumda arayan sigortalının şu bilgileri vermesini ister. Bu liste diğer şirketlerde de işinizi hızlandırır:
- Adınız ve soyadınız,
- Poliçe numaranız ve poliçenin başlangıç ve bitiş tarihleri,
- Size ulaşılabilecek yer ve telefon numarası,
- Karşılaştığınız sorun ve istediğiniz yardım.
Görüşmenin tarihini ve saatini, size verilen dosya ya da referans numarasını not edin. Aynı görüşmede tazminat için gereken belge listesini isteyin: Koru, GIG ve Ana'nın belgeleri bu listenin poliçe düzenlendikten sonra ya da hasar anında sigortacıdan alınacağını yazar.
Provizyon nedir, sigorta hastaneye doğrudan öder mi?
Provizyon, sigorta şirketinin ya da asistansın tedavinin teminat kapsamında olduğunu onaylayıp masrafı hastaneye doğrudan ödemeyi üstlenmesidir; ödeme garantisi ya da ön onay olarak da anılır. Terim Genel Şartlar'da geçmez, mekanizma şirketlerin özel şartlarında yazar. GIG Sigorta'nın özel şartlarına göre asistans, tazminatın teyit edilmesine dayalı olarak sağlık kuruluşuna ödeme yapılmasını garanti eder ve ödemeleri, belgeleri ve çeviri işlerini koordine eder. Ana Sigorta'nın belgesine göre tıbbi tedavide asistans şirketi hastane, ameliyat, tedavi ve doktorun yazdığı ilaç masraflarını sigorta şirketi adına öder.
Provizyon otomatik değildir. Asistansın onayı dört şeye bağlıdır:
- Olay kapsamda mı: Genel Şartlar md. 1'e göre teminat, poliçe tarihleri arasında meydana gelen kaza ya da önceden var olan bir duruma bağlı olmayan hastalık içindir.
- Limit yetiyor mu: Tamamliyo'da teklif veren beş şirketin vize poliçesinde tedavi teminatı 30.000 €'dur. Koru, GIG, Anadolu ve Hepiyi bu tutarı tedavi, nakil ve cenaze nakli için toplam limit olarak yazar; limiti aşan kısım size kalır.
- Masraf makul mü: GIG'in özel şartları giderleri, yapıldığı yerdeki benzer tedavi, ilaç ve tıbbi hizmetin normal ücretiyle sınırlar.
- Tıbben gerekli mi: GIG, bir doktorun tıbben gerekli görmediği ya da tavsiye etmediği hizmet, ilaç ve tedaviyi ödemez.
30.000 € teminatın hangi kalemleri karşıladığını 30.000 euro teminatlı seyahat sağlık sigortası yazımızda ayrıntılı anlattık.
Yurt dışında tedavi masrafı doğrudan mı ödenir, sonradan geri mi alınır?
Masraf iki yoldan ödenir: asistans onay verirse hastaneye doğrudan, onay yoksa ya da ayakta tedavide önce siz ödersiniz, sigorta şirketi sonra size geri öder. Hangi yolun işleyeceğini çoğu zaman tedavinin türü ve asistansa ne zaman ulaştığınız belirler.
| Konu | Doğrudan ödeme (provizyon) | Sonradan geri ödeme |
|---|---|---|
| Ne zaman işler? | Asistans önceden aranıp tedaviyi onayladığında. Ana Sigorta'da hastaneye yatışlı tedavi bu yoldan yürür. | Asistansa ulaşılamadan acil tedavi görüldüğünde, onay çıkmadığında ya da ayakta tedavide. Ana Sigorta'da muayene, ilaç ve röntgen gibi masraflar bu yoldan ödenir. |
| Hastaneye kim öder? | Asistans, sigorta şirketi adına öder. | Siz ödersiniz; sigorta şirketi masrafı sonra size öder. |
| Sizin yapacağınız | Poliçe bilgilerinizi verin, asistansın yönlendirdiği kuruluşa gidin, ek tetkik ya da yatış gündeme gelirse asistansı yeniden bilgilendirin. | Orijinal fatura, rapor, reçete ve ödeme belgesini saklayın; poliçedeki süre içinde başvurun. |
| Size kalabilecek tutar | Limiti aşan kısım, kapsam dışı kalemler ve poliçede yazıyorsa muafiyet. | Aynı kalemler; ayrıca belge eksikse ya da bildirim geciktiyse tazminat azalabilir. |
Geri ödeme Türk lirasıyla yapılır; yabancı paraya çevrilen tutarın hangi günün kuruyla hesaplanacağı şirkete göre değişir. Bu farkı aşağıdaki geri ödeme bölümündeki tabloda gösterdik.
Acil ve acil olmayan durumda ne değişir?
Seyahat sağlık sigortası planlı tedavi için değil, seyahatte aniden ortaya çıkan sağlık sorunu için vardır. Genel Şartlar md. 5'teki tedavi teminatı sigortalının "aniden hastalanması veya yaralanması" hâlinde işler; Ana Sigorta'nın belgesi de acil durumu poliçenin geçerlilik tarihleri arasında aniden hastalanma ya da yaralanma diye tanımlar. Durumun aciliyeti, ilk kimi arayacağınızı değiştirir.
| Durum | Örnek | İlk adım | Sigorta açısından |
|---|---|---|---|
| Hayati acil | Ağır kaza, bilinç kaybı, ciddi kanama | 112'yi ya da ülkenin acil numarasını arayın; asistansa siz ya da yanınızdaki biri ilk fırsatta haber versin. | Şirkete ulaşılamıyorsa en yakın acil sağlık kuruluşuna gidebilirsiniz (md. 8). Anadolu bu bildirimi azami 24 saat içinde ister. |
| Ani ama hayati olmayan | Yüksek ateş, kulak ağrısı, burkulma, mide rahatsızlığı | Önce poliçedeki asistans numarasını arayın, yönlendirildiğiniz kuruluşa gidin. | Ana Sigorta'da ayakta tedavi masrafını önce siz ödersiniz, Türkiye'ye dönünce geri istersiniz. |
| Planlı ya da rutin | Kontrol muayenesi, check-up, önceden bilinen hastalığın takibi | Seyahat sağlık sigortasının konusu değildir; tedaviyi Türkiye'de planlayın. | Önceden var olan durum md. 9/j ile kapsam dışıdır. GIG rutin muayeneyi, Koru ve Ana tedavi ya da tıbbi görüş almak amacıyla yapılan seyahati kapsam dışı sayar. |
112 hangi ülkelerde çalışır?
Avrupa Komisyonu'na göre 112, AB'nin her yerinde ücretsiz aranan Avrupa acil numarasıdır; sabit ve cep telefonundan ambulans, itfaiye ve polise ulaştırır, ülkelerin kendi acil numaralarıyla birlikte çalışır. 112 İsviçre ve Güney Afrika gibi bazı AB dışı ülkelerde de kullanılır ve GSM mobil ağlarında dünya genelinde erişilebilirdir. AB dışına gidiyorsanız o ülkenin acil numarasını seyahatten önce not edin.
Hastanedeyken ve nakilde neye dikkat etmelisiniz?
Asistansa haber verdikten sonra ek tetkik, ameliyat ya da yatış gündeme gelirse hastaneden asistansla görüşmesini isteyin. GIG'in özel şartlarına göre asistans tıbbi acil durumdan haberdar olunca doktor önerir, uygun hastaneyi ayarlar ve tedaviyi veren kuruluşla iletişime geçer. Başka hastaneye sevk ya da Türkiye'ye nakil de asistansın kararıdır: Hepiyi ve Ana'nın belgelerinde nakil için tedavi eden doktorun tıbbi raporu gerekir ve hava ambulansına yalnız asistans doktoru karar verir. GIG, asistansa bildirilmeden yapılan nakli ödemez; Anadolu ve Hepiyi'nin belgelerinde Avrupa dışında hava ambulansı kapsam dışıdır.
Yurt dışında tedaviden sonra hangi belgeleri saklamalısınız?
Genel Şartlar md. 8, sigortalıdan olayı gösteren orijinal belge ve makbuzları vermesini, hastane raporu, reçeteler, medikal tetkik raporları, makbuzlar ve faturalar gibi belgeleri temin etmesini ister. Dışişleri Bakanlığı da yurt dışında alınan tedaviye ilişkin bütün yazılı bilgileri, tahlil sonuçlarını ve reçeteleri saklamayı önerir. Belgelerin fotoğrafını çekin ama asıllarını atmayın; tazminat dosyasında orijinal belge istenir.
| Belge | Ne işe yarar? | Dayanak ve not |
|---|---|---|
| Hastane ya da doktor raporu (tanı, yapılan işlem, taburcu özeti) | Olayın ani hastalık ya da kaza olduğunu ve tedavinin gerekliliğini gösterir. | Genel Şartlar md. 8/c. Hepiyi, tedaviyle ilgili raporları tam teşekküllü hastaneden alınmışsa geçerli sayar. |
| Ayrıntılı fatura (aslı) | Masraf kalemlerini ve tutarı gösterir. | Genel Şartlar md. 8. Anadolu, tazminatı fatura tarihindeki kurla hesaplar. |
| Makbuz ya da ödeme dekontu (kart slipi, banka dekontu) | Masrafı sizin ödediğinizi kanıtlar. | Genel Şartlar md. 8 orijinal makbuz ister. |
| Reçete ve eczane fişi | İlacın doktor tarafından yazıldığını ve ödendiğini gösterir. | Genel Şartlar md. 5, "ilgili doktorun yazdığı ilaçlar". |
| Tetkik ve tahlil sonuçları (röntgen, laboratuvar) | Tanıyı destekler. | Genel Şartlar md. 8/c; Dışişleri Bakanlığı tahlil sonuçlarının saklanmasını önerir. |
| Nakil için tedavi eden doktorun raporu | Başka hastaneye ya da Türkiye'ye naklin dayanağıdır. | Hepiyi ve Ana'nın belgelerinde nakil için şarttır. |
| Kaza ya da hırsızlıkta polis tutanağı | Olayın nasıl olduğunu kanıtlar. | GIG hırsızlıkta 24 saat içinde polise bildirim ister; Hepiyi kapkaçta resmî makam belgesi ister. |
| Pasaportun giriş-çıkış sayfası (kayıpsa polis belgesi ve geçici pasaport) | Olayın sigorta süresi içinde olduğunu gösterir. | Genel Şartlar md. 2: süre, sınırdan çıkışın ve girişin pasaportla tespit edildiği anlara bağlıdır. |
| Asistans görüşmesinin tarihi, saati ve dosya numarası | Önceden haber verdiğinizi gösterir. | Koru ve Hepiyi önceden arama, Ana yatışta ön onay ister. |
Kesin liste poliçeye ve olaya göre değişir; yukarıdaki tablo başlangıç noktasıdır. Bagajınız da kaybolduysa havayolu tarafındaki adımlar için uçakta bagaj kaybı işlemleri yazımıza bakın.
Seyahat sağlık sigortası eczaneden alınan ilacı karşılar mı?
Doktorun yazdığı ilaç karşılanır, kendi başınıza aldığınız ilaç genellikle karşılanmaz. Genel Şartlar md. 5'teki tedavi teminatı "ilgili doktorun yazdığı ilaçların masraflarını" kapsar; reçetesiz ilaç bu tanıma girmez. GIG'in özel şartları da doktorun tıbben gerekli görmediği ya da tavsiye etmediği ilacı ödemez.
- Reçete ve fiş: Reçeteyi ve eczane fişinin aslını saklayın; fişte ilacın adı ve tutarı görünmeli.
- Kim öder: Ana Sigorta'nın belgesi ilacı ayakta tedavi masrafları arasında sayar: önce siz ödersiniz, Türkiye'ye dönünce geri ödeme istersiniz.
- İlaç bulunamazsa: Hepiyi'de doktorun acil olarak yazdığı ilaç bulunduğunuz yerde yoksa asistans ilacın gönderilmesini organize eder; ilacın bedeli size, nakliyesi şirkete aittir. Anadolu'nun poliçesinde ilaç gönderilmesi organizasyonu limitsiz, Ana'da bağlantı hizmeti olarak yer alır.
- Düzenli kullandığınız ilaç: Poliçe başlangıcından önce var olan hastalık Genel Şartlar md. 9/j ile kapsam dışıdır; bu yüzden kronik bir hastalığın ilacının bitmesi genellikle teminata girmez. Dışişleri Bakanlığı yanınıza yeterli miktarda ilaç almanızı ve reçetesini tercihen İngilizce çevirisiyle yanınızda bulundurmanızı önerir.
Hangi durumlarda sigorta hastane masrafını ödemez?
Genel Şartlar md. 9 genel istisnaları sayar, şirketlerin özel şartları bunlara yenilerini ekler. Hastane masrafını en sık etkileyen istisnalar önceden var olan hastalık, alkol ve reçetesiz ilaç, riskli sporlar ve asistans talimatına uymamaktır.
| Durum | Genel Şartlar | Şirket belgelerinde |
|---|---|---|
| Önceden var olan hastalık | md. 9/j: poliçe başlangıcından önce var olduğu yetkili bir doktorca tespit edilen tıbbi durum ve buna bağlı akut kriz | Beş şirketin belgesinde de kapsam dışı. |
| Alkol, uyuşturucu, reçetesiz ilaç | md. 9/i: tıbbi reçete dışında alınan alkol, ilaç ve uyuşturucunun gönüllü tüketimiyle ortaya çıkan hastalıklar | Koru ve Ana: gidilen ülkedeki yasal sürüş sınırının üzerinde alkol ya da reçetesiz ilaç etkisindeyken olan kaza ve yaralanmalar. |
| Riskli sporlar | md. 9/n: yarış, tüplü ve serbest dalış, binicilik, dağcılık, boks, güreş, dövüş sanatları, paraşüt, yamaç paraşütü ve tehlikeli olduğu bilinen sporlar; md. 9/o: federasyon yarışları | Koru ve Ana: poliçede özellikle teminata alınmamış sporlar. Hepiyi: her türlü sportif faaliyet. |
| Kayak | md. 9/p: açıkça anlaşılmadıkça kapsam dışı | Koru ve Hepiyi kapsam dışı sayar; GIG ayrı bir kayak teminatı sunar. |
| Motosiklet ve yetkisiz hava taşıtı | md. 9/r | Şirket belgelerinde Genel Şartlar'a atıfla geçerli. |
| Salgın hastalık, akıl ve psikolojik rahatsızlık | md. 9/m | Koru ve Ana: fobi, anksiyete, depresyon ve stres de kapsam dışı. |
| Gebelik | Genel Şartlar'da ayrı bent yok | GIG: tedavi teminatında hamilelik durumları. Koru ve Ana: aynı komplikasyon önceki gebelikte olmuşsa. Ana: uzman raporu olmadan başlatılan seyahatte gebeliğe dayalı olaylar. |
| Asistans ya da doktor talimatına uymamak | md. 8: talep hakkı poliçe koşullarına uymaya bağlı | Koru ve Ana: sigortacının, asistansın ya da doktorun tavsiye ve talimatlarına uyulmaması kapsam dışı. |
| Tedavi için seyahat | md. 1: teminat seyahatte meydana gelen olay içindir | Koru ve Ana: tıbbi tedavi ya da görüş almak amacıyla seyahat kapsam dışı. |
| Arama kurtarma | Ayrı bent yok | Koru ve Ana: her türlü arama kurtarma masrafı kapsam dışı. |
Genel Şartlar'a göre md. 9'un b, j, m, n, o, p ve s bentlerindeki durumlar özel şartla teminata alınabilir; kayak ya da COVID-19 bazı şirketlerde ek teminat olarak sunulur. Poliçenizdeki teminat listesi bu istisnalardan birini açıkça kapsıyorsa o liste geçerlidir. Bütün istisnaları madde madde seyahat sağlık sigortası genel şartları yazımızda anlattık.
Seyahat sigortasında geri ödeme başvurusu nasıl yapılır, ne kadar sürer?
Geri ödeme için olayı süresinde bildirir, şirketten belge listesini alır ve orijinal belgeleri poliçedeki süre içinde gönderirsiniz. Adımlar şöyledir:
- Bildirin: Olayı en kısa zamanda asistansa ya da sigorta şirketine bildirin (Genel Şartlar md. 8). Türk Ticaret Kanunu md. 1446 da sigorta ettirenin rizikoyu öğrenince durumu gecikmeksizin bildirmesini ister.
- Listeyi isteyin: Tazminat için gereken belge listesini şirketten alın.
- Belgeleri toplayın: Orijinal fatura, rapor, reçete, tetkik sonuçları ve ödeme belgesini bir dosyada birleştirin.
- Başvurun: Belgeleri poliçedeki süre içinde iletin. Genel Şartlar md. 11'e göre sigortalı bildirimlerini sigorta şirketinin merkezine ya da sözleşmeye aracılık eden acenteye yapar.
- Takip edin: Şirket ek belge isteyebilir ya da sizi bir doktora muayene ettirebilir; GIG ve Ana'nın belgeleri bu hakkı yazar.
| Şirket | Bildirim ve talep süresi | Tazminatın kuru |
|---|---|---|
| Koru Sigorta | Hasar ihbarı hasar tarihinden itibaren 180 gün içinde; süresinde yapılmayan ihbar teminat dışı | Hasar ödeme tarihindeki TCMB döviz satış kuru; Türk lirasıyla yapılan masraf Türk lirası olarak ödenir |
| GIG Sigorta | Bedeni zarardan sonra yazılı tazminat talebi en geç 20 gün içinde | Ödeme tarihindeki TCMB döviz satış kuru |
| Anadolu Sigorta | Acil merkezde alınan hizmet azami 24 saat içinde bildirilir; hasar talebi hasardan sonraki 30 gün içinde | Fatura tarihindeki TCMB döviz alış kuru |
| Hepiyi Sigorta | Belgede gün sayısı yok; durum en kısa zamanda bildirilir | Hasar tarihindeki TCMB döviz satış kuru |
| Ana Sigorta | Bütün talepler olaydan itibaren en geç 30 gün içinde asistansa bildirilir | Hasar tarihindeki TCMB döviz satış kuru |
Tazminat ne kadar sürede ödenir?
Genel Şartlar ödeme için gün vermez. Türk Ticaret Kanunu md. 1427'ye göre tazminat, rizikoyla ilgili belgeler sigortacıya verilip sigortacının araştırması bitince ödenebilir hâle gelir; bu an her hâlde ihbardan 45 gün sonradır, can sigortalarında süre 15 gündür. İnceleme sigortacıya yüklenemeyen bir sebeple gecikirse süre işlemez. Araştırma ihbardan itibaren üç ay içinde tamamlanamazsa sigortacı, tespit edilen tutarın en az yüzde ellisini avans olarak öder.
Geç bildirim hakkınızı düşürür mü?
Her zaman düşürmez ama azaltabilir. Türk Ticaret Kanunu md. 1446'ya göre bildirimin yapılmaması ya da geç yapılması tazminatta artışa neden olmuşsa kusurun ağırlığına göre indirim yapılır; Ana Sigorta'nın belgesi de aynı kuralı yazar. Koru'nun poliçesi ise 180 gün içinde yapılmayan hasar ihbarlarını teminat dışı sayar. Bu yüzden belgeleriniz tamamlanmamış olsa bile olayı hemen bildirin.
Başka bir sigortanız da varsa ne olur?
Bildirin. Genel Şartlar md. 10'a göre aynı riske aynı süre için başka bir sigorta yapılmışsa sigortalı bunu sigortacılara derhal bildirir ve tedavi masrafları poliçelerin düzenlenme önceliğine göre ödenir. Koru ve Ana başka bir kaynaktan geri alınabilecek masrafları kapsam dışı sayar.
Bu bölüm tedavi masrafının geri ödenmesini anlatır. Seyahate çıkamadığınız için ödediğiniz primi geri almak istiyorsanız seyahat sağlık sigortası iptali yazımıza bakın.
Pasaportunuz kayıpken yurt dışında hastaneye nasıl gidersiniz?
Acil bir sağlık sorununda tedaviyi pasaport için ertelemeyin; önce sağlık, sonra belge. Asistansın ilk aramada istediği bilgiler adınız ve soyadınız, poliçe numaranız ve vadesi, iletişim bilginiz ve sorununuzdur; poliçenizin PDF'i telefonunuzda ya da e-postanızdaysa bu bilgilere pasaport olmadan ulaşırsınız. Pasaport için Dışişleri Bakanlığı'nın Konsolosluk Rehberi şu adımları sayar:
- Polis belgesi: Yerel polise başvurun ve pasaportunuzu kaybettiğinize dair belge alın. Rehber, bazı ülkelerde polisin şikâyet almak istemeyip sizi Türk temsilciliğine yönlendirebileceğini, tutanak için ısrarcı olunmasını yazar.
- Temsilcilik: En yakın Türk büyükelçiliğine ya da başkonsolosluğuna giderek yeni pasaport başvurusu yapabilir ya da Türkiye'ye dönüşünüz için geçici pasaport alabilirsiniz.
- Çağrı merkezi: Konsolosluk Çağrı Merkezi'ne bütün ülkelerden +90 312 292 29 29 numarasıyla ulaşabilirsiniz.
- Hastane masrafı: Temsilcilikler sizi yerel hastane ve doktorlara yönlendirebilir, ancak rehbere göre hastane masrafını karşılamaz. Masraf için poliçenizdeki asistans numarasını arayın.
Sigorta açısından iki nokta önemlidir. Birincisi, sigorta süresi sınırdan çıkışın ve girişin pasaportla tespit edildiği anlara bağlıdır (Genel Şartlar md. 2); polis belgesini ve geçici pasaportu tazminat dosyası için saklayın. İkincisi, Koru ve Ana'nın istisna listesinde "pasaport ve vize dahil geçerli seyahat belgeleri olmadan seyahat edilmesi" var; geçici pasaportu almadan başka bir ülkeye geçmeyin.
| Şirket | Pasaport kaybında poliçe ne sağlar? |
|---|---|
| Koru Sigorta | Tamamliyo'daki poliçenin teminat tablosunda pasaport kaybı teminatı yok. |
| GIG Sigorta | Asistans ilgili makamlarla temas kurup yenilenmesi için yol gösterir; bu bir para ödemesi değil, yardım hizmetidir. |
| Anadolu Sigorta | Pasaport veya bilet kaybı teminatı 200 €. |
| Hepiyi Sigorta | Kapkaç teminatı 300 €: pasaport gibi üzerinizdeki eşyaların çalınması resmî makam belgesiyle ispatlanırsa. |
| Ana Sigorta | Tamamliyo'daki Kapsamlı Plan'ın teminat tablosunda pasaport kaybı teminatı yok. |
SGK'lıysanız ya da Avrupa Sağlık Sigortası Kartınız varsa poliçe yine gerekir mi?
Evet, çoğu durumda gerekir; SGK'nın yurt dışı sağlık yardımı da Avrupa Sağlık Sigortası Kartı (EHIC) da seyahat sağlık sigortasının yerini tutmaz. SGK'ya göre Türkiye'nin imzaladığı sosyal güvenlik sözleşmelerinden 19'u sağlık yardımlarını kapsar; Azerbaycan, İtalya ve Tunus'ta sağlık yardımları henüz uygulanmıyor. Turistik amaçla sözleşmeli bir ülkeye giden sigortalı, SGK'dan alacağı sağlık yardım belgesiyle yalnız acil hâllerde yararlanır; Fransa'ya turistik amaçla giden Türk vatandaşı sigortalılara bu belge düzenlenmez.
Belge için 5510 sayılı Kanun'un 4/1-(a) bendine tabi çalışanlar yıllık ücretli izin belgesi, 4/1-(c) bendine tabi olanlar yıllık izin belgesi verir; 4/1-(b) bendine tabi olanların talep tarihinden önceki ay dahil prim borcu bulunmamalıdır. Sözleşmelerin bir kısmı yalnız 4/1-(a) sigortalılarını kapsar. İki güvence birlikte varsa Ana Sigorta'nın belgesine göre sigortacı yalnız devlet sosyal güvencesinin karşılamadığı tutarı öder.
EHIC, Avrupa Komisyonu'na göre 27 AB ülkesi ile İzlanda, Lihtenştayn, Norveç, İsviçre ve Birleşik Krallık'ta geçici kalışta tıbben gerekli devlet sağlık hizmetine erişim sağlar ve kişinin bağlı olduğu ulusal sağlık sigortası kurumunca verilir. Türkiye bu ülkeler arasında olmadığı için Türkiye'de sigortalı olmak EHIC kullanımı sağlamaz. AB'de yaşayıp kartı olanlar için de Komisyon kartın seyahat sigortasının alternatifi olmadığını, özel sağlık hizmetini, ülkeye dönüş uçuşunu ve kayıp ya da çalıntı eşyayı karşılamadığını yazar. Your Europe sayfasına göre AB dışı ülke vatandaşları EHIC'i Danimarka, İzlanda, Lihtenştayn, Norveç ve İsviçre'de kullanamaz; AB'de yaşayan mülteciler ve AB vatandaşının aile üyesi olarak kapsananlar bunun dışındadır.
| Konu | SGK sağlık yardım belgesi | EHIC | Seyahat sağlık sigortası |
|---|---|---|---|
| Kim kullanır? | SGK sigortalıları; sözleşmeye ve sigortalılık statüsüne göre | AB ülkeleri, İzlanda, Lihtenştayn, Norveç, İsviçre ya da Birleşik Krallık'ın ulusal sağlık sigortasına bağlı olanlar | Poliçe sahibi |
| Nerede geçerli? | Sağlık hükmü uygulanan sözleşmeli ülkeler | 27 AB ülkesi ile İzlanda, Lihtenştayn, Norveç, İsviçre ve Birleşik Krallık | Poliçede seçilen bölge (Avrupa ya da Schengen, Tüm Dünya) |
| Turistik seyahatte neyi karşılar? | Yalnız acil hâller; Fransa'ya turistik giden Türk vatandaşı sigortalılara belge düzenlenmez | Tıbben gerekli devlet sağlık hizmeti; özel sağlık hizmeti yok | Ani hastalık ve kaza tedavisi, doktorun yazdığı ilaç, en yakın sağlık kuruluşuna nakil (md. 5), poliçe limitine kadar |
| Ülkeye dönüş ve nakil | SGK sayfasında yer almıyor | Dönüş uçuşu ve kurtarma-geri dönüş karşılanmaz | Taburcu sonrası ikametgâha nakil ve vefat hâlinde nakil asgari teminattır (md. 5) |
Schengen vizesi için AB Vize Kodu md. 15, en az 30.000 € teminatlı, bütün Schengen ülkelerinde geçerli ve kalışın tamamını kapsayan seyahat sağlık sigortası ister.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Seyahat sağlık sigortasında Koru Sigorta, GIG Sigorta, Anadolu Sigorta, Hepiyi Sigorta ve Ana Sigorta teklif verir; tarih, ülke ve yaşa göre her şirket her seyahat için teklif vermeyebilir.
Ülkeyi ve gidiş-dönüş tarihlerini girdiğinizde teklifler ve her paketin teminat listesi tek ekranda görünür; seçtiğiniz poliçeyi online satın alırsınız ve poliçe ödemeden sonra e-postayla gelir. Riski sigorta şirketi üstlenir, tazminatı sigorta şirketi öder: yurt dışında hastalanır ya da yaralanırsanız poliçenizde yazan sigorta şirketinin asistans hattını ararsınız. Şirketlerin asistans, yaş ve kapsam kurallarını seyahat sağlık sigortası şirketleri karşılaştırmamızda topladık. Seyahatinizden önce seyahat sağlık sigortası teklifinizi alın.
Sıkça Sorulan Sorular
Yurt dışında hastaneye gitmeden önce sigorta şirketini aramak zorunlu mu?
Hayati acil değilse evet, poliçelerin çoğu bunu ister. Koru herhangi bir girişimden önce asistansla irtibat ister, Hepiyi hattın aranmasını zorunlu sayar; Anadolu yetki vermediği yardımın masrafını üstlenmez, Ana yatış masraflarını önceden onaylar. Hayati acilde Genel Şartlar md. 8 en yakın acil sağlık kuruluşuna gitmenize izin verir; asistansa ilk fırsatta haber verin.
Seyahat sağlık sigortasında provizyon nedir?
Provizyon, sigorta şirketinin ya da asistansın tedavinin kapsamda olduğunu onaylayıp masrafı hastaneye doğrudan ödemeyi üstlenmesidir. GIG'in özel şartlarına göre asistans, tazminat teyit edilince sağlık kuruluşuna ödemeyi garanti eder; Ana'da yatarak tedavi masrafları önceden onaylanır. Onay kapsam, limit ve tıbbi gerekliliğe bağlıdır; limiti aşan ya da kapsam dışı kalan tutar size kalır.
Yurt dışında hastanede cebimden ödeme yapar mıyım?
Asistans tedaviyi onaylayıp hastaneye doğrudan öderse hayır; onay yoksa ya da ayakta tedavide evet. Ana Sigorta'nın belgesine göre muayene, ilaç ve röntgen gibi ayakta tedavi masraflarını önce siz ödersiniz, Türkiye'ye dönünce geri istersiniz. Asistansa ulaşamadan acil tedavi gördüyseniz de ödeyip orijinal fatura ve makbuzla geri ödeme istemeniz gerekebilir.
Asistansı aramadan hastaneye gittiysem masrafım ödenir mi?
Acil durumda ve şirkete ulaşamadıysanız ödenebilir. Genel Şartlar md. 8 bu durumda en yakın acil sağlık kuruluşuna gitmenize izin verir; aldığınız hizmeti şirkete bildirip orijinal belge ve makbuzları vermeniz gerekir. Anadolu bu bildirimi azami 24 saat içinde ister. Acil olmayan bir durumda onaysız organize edilen tedavinin masrafı ödenmeyebilir.
Yurt dışında tedavi için sigortaya hangi belgeler verilir?
Genel Şartlar md. 8 hastane raporu, reçeteler, medikal tetkik raporları, makbuzlar ve faturaları sayar; belgelerin asılları istenir. Bunlara ödeme dekontunu, eczane fişini, nakil varsa tedavi eden doktorun raporunu, kaza ya da hırsızlıkta polis tutanağını ekleyin. Kesin listeyi şirketten isteyin; Koru, GIG ve Ana listenin sigortacıdan alınacağını yazar.
Seyahat sigortası geri ödeme başvurusu kaç gün içinde yapılır?
Süre şirkete göre değişir. Anadolu ve Ana olaydan itibaren 30 gün, GIG bedeni zarardan sonra yazılı talep için 20 gün, Koru hasar ihbarı için 180 gün öngörür; Anadolu acil merkezde alınan hizmetin ayrıca azami 24 saat içinde bildirilmesini ister. Hepiyi'nin belgesinde gün sayısı yoktur. Süreyi kendi poliçenizin hasar bölümünden kontrol edin.
Seyahat sağlık sigortası tazminatı ne zaman ödenir?
Genel Şartlar ödeme için gün vermez. Türk Ticaret Kanunu md. 1427'ye göre tazminat, belgeler sigortacıya verilip araştırma bitince ödenebilir hâle gelir; bu an her hâlde ihbardan 45 gün sonradır, can sigortalarında süre 15 gündür. Araştırma üç ayda bitmezse sigortacı tespit edilen tutarın en az yüzde ellisini avans öder. Tazminat Türk lirasıyla ödenir.
Seyahat sağlık sigortası eczaneden alınan ilacı karşılar mı?
Doktorun yazdığı ilacı karşılar. Genel Şartlar md. 5'teki tedavi teminatı ilgili doktorun yazdığı ilaçların masrafını kapsar; kendi başınıza aldığınız reçetesiz ilaç bu tanıma girmez. Reçeteyi ve eczane fişinin aslını saklayın. Önceden var olan bir hastalığın düzenli kullanılan ilacı md. 9/j nedeniyle genellikle kapsam dışıdır.
Pasaportumu kaybettim, yurt dışında hastaneye gidebilir miyim?
Evet, acil durumda tedaviyi pasaport için ertelemeyin. Asistansın ilk aramada istediği bilgiler ad-soyad, poliçe numarası ve vadesi, iletişim bilgisi ve sorundur. Ardından yerel polisten kayıp belgesi alın ve en yakın Türk temsilciliğinden geçici pasaport isteyin. Dışişleri Bakanlığı'na göre temsilcilikler hastane masrafını karşılamaz; masraf için poliçenizdeki asistans numarasını arayın.
SGK'lı olmak yurt dışında hastane masrafını karşılar mı?
Yalnız sınırlı durumlarda. SGK'ya göre 19 sosyal güvenlik sözleşmesi sağlık yardımlarını kapsar; Azerbaycan, İtalya ve Tunus'ta henüz uygulanmıyor. Turistik amaçla sözleşmeli ülkeye gidenler SGK'dan alınan belgeyle yalnız acil hâllerde yararlanır; Fransa'ya turistik giden Türk vatandaşı sigortalılara belge düzenlenmez. Avrupa Sağlık Sigortası Kartı Türkiye'deki sigortalılara kullanım sağlamaz.
Kaynaklar
- SEDDK, Seyahat Sağlık Sigortası Genel Şartları (yürürlük 1 Mart 2006), md. 1, 2, 3, 5, 8, 9, 10, 11, erişim 9 Kasım 2026.
- Mevzuat Bilgi Sistemi, 6102 sayılı Türk Ticaret Kanunu, md. 1427, 1446, erişim 9 Kasım 2026.
- T.C. Dışişleri Bakanlığı, Yurt Dışına Seyahat Edeceklere Konsolosluk Rehberi, erişim 9 Kasım 2026.
- Sosyal Güvenlik Kurumu, Yurt Dışı Sağlık İşlemleri (8 Kasım 2024), erişim 9 Kasım 2026.
- Avrupa Komisyonu, European Health Insurance Card, erişim 9 Kasım 2026.
- Avrupa Birliği, Your Europe, Unplanned healthcare: temporary stays (son kontrol 16 Eylül 2026), erişim 9 Kasım 2026.
- Avrupa Komisyonu, 112: the European emergency number (son güncelleme 5 Kasım 2026), erişim 9 Kasım 2026.
- Avrupa Birliği, Tüzük (AT) 810/2009 Vize Kodu, md. 15, erişim 8 Kasım 2026.
- Koru Sigorta, Tamamliyo'da düzenlenen Seyahat Sağlık Sigortası poliçesi ve bilgilendirme formu, erişim 8 Kasım 2026.
- GIG Sigorta, Seyahat Sigortası Poliçe Özel Şartları Rev. 20250723 (gig.com.tr), erişim 9 Kasım 2026.
- Anadolu Sigorta, Yurt Dışı Seyahat Sigortası Kitapçığı (anadolusigorta.com.tr, Haziran 2026) ve poliçe metni, erişim 9 Kasım 2026.
- Hepiyi Sigorta, Premium Yurtdışı Seyahat Sağlık Sigortası teklif belgesi (teminat tablosu ve özel koşullar), erişim 8 Kasım 2026.
- Ana Sigorta, Yurtdışı Seyahat Sağlık Sigortası (Kapsamlı Plan) teklif belgesi ve bilgilendirme formu, erişim 8 Kasım 2026.