Kısa cevap: Kara Araçları Kasko Sigortası Genel Şartları'na göre Dar Kasko 5 temel teminat grubunun bir kısmını, Kasko tamamını, Genişletilmiş Kasko tamamını ve 15 ek riskin bir kısmını, Tam Kasko tamamını ve 15 ek riskin hepsini kapsar. Mini kasko resmî ürün adı değildir; poliçe başlığındaki ada ve teminat listesine bakın.
Aynı adı taşıyan iki poliçenin ek teminatları, muafiyeti ve kullanım kısıtları farklı olabilir. Bu yüzden teklifleri ada göre değil içeriğe göre değerlendirin: anlaşmalı sigorta şirketlerinin kasko tekliflerini inceleyin.
Son güncelleme: · Bilgiler SEDDK'daki Kara Araçları Kasko Sigortası Genel Şartları ve poliçe şablonu (6 Kasım 2026'da yeniden kontrol edildi), 2013/4 sayılı sektör duyurusu, 2017/14 sayılı Genelge, 5684 sayılı Sigortacılık Kanunu ve SBM Bilgi dergisinden derlendi. Yazı genel bilgilendirme amaçlıdır; poliçenizdeki özel şartları ayrıca kontrol edin.
Öne Çıkanlar
- Kasko Genel Şartları (yürürlük 1 Nisan 2013) dört ürün adı tanımlar. Farkı 5 temel teminat grubu (A.1) ile ek sözleşmeyle eklenebilen 15 risk (A.4) belirler.
- Deprem, sel, dolu, fırtına, terör, anahtarla çalınma ve mekanik arıza temel teminat değildir; yalnız ek sözleşmeyle kapsama girer.
- Poliçe başlığında resmî ürün adı en az 16 punto yazılır ve ad, verilen teminatla uyumlu olmak zorundadır. "Mini", "pert", "full" ve "muafiyetli" kasko Genel Şartlar'da geçmez.
- Bulabildiğimiz son SBM kırılımına göre Ocak–Mart 2016'da düzenlenen 1.610.654 kasko poliçesinin %99,1'i Genişletilmiş Kasko, yalnız 671'i Tam Kasko'ydu. Genişletilmiş Kasko'nun ek riskleri poliçeye göre değişir.
- Muafiyet (A.6) ve kullanım kısıtı (A.7) ürün türü değildir. İkisi de poliçeye en az 14 punto yazılır.
İçindekiler
- Dört kasko türünün resmî tanımı
- Temel teminatlar (A.1)
- Ek sözleşmeyle eklenebilen 15 risk (A.4)
- Hangi risk hangi kasko türünde var?
- Mini kasko resmî bir ürün mü?
- Poliçede ürün adı nasıl okunur?
- Aynı adlı iki poliçe neden farklı olabilir?
- Muafiyet ve kullanım kısıtları
- Tam Kasko bile neyi karşılamaz?
- Hangi durumda hangi kasko türü sorulmalı?
- Sıkça sorulan sorular
Dört kasko türünün resmî tanımı nedir?
Kasko türleri, Kara Araçları Kasko Sigortası Genel Şartları'nın A.1 maddesinde tanımlanır. 5684 sayılı Sigortacılık Kanunu'nun 11. maddesine göre sigorta sözleşmelerinin ana içeriği, düzenleyicinin onayladığı ve sigorta şirketlerince aynı şekilde uygulanacak genel şartlara uygun olmalıdır. Bu nedenle Dar Kasko, Kasko, Genişletilmiş Kasko ve Tam Kasko adları şirketten şirkete değişen paket adları değil, ortak resmî ürün adlarıdır. Metnin özetini Kasko Genel Şartları rehberimizde bulabilirsiniz.
| Ürün | Genel Şartlar'daki tanım | 5 temel teminat grubu | 15 ek risk |
|---|---|---|---|
| Dar Kasko | "Yukarıdaki teminat gruplarından bir kısmı için teminatın verildiği üründür." | Bir kısmı; en az biri eksik | Tanımda yok; poliçeye eklenmiş olabilir |
| Kasko | "Yukarıdaki teminat gruplarının tamamı için teminatın verildiği üründür" | Tamamı | Yok |
| Genişletilmiş Kasko | "Yukarıdaki teminat gruplarının tamamı ve bu genel şartlarda ek sözleşme ile teminat kapsamına dahil edilebilecek risklerden bir kısmı için teminatın verildiği üründür." | Tamamı | Bir kısmı |
| Tam Kasko | "Yukarıdaki teminat gruplarının tamamı ve bu genel şartlarda ek sözleşme ile teminat kapsamına dahil edilebilecek tüm riskler için teminatın verildiği üründür." | Tamamı | Tamamı |
Kasko ürününün tanımı ek risk içermez. Bu yüzden 5 temel grubun tamamına tek bir ek risk eklendiğinde poliçenin içeriği Genişletilmiş Kasko tanımına uyar. Dar Kasko tanımı ise ek risklerden söz etmez, yasaklamaz da: piyasada deprem ya da sel gibi ek riskler içeren dar ürünler de görülüyor. Hangi ek riskin bulunduğunu bu yüzden üründe değil, poliçede aramak gerekir.
Temel teminatlar (A.1) nelerdir?
Temel teminatlar, Genel Şartlar'ın A.1 maddesinde sayılan 5 risk grubudur. Kasko, aracın bu risklerin gerçekleşmesi sonucu "doğrudan uğrayacağı maddi zararları" karşılar:
- a) Çarpışma: Aracın karayolunda ya da demiryolunda kullanılabilen motorlu veya motorsuz araçlarla çarpışması.
- b) Çarpma ve devrilme: Araç hareket halindeyken ya da dururken, sigortalının veya sürücünün iradesi dışında, ani ve dış etkilerle bir cismin araca çarpması, aracın bir cisme çarpması, devrilmesi, düşmesi ya da yuvarlanması.
- c) Kötü niyetli hareketler: Üçüncü kişilerin kötü niyet ya da muziplikle yaptığı hareketler ve fiil ehliyeti olmayan kişilerin yol açtığı zararlar.
- d) Yanma: Aracın yanması.
- e) Çalınma: Aracın ya da parçalarının çalınması veya çalınmaya teşebbüs edilmesi.
Kasko Türkiye sınırları içinde geçerlidir (A.2). Fabrika çıkışı standart donanım kapsamdadır; standart dışı aksesuarlar ise ancak poliçede belirtilirse kapsama girer (A.3.1). Karşı tarafa verdiğiniz zarar kaskonun konusu değildir: bu zarar zorunlu trafik sigortası ve ihtiyari mali mesuliyet (İMM) teminatıyla ilgilidir. İki sigortanın farkını kasko ve trafik sigortası farkları yazımızda anlattık.
Ek sözleşmeyle eklenebilen 15 risk (A.4) nelerdir?
A.4 maddesindeki 15 risk "ancak ek sözleşmeyle" teminat altına alınabilir. Doğal afetler, terör, yurt dışı zararlar ve arızalar temel teminatlarda yoktur; bu riskleri ürün adı değil, poliçedeki ek sözleşme kapsama sokar. Her maddenin kendi sınırı vardır:
| Madde | Risk | Dikkat edilecek nokta |
|---|---|---|
| A.4.1 | Türkiye sınırları dışında oluşan zararlar | Kasko normalde yalnız Türkiye'de geçerlidir (A.2). Hangi ülkelerin kapsandığını ek sözleşmeden kontrol edin. |
| A.4.2 | Grev, lokavt, kargaşalık, halk hareketleri | Yetkili organların müdahalesinden doğan zararlar da bu maddededir. |
| A.4.3 | Terör eylemleri ve sabotaj | Biyolojik ve kimyasal kirlenme, bulaşma ya da zehirlenme zararları bu maddeye girmez (A.5.9). |
| A.4.4 | Deprem, toprak kayması, fırtına, dolu, yıldırım, yanardağ püskürmesi | Altı risk tek maddededir. Poliçenin hangilerini saydığını tek tek okuyun. |
| A.4.5 | Sel ve su baskını | A.4.4'ten ayrı maddedir. Deprem teminatı olan poliçede sel teminatını ayrıca arayın. |
| A.4.6 | Sigara benzeri maddelerin teması | Yangın dışındaki zararlar içindir; aracın yanması zaten temel teminattır. |
| A.4.7 | Yetkili olmayan kişilere çektirme, kurallara aykırı çekme | Çekilen araca gelen zararı kapsar. |
| A.4.8 | Kullanım ve gelir kaybı | Poliçedeki limitle sınırlıdır. Tam hasarda tazminat ödenene, kısmi hasarda hasar giderilene kadarki süre için geçerlidir. |
| A.4.9 | Patlayıcı, parlayıcı ve yakıcı madde taşıma | Yalnız kurallara uygun, yasal olarak izin verilen taşıma için. |
| A.4.10 | İddia ve yarışlar | Hazırlık denemeleri de bu maddededir. |
| A.4.11 | Anahtarın ele geçirilmesiyle çalınma | Temel çalınma teminatı bu riski kapsamaz. Hangi hallerin kapsandığı ek sözleşmede yazar. |
| A.4.12 | Kilit mekanizmasının değiştirilmesi | Kaybolan ve çalınan anahtar içindir. Hangi hallerin kapsandığı ek sözleşmede yazar. |
| A.4.13 | Kemirgen ve diğer hayvanların verdiği zararlar | Diğer hayvanlar, ek sözleşmede belirtilen durumlarla sınırlıdır. |
| A.4.14 | Yağsızlık, susuzluk, donma, bozukluk, eskime, çürüme, paslanma, bakımsızlık | Bu zararlar temel teminatların hiçbirinde yoktur. |
| A.4.15 | Mekanik, elektrik ve elektronik arıza, kırılma, lastik zararı | Sigorta kapsamındaki bir olaydan doğmayan ve böyle bir olayla sonuçlanmayan arızalar içindir. |
A.4'ün son fıkrası, listede sayılmayan ve teminat dışı haller arasında yer almayan riskler için de ek sözleşme yapılabileceğini söyler. İhtiyari mali mesuliyet, ferdi kaza, ikame araç, mini onarım ve yol yardımı ise A.4 listesinde bu adlarla geçmez. Bu kalemler poliçeye ayrıca eklenebilir ve kendi şartlarıyla limitlerine bağlıdır.
Hangi risk hangi kasko türünde var?
Aşağıdaki tablo 4 ürünü 5 temel teminat grubu ve 15 ek risk üzerinden karşılaştırır. "Var", Genel Şartlar'daki ürün tanımı gereği riskin üründe bulunması gerektiğini gösterir. "Poliçeye bağlı", riskin bulunabileceğini ama zorunlu olmadığını gösterir. "Yok", ürün tanımında riskin bulunmadığını gösterir.
| Risk | Madde | Dar Kasko | Kasko | Genişletilmiş Kasko | Tam Kasko |
|---|---|---|---|---|---|
| Çarpışma | A.1(a) | Poliçeye bağlı | Var | Var | Var |
| Çarpma, devrilme, düşme, yuvarlanma | A.1(b) | Poliçeye bağlı | Var | Var | Var |
| Üçüncü kişilerin kötü niyetli hareketleri | A.1(c) | Poliçeye bağlı | Var | Var | Var |
| Yanma | A.1(d) | Poliçeye bağlı | Var | Var | Var |
| Çalınma ve çalınmaya teşebbüs | A.1(e) | Poliçeye bağlı | Var | Var | Var |
| Türkiye dışı zararlar | A.4.1 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Grev, lokavt, halk hareketleri | A.4.2 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Terör | A.4.3 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Deprem, fırtına, dolu, yıldırım, toprak kayması, yanardağ | A.4.4 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Sel ve su baskını | A.4.5 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Sigara benzeri madde teması | A.4.6 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Yetkisiz ya da kurallara aykırı çekme | A.4.7 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Kullanım ve gelir kaybı | A.4.8 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Patlayıcı, parlayıcı, yakıcı madde taşıma | A.4.9 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| İddia ve yarışlar | A.4.10 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Anahtarla çalınma | A.4.11 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Kilit değişimi | A.4.12 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Kemirgen ve diğer hayvanlar | A.4.13 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Yağsızlık, donma, eskime, paslanma, bakımsızlık | A.4.14 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
| Mekanik, elektrik, elektronik arıza ve lastik | A.4.15 | Poliçeye bağlı | Yok | Poliçeye bağlı | Var |
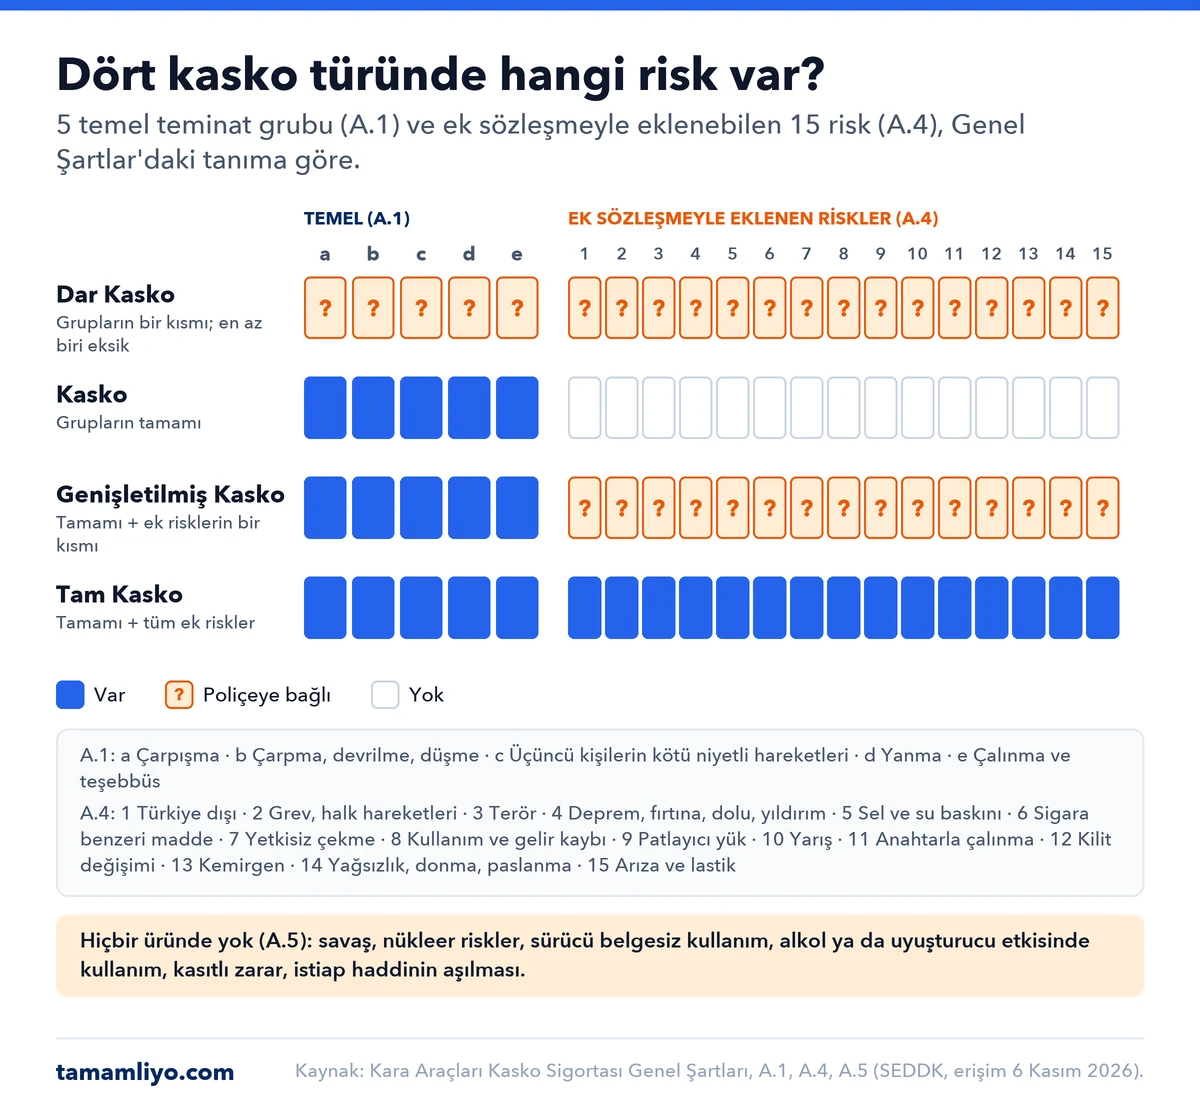
Tablo iki sınırı gösterir. Dar Kasko ile Kasko arasındaki fark temel teminatlardadır. Kasko, Genişletilmiş Kasko ve Tam Kasko arasındaki fark ise ek risklerdedir. Genişletilmiş Kasko sütunundaki "Poliçeye bağlı" ifadesi, teklif karşılaştırırken en çok dikkat isteyen noktadır: iki Genişletilmiş Kasko teklifinin ek risk listesi aynı olmak zorunda değildir.
Mini kasko resmî bir ürün mü? Piyasadaki adlar
Hayır. Mini kasko, Kasko Genel Şartları'nda geçen bir ürün adı değildir. Genel Şartlar dört ad sayar ve poliçe başlığının, teminat içeriği hangi ürüne uyuyorsa o adı en az 16 punto harflerle içermesini ister. A.1 maddesi şunu da ekler: "Satılan ürünlerin isimlerinin verilen teminatla uyumlu olması gerekmektedir." Aynı madde, poliçede teminat kapsamına ilişkin olarak Genel Şartlar'daki ifadeler dışında ifade kullanılamayacağını söyler. Piyasadaki adlar bu yüzden tek başına kapsam göstermez:
| Piyasadaki ad | Genel Şartlar'da var mı? | Genellikle ne anlatılır? | Poliçede neye bakılır? |
|---|---|---|---|
| Mini kasko | Yok | Çoğunlukla Dar Kasko karşılığı; kapsam pakete göre değişir | Başlıktaki resmî ad ve hangi temel grupların bulunduğu |
| Pert kasko | Yok | Tam hasar ve çalınmaya odaklanan paket | Kısmi hasarın ödenip ödenmediği; araç yaşı ve türü sınırı |
| Muafiyetli kasko | Yok; muafiyet A.6'da düzenlenir | Hasarın bir kısmının sigortalıda kaldığı poliçe | Muafiyetin tutarı ya da oranı |
| Standart kasko, genel kasko | Yok; resmî adı Kasko | Temel teminat gruplarının tamamı | Başlıkta Kasko mu yazıyor, ek risk var mı |
| Birleşik kasko | Yok | Genişletilmiş Kasko karşılığı | Hangi ek risklerin eklendiği |
| Full kasko | Yok; resmî adı Tam Kasko | En geniş paket | Başlıkta Tam Kasko mu, Genişletilmiş Kasko mu yazıyor |
| Kasko A, B, C, D | Yok | Şirketin kendi paket sınıfı | Harf değil, teminat listesi |
| Mini onarım | Yok | Ürün değil, küçük hasar onarımına yönelik ek hizmet | Limit, adet ve kapsanan parçalar |
"Full" kelimesi için ayrıca kanuni bir sınır vardır: 5684 sayılı Kanun'un 11. maddesine göre sigorta sözleşmelerinde yabancı kelimelere yer verilemez. Resmî karşılık Tam Kasko'dur ve Tam Kasko 15 ek riskin tamamını içermelidir. Günlük dilde "tam" denilen bir paketin başlığında Genişletilmiş Kasko yazıyorsa ek risklerin hepsi bulunmak zorunda değildir.
Dar kasko küçük hasarı mı, pert hasarı mı karşılar?
Dar Kasko'nun küçük hasarı karşılayıp karşılamadığı ürüne bağlıdır. Genel Şartlar Dar Kasko'yu hasarın büyüklüğüne göre değil, temel teminat gruplarına göre tanımlar. Piyasada ise birbirine zıt iki anlatım vardır: bir ürün sayfasında dar ürünün kısmi hasarı karşılamadığı, yalnız tam hasar ve çalınmada ödeme yaptığı yazıyor; başka bir anlatımda mini ya da dar kaskonun çizik, ezik ve boya gibi küçük hasarları karşıladığı, büyük onarımları dışarıda bıraktığı söyleniyor. İncelediğimiz bir mini pakette ise çarpışma, limitli ek teminat olarak yer alıyor.
Bu nedenle Dar Kasko teklifinde iki soruyu ayrı ayrı sorun: kısmi hasar ödeniyor mu, tam hasar ödeniyor mu? Tam hasarın ne zaman oluştuğunu ve ödemenin nasıl yapıldığını pert kasko rehberimizde anlattık.
Poliçede ürün adı nasıl okunur?
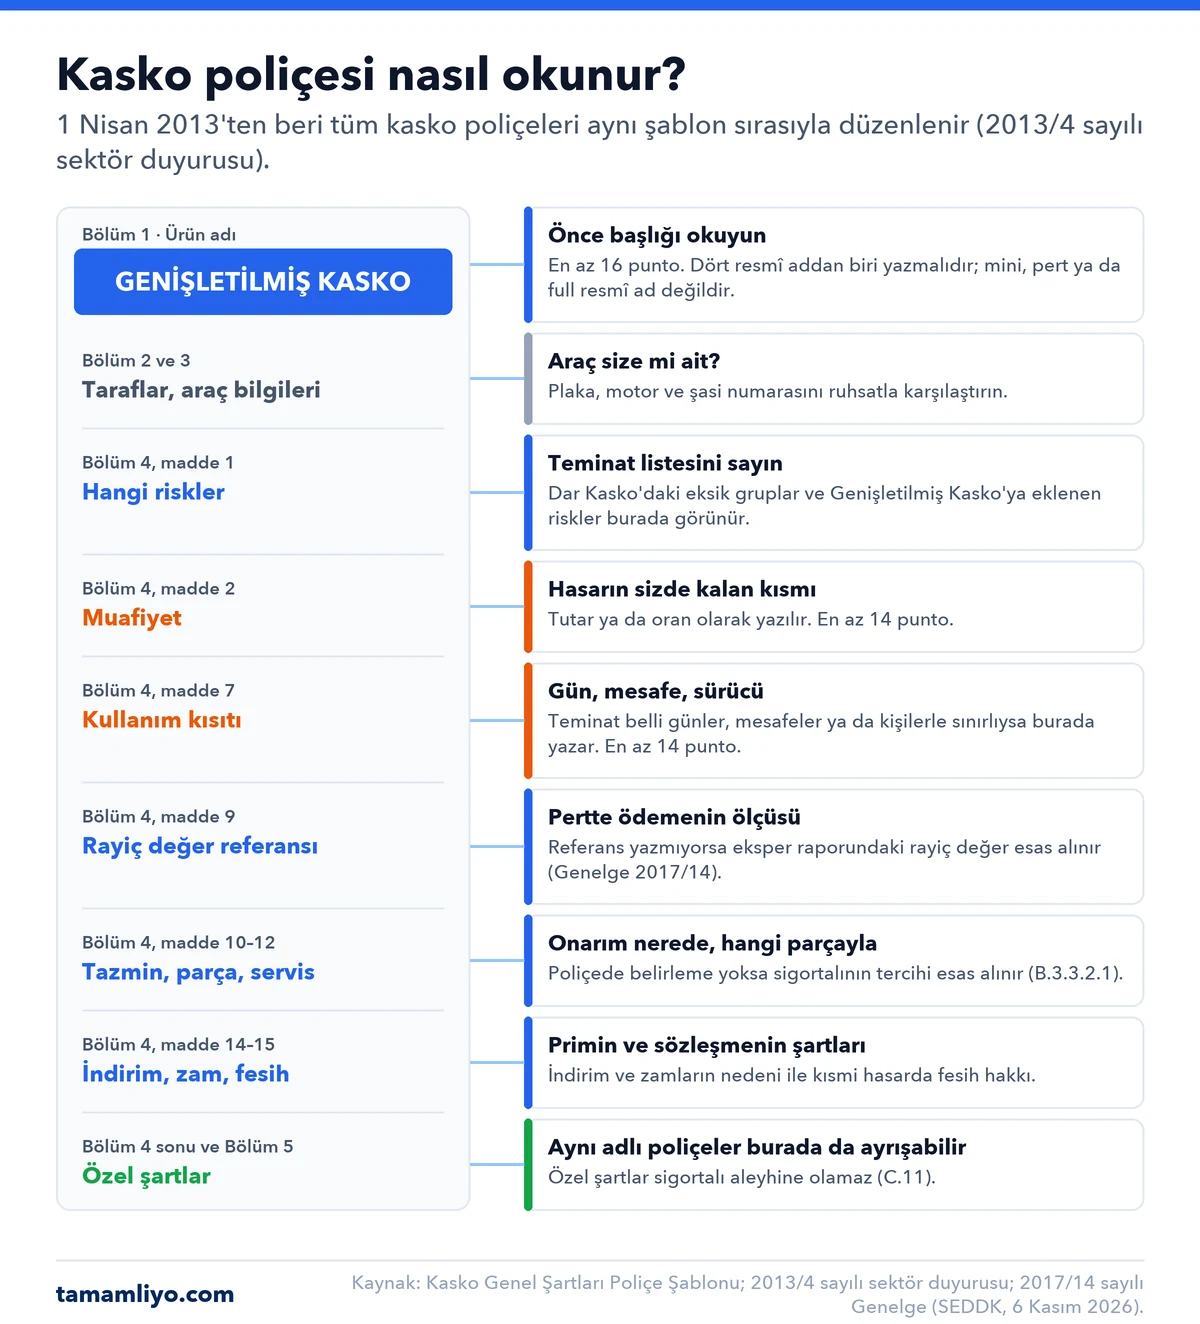
Kasko poliçesinde ürün adı ilk bölümdedir. 2013/4 sayılı sektör duyurusuna göre 1 Nisan 2013'ten itibaren bütün kasko poliçelerindeki bilgiler standart şablondaki sırayla düzenlenir; sayfa yetmezse sıra bozulmadan sonraki sayfalara geçilir. Bu sayede farklı şirketlerin poliçeleri aynı yöntemle okunabilir:
- Başlık (Bölüm 1): Dar Kasko, Kasko, Genişletilmiş Kasko ya da Tam Kasko adını arayın. Şablona göre Genel Şartlar'daki içeriğe uygun ürün adı en az 16 punto yazılır. Paketin ticari adı bu resmî adın yerini tutmaz.
- Riskler (Bölüm 4, madde 1): Şablon, Dar Kasko, Kasko ve Genişletilmiş Kasko ürünlerinde hangi riskler için teminat verildiğinin yazılmasını ister. 5 temel grubu ve A.4 maddelerini tek tek işaretleyin.
- Kapsam dışı riskler: 5684 sayılı Kanun'un 11. maddesine göre "kapsam dışı bırakılmış riskler açıkça belirtilir. Belirtilmemiş olan riskler teminat kapsamında sayılır." Dar Kasko'da hangi grubun çıkarıldığını açık ifadeyle arayın.
- Muafiyet ve kısıt (madde 2 ve 7): Hasarın sizde kalacak kısmı ile gün, mesafe ve kişi sınırları en az 14 punto yazılır.
- Değer, servis ve parça (madde 9–12): Rayiç değer referansını, tazmin yöntemini, parça türünü ve servisi kimin belirlediğini okuyun. Rayiç değerin TSB listesiyle ilişkisini Kasko değer listesi 2026 rehberimizde anlattık.
- Özel şartlar: Bölüm 4'ün sonu ve Bölüm 5, özel şartların ve diğer hususların yer aldığı kısımdır. Aynı adlı iki poliçe burada da ayrışabilir.
Başlıktaki ad ile teminat listesi uyuşmuyorsa, örneğin başlıkta Tam Kasko yazıp A.4 risklerinden biri eksikse, önce sigorta şirketine ya da acenteye sorun ve yanıtı yazılı alın. Şirket Sigorta Tahkim Sistemi'ne üyeyse uyuşmazlıkta tahkim usulünden yararlanılabilir; üyelik bilgisi poliçede yazar (C.8).
Aynı adlı iki poliçe neden farklı olabilir?
Aynı adlı iki kasko poliçesi farklı olabilir, çünkü Genişletilmiş Kasko tanımı ek risklerin yalnız "bir kısmını" ister ve hangi kısmı olduğunu söylemez. Genel Şartlar ortak çerçeveyi verir; 5684 sayılı Kanun da işin özelliğine göre özel şart konmasına izin verir, ancak özel şartın yanılgıya yol açmayacak açıklıkta yazılmasını şart koşar (md. 11). Genel Şartlar'ın C.11 maddesi özel şartın sigortalı aleyhine olamayacağını ekler.
Bu ayrım pazarın büyük kısmını ilgilendirir. SBM verisine göre 2016'nın ilk çeyreğinde poliçelerin neredeyse tamamı aynı ürün adını taşıyordu:
| Ürün | Ocak 2016 | Şubat 2016 | Mart 2016 | Toplam | Pay |
|---|---|---|---|---|---|
| Dar Kasko | 4.175 | 3.457 | 6.221 | 13.853 | %0,9 |
| Kasko | 3 | – | – | 3 | %0,0002 |
| Genişletilmiş Kasko | 567.416 | 502.762 | 525.949 | 1.596.127 | %99,1 |
| Tam Kasko | 135 | 143 | 393 | 671 | %0,04 |
| Toplam | 571.729 | 506.362 | 532.563 | 1.610.654 | %100 |
Veri 2016 tarihlidir, bugünkü pazar payı değildir; daha yeni bir ürün kırılımı bulamadık. SBM'ye göre Genişletilmiş Kasko'nun payı 2014'ün ilk çeyreğinde %97, 2015'in ilk çeyreğinde %99'du. Bu tablo iki şey söyler. Birincisi, "Genişletilmiş Kasko" adı içeriği değişebilen çok geniş bir poliçe grubunu kapsıyordu. İkincisi, başlığında Tam Kasko yazan poliçe çok azdı. Poliçeler şu noktalarda ayrışabilir:
| Fark | Neden mümkün | Dayanak |
|---|---|---|
| Ek risk listesi | Genişletilmiş Kasko ek risklerin yalnız bir kısmını ister; hangi kısmı olduğunu söylemez | A.1, A.4 |
| Ek sözleşmedeki haller | Anahtarla çalınma, kilit değişimi ve kemirgen dışındaki hayvanların kapsamı ek sözleşmede belirlenir | A.4.11, A.4.12, A.4.13 |
| Limit | Kullanım ve gelir kaybı poliçedeki limitle sınırlıdır | A.4.8 |
| Muafiyet | Hasarın belli bir kısmı sigortalıda kalabilir | A.6 |
| Kullanım kısıtı | Teminat belli günler, mesafeler ya da kişilerle sınırlanabilir | A.7 |
| Servis ve parça | Onarım yeri ile orijinal ya da eşdeğer parça poliçede belirlenir | B.3.3.2.1 |
| Rayiç değer referansı | Pert ve çalınmada değerin nasıl bulunacağı poliçede yazar; yazmıyorsa eksper raporu esas alınır | B.3.3.1.1, Genelge 2017/14 md. 2 |
| Kıymet artışı indirimi | Yalnız hangi parçaya ne oranda indirim yapılacağı poliçede yazılıysa uygulanır | B.3.3.2.3 |
| Kalan teminat | Aksine anlaşma yoksa sigorta bedeli, kısmi hasarda ödenen tazminat kadar azalır | B.4.1 |
| Fesih hakkı | Kısmi hasarda sigortacının fesih hakkı ve şartları poliçede yazar | B.4.2 |
| Özel şartlar | Hasarsızlık indirimi ve diğer menfaatler özel şartla verilir; özel şart sigortalı aleyhine olamaz | C.11 |
Muafiyet ve kullanım kısıtları kasko türünü değiştirir mi?
Hayır. Muafiyet ve kullanım kısıtı ürün türü değil, poliçe şartıdır. Genel Şartlar bu iki şartı tek bir ürünle sınırlamaz; Dar Kasko'da olduğu gibi Genişletilmiş Kasko ya da Tam Kasko poliçesinde de bulunabilirler. "Muafiyetli kasko" adı bu yüzden Dar Kasko'nun eş anlamlısı değildir. Ürün adı neyin kapsandığını, muafiyet ve kısıt ise kapsanan hasarın hangi koşulda ne kadar ödeneceğini etkiler.
Muafiyet (A.6)
Muafiyet, hasarın belli bir tutara ya da orana kadar olan kısmının sigortacı tarafından ödenmemesidir. A.6 maddesi belirli bir tutarı, hasarın belli bir oranını ve sigorta bedelinin belli bir oranını sayar. Muafiyet poliçeye en az 14 punto harflerle yazılır.
| Muafiyet biçimi | Örnek | Sizde kalan | Sigortacının ödediği |
|---|---|---|---|
| Belirli bir tutar | 10.000 TL | 10.000 TL | 90.000 TL |
| Hasarın belli bir oranı | Hasarın %5'i | 5.000 TL | 95.000 TL |
| Sigorta bedelinin belli bir oranı | 1.000.000 TL rayiç değerin %2'si | 20.000 TL | 80.000 TL |
Hesap şekli poliçedeki ifadeye bağlıdır. Muafiyet bütün poliçede ya da yalnız bir teminatta olabilir: incelediğimiz bir paket sayfasında deprem teminatı %5 muafiyetli gösteriliyor ve muafiyetsiz seçenek sunuluyor. Bu oran o pakete özgüdür, genel bir kural değildir. Teklifleri karşılaştırırken muafiyetin hangi hasarlara uygulandığını da okuyun.
Kullanım kısıtı (A.7)
Kullanım kısıtı, poliçenin aracın belirli günlerde, belli mesafeler altında ya da belli kişilerce kullanılması gibi durumlarda oluşan zararları kapsayacak şekilde düzenlenmesidir. Bu belirlemeler de poliçeye en az 14 punto yazılır. Poliçede kısıt varsa teminat bu koşullarla sınırlıdır; örneğin poliçe belirli sürücüler için düzenlenmişse başka birinin aracı kullanması durumunda ne olacağını önceden sorun.
Ürün sayfalarında bunlardan ayrı olarak satış şartları da görülür. İncelediğimiz bir dar üründe yalnız 4–20 yaş arası otomobil ve kamyonetler kabul ediliyor. Bu tür sınırlar şirketin ürün şartıdır, Genel Şartlar'ın kuralı değildir; bu yüzden şirkete göre değişebilir.
Tam Kasko bile neyi karşılamaz? (A.5)
Tam Kasko, A.5 maddesinin 10 bendindeki zararları karşılamaz. A.5 "teminat dışında kalan zararları" sayar; A.4'ün son fıkrası da ek sözleşme imkânını bu maddede düzenlenmeyen risklerle sınırlar. Bu haller ürün adından bağımsızdır:
- Savaş ve benzeri olaylar: Savaş, istila, iç savaş, ihtilal, isyan, ayaklanma (A.5.1).
- Nükleer riskler: Radyasyon ve radyoaktif bulaşma (A.5.2).
- Araçta yapılan tasarruflar: Kamu otoritesince çekilme hali hariç (A.5.3).
- Sürücü belgesi: Gerekli sürücü belgesi olmayan kişinin kullanımı (A.5.4).
- Alkol ve uyuşturucu: Uyuşturucu ya da mevzuattaki sınırın üzerinde alkol etkisinde kullanım (A.5.5).
- Kasıt: Sigortalının, fiillerinden sorumlu olduğu kişilerin ya da birlikte yaşadığı kişilerin kasten verdiği zararlar; bu kişilerin aracı kaçırması ya da çalması (A.5.6).
- Taşıma: Aracın kara, deniz, nehir ve havada taşınması sırasındaki zararlar; zorunlu taşıma ve kendi gücüyle girip çıkılan ruhsatlı gemi ve tren istisnalarıyla (A.5.7).
- Taşıma haddi: Ruhsattaki sınırın üzerinde yük ve yolcu taşınmasından kaynaklanan zararlar (A.5.8).
- Biyolojik ve kimyasal kirlenme: Terör eylemlerinden kaynaklanan kirlenme, bulaşma ya da zehirlenme (A.5.9).
- Kaza yerinden ayrılma: Zorunlu haller dışında, A.5.4 ve A.5.5 ihlalleri nedeniyle sürücünün kimliğinin tespitini engellemek için kaza yerinden ayrılması (A.5.10).
Hangi durumda hangi kasko türü sorulmalı?
Kasko türü seçimi aracın değerine, kullanımına ve üstlenmek istediğiniz riske bağlıdır; herkese uyan tek bir ürün yoktur. Aşağıdaki tablo ürün önerisi değil, teklif alırken sorulacak soruları gösteren genel bir rehberdir.
| Durum | Sorulabilecek ürün | Teklifte sorulacak soru |
|---|---|---|
| Önceliğiniz bütçe; çalınma ve yanma gibi büyük kayıplar için güvence arıyorsunuz, küçük hasarları kendiniz karşılayabilirsiniz | Dar Kasko | Hangi temel grup yok? Kısmi hasar ödeniyor mu? Araç yaşı ve türü sınırı var mı? |
| 5 temel grubun tamamını istiyorsunuz, ek risk istemiyorsunuz | Kasko | Bu ürün sunuluyor mu? Kasko başlıklı poliçe Ocak–Mart 2016'da yalnız 3 adetti. |
| Deprem, sel, dolu ya da fırtına riskini önemsiyorsunuz | Genişletilmiş Kasko | A.4.4 ve A.4.5 poliçede var mı? Bu riskler için ayrı muafiyet ya da limit var mı? |
| Anahtarın ele geçirilmesi ya da kaybolması sizi endişelendiriyor | Genişletilmiş Kasko | A.4.11 ve A.4.12 hangi halleri kapsıyor? |
| Aracı yurt dışına çıkaracaksınız; ayrıntılar araçla yurt dışına çıkış rehberimizde | A.4.1 eklenmiş Genişletilmiş Kasko | Türkiye dışı teminat poliçede var mı, hangi ülkeleri kapsıyor? |
| Mekanik ya da elektrik arıza ve lastik zararı için de güvence arıyorsunuz | Genişletilmiş Kasko ya da Tam Kasko | A.4.14 ve A.4.15 var mı? Hangi parçalar, hangi limitle? |
| Genel Şartlar'ın izin verdiği en geniş kapsamı istiyorsunuz | Tam Kasko | Başlıkta Tam Kasko yazıyor mu? 15 ek riskin tamamı listede mi? |
| Aracı yalnız belli kişiler kullanıyor ya da az mesafe yapıyor | Herhangi bir ürün, A.7 kısıtıyla | Kısıtın dışındaki kullanımda hasar ödenir mi? |
| Karşı tarafa vereceğiniz zararı düşünüyorsunuz | Kasko türü değil; trafik sigortası ve sınırsız İMM teklifi | Poliçede İMM var mı, limiti ne? |
Kaskoda fiyat şirkete göre değişir. 5684 sayılı Kanun'un 12. maddesine göre tarifeleri şirketler serbestçe belirler ve ürün türleri arasında resmî bir fiyat oranı yoktur; bu yüzden bu yazıda oran verilmedi. Teklifleri karşılaştırırken aynı ürün adına, aynı ek risklere, aynı muafiyete ve aynı servis şartına bakın: kasko teklifi alın ve anlaşmalı şirketlerin tekliflerini yan yana görün.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Poliçeyi sigorta şirketi düzenler; Tamamliyo anlaşmalı sigorta şirketlerinin tekliflerini karşılaştırmanızı sağlar. Kasko tekliflerini buradan karşılaştırabilirsiniz.
Sıkça Sorulan Sorular
Dar kasko nedir?
Dar Kasko, Kasko Genel Şartları'nın A.1 maddesindeki 5 temel teminat grubunun yalnız bir kısmını veren üründür. Hangi grupların eksik olduğu sabit değildir: çarpışma, çarpma ve devrilme, üçüncü kişilerin kötü niyetli hareketleri, yanma ve çalınmadan hangilerinin bulunduğu poliçeye göre değişir. Bu yüzden teklifte önce kapsam dışı bırakılan grupları sorun.
Mini kasko ile dar kasko aynı şey mi?
Hayır, her zaman değil. Mini kasko, Genel Şartlar'da geçmeyen bir piyasa adıdır ve çoğu anlatımda Dar Kasko karşılığı kullanılır. Bir paketin gerçekte ne olduğunu poliçe başlığındaki resmî ad gösterir, çünkü başlık teminat içeriğine uymak zorundadır. Mini adıyla sunulan paketlerin kapsamı şirkete göre değişir; poliçedeki teminat listesini kontrol edin.
Dar kasko ile tam kasko arasındaki fark nedir?
Fark kapsamdadır. Dar Kasko 5 temel teminat grubunun bir kısmını verir. Tam Kasko ise 5 grubun tamamını ve A.4 maddesinde sayılan 15 ek riskin hepsini içerir: deprem, sel, terör, Türkiye dışı zararlar, mekanik arıza ve diğerleri. Savaş, ehliyetsiz kullanım ve alkollü kullanım gibi A.5 halleri iki üründe de kapsam dışıdır.
Genişletilmiş kasko ile tam kasko arasındaki fark nedir?
Fark ek risk sayısındadır. Genişletilmiş Kasko A.4 maddesindeki 15 ek riskin bir kısmını, Tam Kasko tamamını içerir. Genişletilmiş Kasko'da hangi risklerin bulunduğu poliçeye göre değişir, bu yüzden aynı adlı iki poliçenin kapsamı farklı olabilir. Tam kasko diye anılan bir paketin başlığında Genişletilmiş Kasko yazıyorsa 15 riskin hepsi bulunmak zorunda değildir.
Kasko depremi ve seli karşılar mı?
Yalnız ek sözleşme varsa karşılar. Deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi A.4.4 maddesinde, sel ve su baskını A.4.5 maddesinde ek risk olarak sayılır. Kasko ürününün tanımında bu riskler yoktur, Tam Kasko'da vardır, Genişletilmiş Kasko'da ise poliçeye göre değişir. Bu teminatlardaki muafiyeti de poliçeden kontrol edin.
Tam kasko her şeyi karşılar mı?
Hayır. Tam Kasko bile A.5 maddesindeki halleri karşılamaz: savaş, nükleer riskler, gerekli sürücü belgesi olmadan kullanım, uyuşturucu ya da yasal sınırın üzerinde alkolle kullanım, kasıtlı zarar ve taşıma sınırının aşılması teminat dışıdır. Karşı tarafa verilen zarar da kaskonun değil, trafik sigortası ve ihtiyari mali mesuliyet teminatının konusudur.
Muafiyetli kasko dar kasko demek mi?
Hayır. Muafiyet ürün türü değil, poliçe şartıdır. A.6 maddesine göre hasarın belli bir tutara ya da orana kadar olan kısmının sigortacı tarafından ödenmeyeceği kararlaştırılabilir ve bu şart poliçeye en az 14 punto yazılır. Genel Şartlar muafiyeti tek bir ürünle sınırlamaz; Genişletilmiş Kasko ya da Tam Kasko poliçesinde de muafiyet bulunabilir.
Dar kasko küçük hasarları karşılar mı?
Poliçeye bağlıdır. Genel Şartlar Dar Kasko'yu hasarın büyüklüğüne göre değil, temel teminat gruplarına göre tanımlar. Piyasada kısmi hasarı karşılamayıp yalnız tam hasar ve çalınmada ödeme yapan dar ürünler de, küçük hasarlara yönelik anlatılan paketler de var. Teklifte kısmi hasarın ödenip ödenmediğini, limiti ve muafiyeti yazılı olarak teyit edin.
Poliçemin hangi kasko türü olduğunu nasıl anlarım?
Poliçenin başlığına bakın. 1 Nisan 2013'ten beri kasko poliçeleri standart şablon sırasıyla düzenlenir ve ilk bölümde ürün adı en az 16 punto yazılır: Dar Kasko, Kasko, Genişletilmiş Kasko ya da Tam Kasko. Ardından Bölüm 4'te hangi risklerin teminat altında olduğunu, muafiyeti ve kullanım kısıtlarını kontrol edin.
Türkiye'de en çok hangi kasko türü yapılıyor?
Bulabildiğimiz son SBM kırılımında Genişletilmiş Kasko öndeydi. Ocak–Mart 2016'da düzenlenen 1.610.654 poliçenin %99,1'i Genişletilmiş Kasko, %0,9'u Dar Kasko idi; Tam Kasko 671, Kasko 3 poliçeydi. Daha güncel ürün kırılımı bulamadık. Genişletilmiş Kasko'nun ek riskleri poliçeye göre değiştiği için ürün adı tek başına kapsamı göstermez.
Kaynaklar
- SEDDK: Kara Araçları Kasko Sigortası Genel Şartları ve poliçe şablonu (yürürlük 01.04.2013; 6 Kasım 2026'da erişildi); SEDDK genel şartlar listesi
- SEDDK: Kara Araçları Kasko Sigortası Poliçe Şablonuna İlişkin Sektör Duyurusu (2013/4), 21.01.2013
- SEDDK: 2015/20 sayılı sektör duyurusu (21.04.2015) ve 2015/24 sayılı sektör duyurusu (14.05.2015)
- SEDDK: Kara Araçları Kasko Sigortasının Uygulanmasına İlişkin Genelge (2017/14)
- Mevzuat: 5684 sayılı Sigortacılık Kanunu md. 11 ve 12
- SBM: Bilgi dergisi sayı 7 (2016), s. 79, ürün tipi tablosu; sayı 5, s. 72
- Tamamliyo hesabı: SBM ürün tipi tablosundaki aylık adetlerin toplamı ve payları