Kısa cevap: Seyahat sağlık sigortası hem bankadan hem acenteden alınabilir; iki kanalda da riski sigorta şirketi üstlenir, tazminatı o öder. İncelediğimiz üç bankada tek şirketin ürünü sunuluyor; birden çok şirketle çalışan acentede teklifler karşılaştırılabilir. Vize için belirleyici olan kanal değil, poliçenin en az 30.000 € teminatı, tüm Schengen geçerliliği ve kalışın tamamını kapsamasıdır.
Asıl fark, kaç şirketin teklifini gördüğünüzde ve sorun çıkınca kime başvuracağınızdadır. Tamamliyo'da seyahat sağlıkta beş şirket teklif verir: 5 şirketin seyahat sağlık sigortası teklifini karşılaştırın. 18–24 Ekim 2026 tekliflerinde 30.000 € teminatlı 1–8 günlük Schengen poliçesinin medyan fiyatı şirkete göre 156 TL ile 751 TL arasındaydı.
Son güncelleme: · Bilgiler 5684 sayılı Sigortacılık Kanunu, Sigorta Acenteleri Yönetmeliği, Seyahat Sağlık Sigortası Genel Şartları, SBM istatistikleri ve AB Vize Kodu'ndan derlendi. Kurallar değişebilir; poliçe almadan önce şartları sigorta şirketinden teyit edin.
Öne Çıkanlar
- SBM'ye göre Ocak–Eylül 2026'da bireysel seyahat poliçelerinin %73,6'sı acentelerden, %9,0'ı brokerlerden, %8,7'si bankalardan alındı; %8,7'sini sigorta şirketleri doğrudan sattı.
- Bankalar da sigorta acentesidir: kanun onları TOBB levhasına kayıttan muaf tutar, TOBB'dan kayıt numarası alırlar. Broker ise sigorta yaptıran kişiyi temsil eder.
- Tarifeyi sigorta şirketi belirler. Kanallar arası fiyat farkını ölçen resmî bir veri bulamadık; Tamamliyo'da Ekim 2026'da aynı teminat için şirketlerin medyan fiyatları arasındaki fark 3,6 ile 4,9 kat arasındaydı.
- Schengen vizesinde poliçenin içeriğine bakılır: en az 30.000 €, tüm Schengen ülkeleri ve kalışın tamamı (AB Vize Kodu md. 15).
- Tazminatı banka ya da acente değil sigorta şirketi öder. Seyahate çıkamazsanız poliçe başlangıcından en geç 24 saat önce bildirip poliçeyi iade ederek primi geri alırsınız (Genel Şartlar md. 4).
İçindekiler
- Hangi durumda hangi kanal?
- Kim satıyor: hukuki statü
- Bankadan ya da acenteden alırken nelere bakılmalı?
- Fiyatı kim belirler?
- Poliçe vize için geçerli mi?
- Sorun çıkınca muhatap kim?
- İptal ve vize reddi
- Tamamliyo nasıl çalışır?
- Sıkça sorulan sorular
Bankadan mı, acenteden mi? Hangi durumda hangi kanal
Seyahat sağlık sigortasında herkes için tek doğru kanal yoktur. Seçimi üç soru belirler: kaç şirketin teklifini görmek istiyorsunuz, yüz yüze danışmaya ihtiyacınız var mı, poliçe ne zaman gerekiyor? Aşağıdaki tablo genel bir yol gösterir; kişisel tavsiye değildir.
| Durumunuz | Bakılabilecek kanal | Dikkat edilecek nokta |
|---|---|---|
| Bankanızın mobil uygulamasını kullanıyorsunuz, tek şirketin paketi sizin için yeterli | Banka (mobil uygulama, şube) | Hangi şirketin ürünü olduğunu ve paket teminatlarını okuyun; mobilde müşteri girişi gerekebilir |
| Birkaç şirketin fiyatını ve teminatını yan yana görmek istiyorsunuz | Birden çok şirketle çalışan acente, broker ya da karşılaştırma sitesi | Her şirket her yolculuğa teklif vermeyebilir; fiyatla birlikte teminat listesini de karşılaştırın |
| Sigorta şirketinizi zaten seçtiniz | Şirketin sitesi, uygulaması, çağrı merkezi ya da acentesi | Yalnızca o şirketin fiyatını görürsünüz |
| Yüz yüze danışmak istiyorsunuz: çok ülkeli rota, uzun kalış, ileri yaş | Yakınınızdaki acente | Acentenin hangi şirketlere aracılık ettiğini sorun; işlem mesai saatine bağlı olabilir |
| Vize randevunuz yakın, poliçe bugün gerekiyor | Online kanallar: şirket sitesi, banka uygulaması, online acente | Tarih ve bölge seçimi sizdedir; poliçeyi dosyaya koymadan önce vize şartlarını kontrol edin |
| Tur şirketi ya da vize danışmanı poliçe öneriyor | Öneriyi diğer kanallardaki tekliflerle karşılaştırın | Poliçedeki sigorta şirketini ve aracı unvanını kontrol edin; önerilen poliçeyi almak şart olmayabilir |
Hangi kanalı seçerseniz seçin şunlar değişmez:
- Tarife: Sigorta tarifelerini sigorta şirketleri belirler (5684 sayılı Sigortacılık Kanunu md. 12).
- Ödeme ve tazminat: Acenteye yapılan ödeme sigorta şirketine yapılmış sayılır; tazminatın sigorta şirketince doğrudan hak sahibine ödenmesi esastır (Sigorta Acenteleri Yönetmeliği md. 17/2).
- Vize şartı: En az 30.000 €, tüm Schengen ve kalışın tamamı şartlarını poliçenin içeriği karşılar (AB Vize Kodu md. 15).
- Vazgeçme: Genel Şartlar md. 4'teki 24 saat kuralı poliçeyi hangi kanaldan aldığınıza bağlı değildir.
Türkiye'de seyahat poliçeleri en çok hangi kanaldan alınıyor?
Sigorta Bilgi ve Gözetim Merkezi'nin (SBM) Eylül 2026 raporuna göre bireysel seyahat poliçelerinde acentelerin payı bir yılda %79,4'ten %73,6'ya indi; brokerlerin, bankaların ve şirketlerin doğrudan satışının payı arttı. Şirketlerin kendi internet sitesinden alınan poliçeler %2,3'te kaldı. 2026'nın ilk dokuz ayında 4,6 milyondan fazla kişiye seyahat sağlık sigortası yazıldı; bu sayı 2025'in tamamındaki 4,39 milyonu geçti.
| Kanal | Ocak–Eylül 2025 | Ocak–Eylül 2026 |
|---|---|---|
| Acente | %79,4 | %73,6 |
| Broker | %6,7 | %9,0 |
| Banka | %6,8 | %8,7 |
| Sigorta şirketinin kendisi | %7,1 | %8,7 |
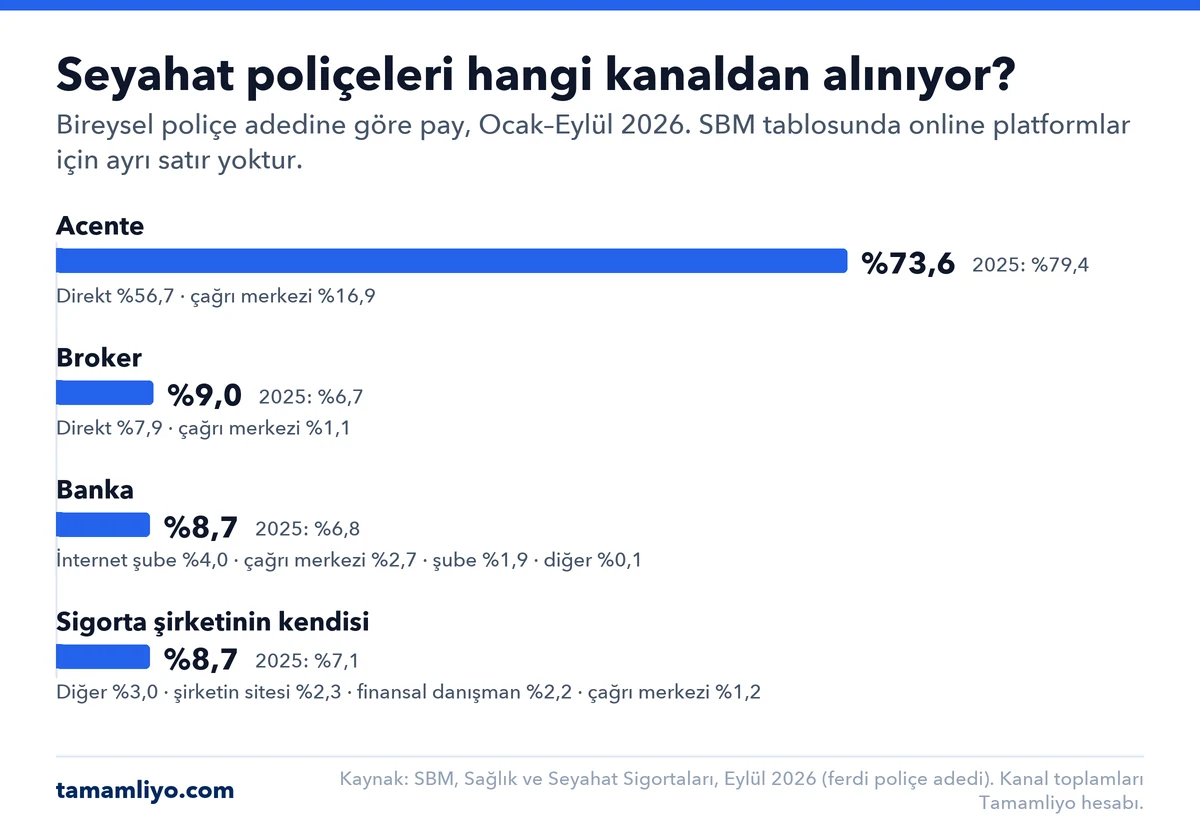
Oranlar poliçe adedidir, prim tutarı değildir. SBM tablosunda online acente ya da karşılaştırma sitesi için ayrı satır yoktur; bu yüzden online platformların payı bu veriden okunamaz.
Kim satıyor? Banka, acente, broker ve karşılaştırma sitesinin hukuki statüsü
Temel fark şudur: acente sigorta şirketleri adına çalışır, broker sigorta yaptıran kişiyi temsil eder, banka ise TOBB levhasından muaf bir acentedir. Poliçeyi satan kurumun statüsü, kimi temsil ettiğini ve nereden doğrulanacağını belirler.
| Satıcı | Kimin adına çalışır? | Kayıt | Nereden doğrulanır? |
|---|---|---|---|
| Sigorta şirketi | Riski kendisi üstlenir | Türkiye'de kurulmuş şirket ya da yabancı şirketin Türkiye'deki teşkilatı (Kanun md. 2/1-p) | Poliçedeki şirket unvanı; şirketin poliçe sorgulama kanalları |
| Sigorta acentesi | Sigorta şirketleri adına aracılık eder; sözleşme öncesi hazırlığı yürütür, tazminat ödenmesinde yardımcı olur (Kanun md. 2/1-m) | TOBB Sigorta Acenteleri Levhası'na kayıt zorunlu (Kanun md. 23/1) | TOBB levha sorgusu: unvan, levha no, vergi no ya da il |
| Broker | Sigorta yaptırmak isteyeni temsil eder; şirket seçiminde "tamamen tarafsız ve bağımsız" davranmak zorundadır (Kanun md. 2/1-d) | Brokerlik ruhsatı (Kanun md. 21/2) | SEDDK aktif broker listesi |
| Banka | Sigorta şirketinin acentesi olarak satar (Kanun md. 23/3) | Levhaya kayıttan muaf; TOBB'a bildirim yapar, TOBB kayıt numarası verir (Yönetmelik md. 13/1) | Şubede yazılı şirket unvanları (Yönetmelik md. 19/5), poliçedeki kayıt numarası (md. 17/3) |
| Karşılaştırma sitesi | Poliçe satıyorsa acente ya da broker olması beklenir | Acenteyse levha, brokerse ruhsat | Sitedeki unvan ve numara, TOBB ya da SEDDK listesinde aranır |
5684 sayılı Kanun'a göre yetkili olanlar dışında kimse sigorta acenteliği yapamaz ve acentelik izlenimi yaratamaz (md. 23/13). Sigorta Acenteleri Yönetmeliği, şube açmadan yalnızca mesafeli satış yapan acenteyi de ayrıca tanır ve 4.000.000 TL asgari sermaye ister (md. 9/2). Acente unvanı internet sayfasında yer almak zorundadır (md. 19/1); fiziksel ofiste unvan ve levha numarasını içeren plaka girişte asılı olur (md. 19/4).
Acenteyi TOBB levha sorgu sayfasında, brokeri SEDDK'nın broker listesinde arayabilirsiniz.
Bankadan ya da acenteden alırken nelere bakılmalı?
Bankadan alırken
- Hangi şirketin ürünü: Bankalar acentelik yaptıkları şirketlerin unvanlarını şubede müşterinin görebileceği yerde yazar (Sigorta Acenteleri Yönetmeliği md. 19/5). Kasım 2026'da incelediğimiz üç bankanın her biri tek bir şirketin seyahat ürününü sunuyordu. Bu üç örneğe dayanan bir gözlemdir; mevzuat bankanın birden çok şirkete acentelik yapmasını yasaklamaz.
- Paket içeriği: Teminat listesini, geçerli bölgeyi ve istisnaları okuyun. İncelediğimiz banka paketlerinden birinde Covid-19 tedavisi kapsam dışıydı.
- Müşteri şartı: Mobil uygulamadan satın almak için o bankanın müşterisi olmak gerekebilir.
Acente ya da karşılaştırma sitesi seçerken 5 kontrol
- Levha ya da ruhsat: Unvanı ve numarayı TOBB ya da SEDDK listesinde aratın.
- Teklif veren şirketler: Acenteler aracılık ettikleri şirketleri bildirir, varsa internet sitesinde yayımlar (Sigorta Acenteleri Yönetmeliği md. 19/6). Önemli olan, sizin tarihleriniz ve ülkeniz için kaç şirketin teklif verdiğidir.
- Aynı teminatta fiyat: Teklifleri yalnızca toplam tutara göre değil, teminat listesine göre de karşılaştırın.
- Poliçe teslimi: Poliçenin ödemeden sonra nasıl geldiğine bakın.
- İptal ve destek: Vize reddinde iptal talebini nereye ileteceğinizi ve satış sonrası kime yazacağınızı önceden öğrenin.
Fiyatı kim belirler: kanal mı, sigorta şirketi mi?
Seyahat sağlık sigortasının tarifesini sigorta şirketi belirler (5684 sayılı Kanun md. 12). Kanun, Sigorta Acenteleri Yönetmeliği ve Genel Şartlar'da aynı ürünün her kanalda aynı fiyata satılacağını söyleyen bir hüküm bulamadık; kanallar arası fiyat farkını ölçen resmî bir veri de görmedik. Bu yüzden bu yazı kanalları fiyatla karşılaştırmaz.
Ölçebildiğimiz fark şirketler arasındadır. Medyan, teklifler sıralandığında ortada kalan değerdir. Tamamliyo'da 18–24 Ekim 2026'da alınan 675 teklifte aynı 30.000 € teminat için medyan fiyatlar şöyleydi:
| Şirket | 1–8 gün | 9–15 gün | 16–31 gün | 6 ay–1 yıl |
|---|---|---|---|---|
| Koru Sigorta | 156 TL | 272 TL | 500 TL | 928 TL |
| GiG Sigorta | 194 TL | 222 TL | 254 TL | 799 TL |
| Anadolu Sigorta | 278 TL | 389 TL | 671 TL | 3.892 TL |
| Hepiyi | 306 TL | 556 TL | 1.112 TL | 2.502 TL |
| Ana Sigorta | 751 TL | 806 TL | 1.084 TL | 3.642 TL |
| En yüksek / en düşük | 4,8 kat | 3,6 kat | 4,4 kat | 4,9 kat |
Bu rakamlar örnektir; hücre başına 9–37 teklif var, fiyat yolcuya, süreye ve ülkeye göre değişir, kesin fiyat teklif ekranında görünür. Farkın bir bölümü kapsamdan gelir: Koru ve GiG paketleri vize için gereken sağlık teminatlarını içerir, Anadolu, Hepiyi ve Ana paketlerinde bagaj gibi ek teminatlar da vardır. Aynı hafta 803 şirket isteğinin 675'i teklifle döndü (%84); yani her şirket her yolculuğa teklif vermez.
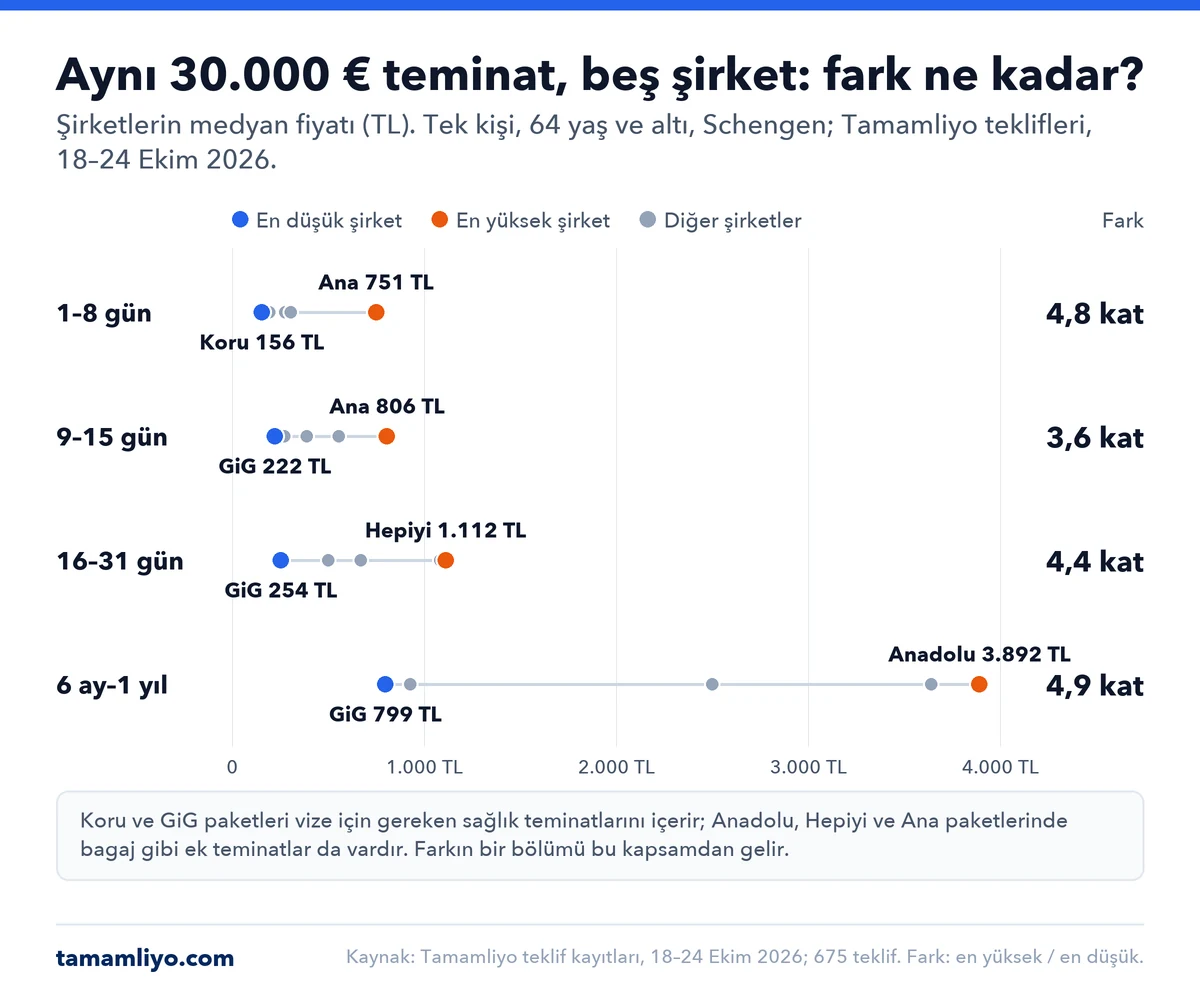
Tek şirketin ürününü sunan bir kanalda bu farkı göremezsiniz; karşılaştırma için en az iki şirketin teklifi gerekir.
Poliçe vize için geçerli mi, nasıl kontrol edilir?
AB Vize Kodu (810/2009) md. 15, sigortanın satış kanalını değil içeriğini düzenler. Poliçeyi bankadan, acenteden ya da internetten almanız geçerliliği tek başına belirlemez. Dosyaya koymadan önce poliçede şunları kontrol edin:
| Kontrol | Poliçede ne görmelisiniz? | Dayanak |
|---|---|---|
| Teminat | En az 30.000 € | md. 15/3 |
| Bölge | Tüm Schengen ülkelerinde geçerlilik | md. 15/3 |
| Süre | Kalışın tamamı; ad ve tarihler doğru yazılmış olmalı | md. 15/3 |
| Kapsam | Tıbbi nedenle ülkeye geri dönüş, acil tıbbi yardım ve/veya acil hastane tedavisi, ölüm masrafları | md. 15/1 |
| Alındığı yer | Kural olarak ikamet ettiğiniz ülke; Türkiye'de yaşıyorsanız Türkiye'de faaliyet gösteren şirketin poliçesi yeterlidir | md. 15/4 |
Konsolosluklar ve vize merkezleri ek şart koyabilir. Başvurmadan önce gideceğiniz ülkenin güncel listesine bakın:
- Almanya: Türkiye'deki Alman temsilciliklerine göre poliçe seyahatten bir gün önce başlayıp dönüşten bir gün sonra bitmelidir. Sigorta şirketi tedavi masrafını doğrudan hastane ya da doktora ödemelidir. Ayrıntılar Almanya vizesi için gerekli evraklar yazımızda.
- İspanya: Türkiye'deki vize başvuru merkezi, Schengen vizesinde sigortanın "herhangi bir yetkili sigorta şirketinden" yaptırılabileceğini yazıyor ve 7 günden kısa seyahatte en az 7 günlük poliçe istiyor. İspanya'nın ulusal vizelerinde şartlar farklıdır.
Kredi kartı sigortası: AB Vize El Kitabı'na göre karta bağlı seyahat sigortası Vize Kodu md. 15'e uyuyorsa kabul edilebilir. Belgede adınız, tarihler, en az 30.000 € teminat ve tüm Schengen geçerliliği görünmelidir.
Yurt dışındaki bir siteden poliçe: 5684 sayılı Kanun md. 15/2-d, yurt dışında geçirilecek süre için yabancı şirketten sağlık sigortası yaptırılmasına izin verir. AB Vize El Kitabı ikamet ülkesinde ya da bir AB üye devletinde kurulu şirketi kabul eder. Türkiye'de yaşayan biri için Vize Kodu md. 15/4'ün işaret ettiği seçenek yine Türkiye'deki şirketin poliçesidir.
Teminatın neleri kapsadığı için 30.000 € teminatlı seyahat sağlık sigortası rehberimize bakın.
Poliçenin gerçek olduğu nasıl doğrulanır?
Poliçenin gerçekliğini sigorta şirketinin poliçe sorgulama sayfasından, poliçede varsa karekoddan ya da şirketin çağrı merkezinden doğrulayabilirsiniz. Örneğin GiG Sigorta'nın poliçe sorgulama sayfası, Ana Sigorta'nın "Poliçelerim" ekranı var. Poliçede aracı acentenin unvanı ve levha numarası yazar (Sigorta Acenteleri Yönetmeliği md. 17/3); bu numarayı TOBB levha sorgu sayfasında aratabilirsiniz. Bankadan alınan poliçede levha numarası yerine TOBB kayıt numarası bulunur.
Sorun çıkınca muhatap kim?
Poliçeyi hangi kanaldan alırsanız alın, teminatı veren ve tazminatı ödeyen taraf sigorta şirketidir. Acente ve broker süreçte yardımcı olur; banka da bu satışta acentedir.
| Durum | İlk muhatap | Bilinmesi gereken |
|---|---|---|
| Yurt dışında tedavi gerekiyor | Poliçedeki asistans hattı | Hat numarası poliçede yazar; bildirim süresi ve onay şartı şirketin özel şartlarındadır |
| Masraf ya da tazminat talebi | Sigorta şirketi | Tazminatın şirketçe doğrudan hak sahibine ödenmesi esastır (Sigorta Acenteleri Yönetmeliği md. 17/2); acente ve broker yardımcı olabilir (Kanun md. 2/1-d, m) |
| İptal ya da vize reddi | Sigorta şirketi ya da aracılık eden acente | Genel Şartlar md. 11 bildirimi ikisine de yapmaya izin verir; internetten alınan poliçede e-posta gibi uzaktan iletişim aracı yeterlidir (Mesafeli Sözleşmeler Yönetmeliği md. 14/1) |
| Aracının işlemiyle ilgili sorun | Poliçeyi satan aracı | Sigorta şirketinin ayıplı hizmetinden acente sorumlu değildir; acentenin sorumluluğu acentelik faaliyetiyle sınırlıdır (Kanun md. 23/9) |
| Şirket talebi reddetti ya da cevap vermedi | Sigorta Tahkim Komisyonu | Önce şirkete başvurulur; talep olumsuz sonuçlanırsa ya da şirket 15 iş günü içinde yazılı cevap vermezse Komisyon'a gidilebilir (Kanun md. 30/13). Seyahat sağlık sigortası zorunlu sigorta olmadığı için şirketin tahkim sistemine üye olması gerekir (md. 30/1); üyelik bilgisi şirketin bilgilendirme metninde yer alır |
| Şirket ya da aracı hakkında şikâyet | SEDDK | e-Devlet'teki "Sigortacılık ve Özel Emeklilik Şikayet Başvuru ve Takibi" hizmeti ya da SEDDK'nın elektronik şikâyet kanalı |
İptal ve vize reddi: kanal fark eder mi?
Seyahat sağlık sigortasında temel iptal kuralı kanala göre değişmez. Seyahat Sağlık Sigortası Genel Şartları md. 4'e göre seyahate gidemeyen kişi, poliçe başlangıcından en geç 24 saat önce haber verip poliçeyi sigorta şirketine iade ederek primini geri alır. Genel Şartlar md. 11 bildirimin sigorta şirketinin merkezine ya da aracılık eden acenteye noter ya da taahhütlü mektupla yapılacağını söyler; internetten alınan poliçede e-posta gibi bir uzaktan iletişim aracı da yeterlidir (Mesafeli Sözleşmeler Yönetmeliği md. 14/1).
- Vize reddi: Vize reddinde iadenin koşulu ve oranı şirketin özel şartlarına göre değişir. Birçok şirket ret yazısıyla poliçeyi iptal ediyor; kısa süreli poliçelerde prim iadesi yapmadığını belirten şirket de var. İade koşulunu belirleyen kanal değil, poliçedeki sigorta şirketi ve özel şartlardır.
- Cayma: Süresi bir aydan kısa seyahat poliçelerinde internetten alınmış olsa bile cayma hakkı yoktur (Mesafeli Sözleşmeler Yönetmeliği md. 13/1-b).
- Vize reddi teminatı: Bu ek teminat primi geri ödemez; konsolosluğa ödenen vize harcını poliçedeki limit ve kesintiyle karşılar. Her pakette bulunmaz.
Adımlar için seyahat sağlık sigortası iptal rehberimize bakın.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Tamamliyo hukuken broker değil acentedir; sigorta şirketleri adına aracılık eder. Seyahat sağlıkta Koru Sigorta, GiG Sigorta, Anadolu Sigorta, Hepiyi ve Ana Sigorta teklif verir; tarih ve ülkeye göre her şirket teklif vermeyebilir.
Teklifleri tek ekranda karşılaştırıp online satın alırsınız; poliçe ödemeden sonra e-postayla gelir. Riski sigorta şirketi üstlenir, tazminatı sigorta şirketi öder. Kısa özet ve teklif ekranı için seyahat sağlık sigortası nereden alınır sayfamıza bakın.
Sıkça Sorulan Sorular
Seyahat sağlık sigortası bankadan alınır mı?
Evet. Bankalar sigorta acentesi olarak seyahat sağlık sigortası satabilir; 5684 sayılı Kanun md. 23/3 onları TOBB levhasına kayıttan muaf tutar, bankalar TOBB'dan kayıt numarası alır. Kasım 2026'da incelediğimiz üç bankanın her biri tek bir şirketin ürününü sunuyordu. Riski sigorta şirketi üstlenir, tazminatı sigorta şirketi öder.
Seyahat sigortası bankadan mı, acenteden mi alınmalı?
Bu, ne aradığınıza bağlıdır. Tek şirketin paketi yeterliyse ve bankanızın uygulamasını kullanıyorsanız banka işinizi görebilir. Birden çok şirketin fiyat ve teminatını görmek ya da yüz yüze danışmak istiyorsanız birden çok şirketle çalışan bir acenteye bakılabilir. İki kanalda da vize şartını poliçenin içeriği karşılar: en az 30.000 €, tüm Schengen ve kalışın tamamı.
Bankadan mı, acenteden mi almak daha ucuz?
Bunu gösteren resmî bir veri bulamadık. Tarifeyi sigorta şirketi belirler (5684 sayılı Kanun md. 12); kanallar arası fiyat farkını ölçen bir kaynak görmedik. Ölçebildiğimiz fark şirketler arasındadır: Tamamliyo'da 18–24 Ekim 2026 tekliflerinde aynı 30.000 € teminat için şirketlerin medyan fiyatları arasındaki fark 3,6 ile 4,9 kat arasındaydı. Farkın bir bölümü kapsamdan gelir.
İnternetten ya da karşılaştırma sitesinden alınan poliçe vize için geçerli mi?
Evet, poliçe vize şartlarını karşılıyorsa geçerlidir. AB Vize Kodu md. 15 satış kanalını değil poliçenin içeriğini düzenler: en az 30.000 € teminat, tüm Schengen ülkelerinde geçerlilik ve kalışın tamamı. Tıbbi nedenle geri dönüş, acil tedavi ve ölüm masrafları da kapsanmalıdır. Ülkeye özel şartları konsolosluğun ya da vize merkezinin güncel listesinden kontrol edin.
Karşılaştırma sitesinin ya da acentenin yetkili olduğunu nasıl anlarım?
Sitede yazan unvan ve numarayı resmî listede aratın. Acenteleri TOBB levha sorgu sayfasında unvan, levha numarası, vergi numarası ya da il ile bulabilirsiniz; brokerler SEDDK'nın aktif broker listesindedir. Bankalar levhadan muaftır. Poliçeyi aldıktan sonra poliçedeki aracı unvanını ve levha numarasını da kontrol edebilirsiniz.
Seyahat sağlık sigortası poliçesinin gerçek olduğunu nasıl doğrularım?
Poliçedeki sigorta şirketinin poliçe sorgulama sayfasından, poliçede varsa karekoddan ya da şirketin çağrı merkezinden doğrulayabilirsiniz. Poliçede aracı acentenin unvanı ve levha numarası da yazar (Sigorta Acenteleri Yönetmeliği md. 17/3); bu numarayı TOBB levha sorgu sayfasında aratın. Bankadan alınan poliçede levha numarası yerine TOBB kayıt numarası bulunur.
Seyahat sağlık sigortası aynı gün alınabilir mi?
Evet. Online kanallarda poliçe ödemeden sonra elektronik olarak gönderilir; Tamamliyo'da poliçe ödemeden sonra e-postayla gelir. Poliçe seyahat başlamadan alınmalıdır: örneğin GiG Sigorta poliçenin seyahat başlamadan ve sınır pasaport kontrolünden geçmeden önce alınmasını istiyor. En az 24 saat önce düzenlenmesini isteyen şirket de var; yolculuk yaklaştıysa şirket şartını kontrol edin.
Vize reddedilirse iptal için nereye başvururum?
Sigorta şirketine ya da poliçeye aracılık eden acenteye başvurursunuz. Genel Şartlar md. 4'e göre poliçe başlangıcından en geç 24 saat önce bildirip poliçeyi iade etmeniz gerekir. Vize reddinde iadenin koşulu şirketin özel şartlarına göre değişir; birçok şirket ret yazısı ister. İnternetten aldıysanız talebinizi e-posta gibi bir uzaktan iletişim aracıyla iletebilirsiniz.
Kredi kartımın seyahat sigortası vize için yeterli mi?
Yeterli olabilir, ama kontrol etmek gerekir. AB Vize El Kitabı, Vize Kodu md. 15'e uyan kredi kartı sigortasının kabul edilebileceğini söylüyor. Belgede adınız, seyahat tarihleri, en az 30.000 € teminat ve tüm Schengen geçerliliği görünmelidir. Kartınızı çıkaran bankadan kapsamı gösteren belgeyi isteyip konsolosluk listesiyle karşılaştırın.
Bankadan aldığım poliçede tazminatı kim öder?
Tazminatı sigorta şirketi öder. Banka bu satışta acentedir; Sigorta Acenteleri Yönetmeliği md. 17/2'ye göre tazminatın sigorta şirketince doğrudan hak sahibine ödenmesi esastır. Yurt dışında tedavi gerekirse poliçedeki asistans hattını arayın. Şirket talebinizi reddederse ya da 15 iş günü içinde yazılı cevap vermezse, şirket üyeyse Sigorta Tahkim Komisyonu'na başvurabilirsiniz.
Kaynaklar
- 5684 sayılı Sigortacılık Kanunu (md. 2, 12, 15, 21, 23, 30)
- Sigorta Acenteleri Yönetmeliği (md. 9, 13, 17, 19)
- TOBB levha sorgu sayfası; SEDDK: sigorta acenteleri, brokerler, iletişim ve şikâyet
- SBM: Sağlık ve Seyahat Sigortaları, Eylül 2026 (veri güncelleme 4 Ekim 2026)
- Seyahat Sağlık Sigortası Genel Şartları (md. 4, 11)
- Finansal Hizmetlere İlişkin Mesafeli Sözleşmeler Yönetmeliği (md. 13, 14)
- AB Vize Kodu (810/2009) md. 15; AB Vize El Kitabı I (5.3, 6.9)
- Almanya'nın Türkiye temsilcilikleri; İspanya vize başvuru merkezi (İstanbul): seyahat sigortası, turistik vize evrak listesi
- e-Devlet, SEDDK hizmetleri
- Tamamliyo incelemesi ve verisi: üç bankanın seyahat ürünü sayfaları (Kasım 2026), teklif kayıtları (18–24 Ekim 2026)