Kısa cevap: Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete'de yayımlanarak yürürlüğe girdi. Alışveriş, kiralama ya da hizmet satın alırken sunulan sigortaların kapsamı genişledi: yalnız telefon, bilgisayar ve beyaz eşya gibi cihazlara izin veren eski kural kalktı. Her türlü mal, ev hayvanı ve seyahat, etkinlik, abonelik gibi hizmetler sigortalanabiliyor. Sigorta satışın şartı yapılamıyor; yıllık prim, aylık brüt asgari ücreti geçemiyor.
Bu yazıda yönetmeliği madde madde, yürürlükten kalkan eski kuralla karşılaştırarak anlatıyoruz. Alışveriş sitesi, seyahat platformu ya da abonelik hizmeti işletiyorsanız ve müşterilerinize sigorta sunmayı düşünüyorsanız gömülü sigorta altyapısı sayfamıza da bakabilirsiniz.
Son güncelleme: · Bilgiler 12 Kasım 2026 tarihli Resmî Gazete'de yayımlanan iki yönetmelikten, yürürlükten kalkan 16 Haziran 2021 tarihli yönetmelik metninden ve 2026 asgari ücret kararından derlendi. Bu yazı genel bilgilendirmedir, hukuki görüş değildir.
Öne Çıkanlar
- Yönetmelik 12 Kasım 2026'da yayımlandığı gün yürürlüğe girdi. Aynı gün mesafeli sigorta sözleşmeleri yönetmeliğinin, cihaz ve seyahat bileti sigortalarını düzenleyen 10. maddesi yürürlükten kaldırıldı.
- Eski kural yalnız bilgisayar, tablet, cep telefonu ve beyaz eşya gibi cihazlara, bir de yolcu taşıyıcının kendi sitesinde satılan seyahat sigortasına izin veriyordu. Yeni kuralda her türlü malın kırılma, kayıp, çalınma, yanma ve arıza riskleri, ev hayvanları ve seyahat, konaklama, etkinlik, abonelik, fatura ödeme, siber güvenlik, araç kiralama gibi hizmetler sigortalanabiliyor.
- Sigorta, alışverişin ya da kiralamanın şartı yapılamaz. Sigortayı almayan müşteriye farklı fiyat ya da daha kötü koşul uygulanamaz.
- Yıllık brüt prim, teminatın başladığı yılın ilk altı ayındaki aylık brüt asgari ücreti geçemez. 2026'da bu tutar 33.030 TL. Teminat süresi en fazla 2 yıldır.
- Sigorta satış sırasında ya da satıştan sonraki 14 gün içinde sunulabilir. Ürünü iade ederseniz ya da sözleşmeden caydığınızda sigorta da kendiliğinden sona erer, ceza ödenmez.
- Zorunlu sigortalar (trafik sigortası dahil), DASK, konut ve işyeri, araç (kiralama bağlantılı olanlar hariç), nakliyat, tarım ve birikimli sigortalar bütünleşik olarak sunulamaz.
İçindekiler
- Bütünleşik sigorta nedir?
- Eski kurala göre ne değişti?
- Hangi sigortalar sunulabilir?
- Hangi sigortalar sunulamaz?
- Prim sınırı ne kadar?
- Tüketici olarak haklarınız neler?
- İşletmeler için yükümlülükler neler?
- Seyahat sigortaları açısından ne anlama geliyor?
- Yürürlük ve uygulamaya geçiş
- Sıkça sorulan sorular
Bütünleşik sigorta nedir?
Bütünleşik sigorta, bir mal satılırken, kiralanırken ya da bir hizmet satılırken, aynı fiziki mağazada veya internet sitesinde müşteriye sunulan sigortadır. Yönetmelik bunu şöyle tanımlıyor: mal veya hizmetin satıldığı ortamda, o mal, hizmet ya da bunların finansmanıyla doğrudan bağlantılı risklerle sınırlı teminatlar içeren sigorta (md. 4/1-b). Dünyada "embedded insurance", Türkçede çoğu zaman "gömülü sigorta" denen modelin resmî adı budur. Modelin genel işleyişini bütünleşik sigorta modeli nedir yazımızda anlattık.
Yönetmelik sigorta şirketlerini, reasürans şirketlerini, sigorta teminatı veren emeklilik şirketlerini, sigorta acentelerini ve brokerleri, bankaları ve bütünleşik sigortalar için ticaret ortamı sağlayan kişi ve kuruluşları kapsar (md. 2). Son grup, sigortacılık lisansı olmayan ama müşterisine sigortayı kendi kasasında ya da sitesinde gösteren mağazalar, e-ticaret siteleri ve hizmet sağlayıcılardır. Sigortayı yine sigorta şirketi verir. Satış ise yetkili bir kuruluş üzerinden yapılır: sigorta şirketi, acente, broker ya da banka. Mağaza ya da site yalnız ortamı sağlar.
Eski kurala göre ne değişti?
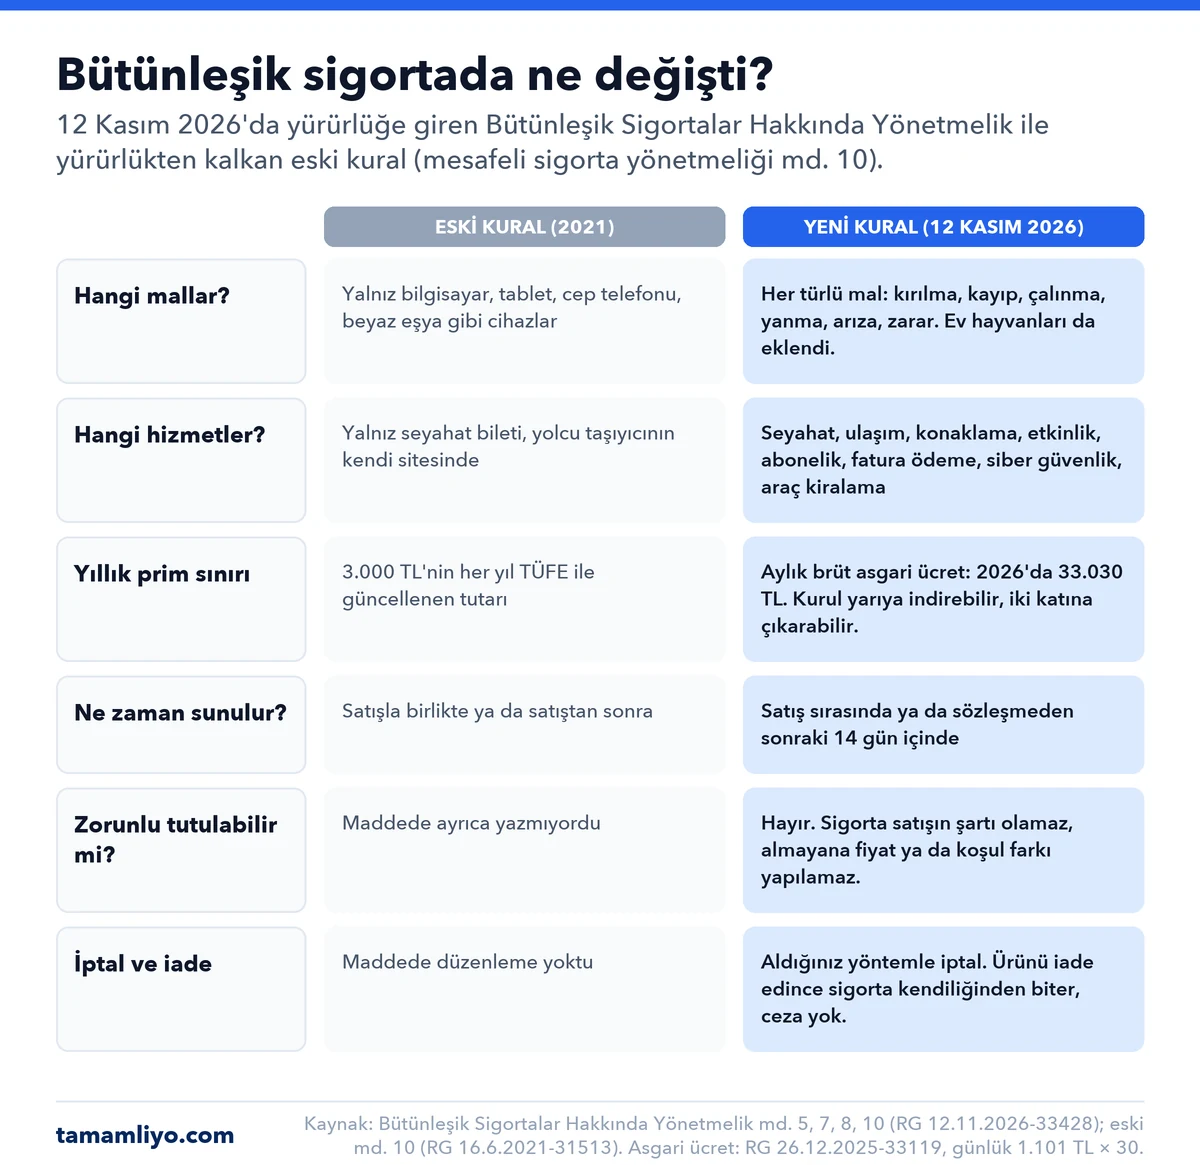
12 Kasım 2026'ya kadar mal ve hizmet satışıyla bağlantılı sigortalar, 16 Haziran 2021 tarihli Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelik'in 10. maddesiyle düzenleniyordu. Aynı gün yayımlanan değişiklik yönetmeliği bu maddeyi yürürlükten kaldırdı. Bütünleşik sigortaları artık yalnız yeni yönetmelik düzenliyor. Aşağıdaki tablo iki metni madde madde karşılaştırıyor.
| Konu | Eski kural (md. 10, 2021) | Yeni kural (12 Kasım 2026) |
|---|---|---|
| Sigortalanabilen mallar | Bilgisayar, tablet, cep telefonu ve beyaz eşya gibi cihazlar; elektronik cihaz, makine kırılması ve hırsızlık sigortası | Her türlü mal: kırılma, kayıp, çalınma, yanma, arıza ve her türlü zarar (md. 5/1-a) |
| Hizmetler | Yalnız seyahat bileti; sigorta yolcu taşımacılığı yapanın kendi sitesi ya da mobil uygulamasından sunulabiliyordu | Seyahat, ulaşım, konaklama, etkinlik, abonelik, fatura ödeme, siber güvenlik, paylaşımlı ve kısa süreli araç kiralama (md. 5/1-c) |
| Yeni alanlar | Yoktu | Ev hayvanı; Türkiye'de ikamet izni ve vize başvurusunda istenen sigortalar; banka kredisiyle bağlantılı hayat, borç ödeme ve ferdi kaza sigortaları (md. 5/1-b, ç, d) |
| Yıllık prim sınırı | 3.000 TL'nin her yıl TÜFE değişimiyle artırılmış tutarı | Aylık brüt asgari ücret (2026'da 33.030 TL); Kurul mal ya da hizmete göre yarıya indirebilir, iki katına çıkarabilir (md. 7/1) |
| Teminat süresi | En fazla 2 yıl (uzatılmış garanti hariç) | En fazla 2 yıl; uzatılmış garantide garanti süresine uygun uzatılabilir (md. 7/2) |
| Ne zaman sunulur? | Cihazla birlikte ya da satıştan sonra aynı cihazla bağlantılı olarak | Satış sırasında ya da satış veya kira sözleşmesinden itibaren 14 gün içinde (md. 8/1) |
| Sigortayı şart koşma | Maddede ayrıca yazmıyordu | Sigorta satışın ya da kiralamanın şartı yapılamaz; almayan müşteriye fiyat ya da koşul farkı yapılamaz (md. 8/4, 8/5) |
| Sözleşmeyi sona erdirme | Maddede düzenleme yoktu | Sözleşmenin kurulduğu yöntemle sona erdirme hakkı; ürün iadesinde ve caymada sigorta kendiliğinden biter (md. 10) |
| Bilgilendirme ve onay | Bilgilendirme ve poliçe çağrı merkezi ya da kalıcı veri saklayıcısıyla | Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik tümüyle uygulanır; kimlik doğrulamalı güvenli onay alınır (md. 9) |
| Mağazaya ödenen bedel | Primle bağlantılı olamazdı | Sigorta aracılığı komisyonu sayılamaz (md. 11/2) |
| Kuruma bildirim | Uygulamadan 1 ay önce | Uygulamadan 1 ay önce (md. 13) |
Üçüncü kişilerin e-ticaret sitelerinde sigorta satışına ilişkin genel kural ise duruyor. Yetkili kuruluşlar kendi siteleri dışında, mal ve hizmet satılan e-ticaret ortamlarında sigorta ürünü satamaz; yalnız reklam verebilir. Bu kuralın istisnası eskiden 10. maddeydi, şimdi bütünleşik sigortalar (mesafeli sözleşmeler yönetmeliği md. 9/4, 12 Kasım 2026 değişikliğiyle).
Bütünleşik sigorta olarak hangi sigortalar sunulabilir?
Yönetmeliğin 5. maddesi beş grup sayıyor. Grupların dışındaki bir risk bütünleşik sigorta olarak sunulamaz.
| Bent | Teminat | Örnek |
|---|---|---|
| a | Malın kırılması, kaybı, çalınması, yanması, arızalanması ve her türlü zarar görmesi | Telefon ekranı kırılması, gözlük ya da saatin çalınması, mobilyanın hasar görmesi |
| b | Ev hayvanının hastalanması, çalınması ve kaybı | Evcil hayvan ürünleri satan bir sitede sunulan teminat |
| c | Seyahat, ulaşım, konaklama, etkinlik, abonelik, fatura ödeme, siber güvenlik, paylaşımlı ya da kısa süreli araç kiralama hizmetlerinin, hizmet sağlayandan kaynaklanmayan nedenlerle kullanılamaması, iptali, kesintiye uğraması, yetkisiz kullanılması; seyahatle bağlantılı diğer riskler | Konser biletinin, otel rezervasyonunun ya da uçak biletinin müşterinin hastalığı nedeniyle kullanılamaması |
| ç | 6458 sayılı Yabancılar ve Uluslararası Koruma Kanunu'na göre ikamet izni ve vize başvurusunda istenen sigortalar | Türkiye'de ikamet izni başvurusu yapan yabancının sağlık sigortası |
| d | Bankaların kendilerine ait olmayan e-ticaret sitelerinde verdiği bireysel kredilerle bağlantılı hayat, borç ödeme ve ferdi kaza sigortaları | Alışveriş kredisiyle birlikte sunulan borç ödeme sigortası |
Örnekler bizim açıklamamızdır; bir ürünün hangi bende girdiğine, ürünü sunan sigorta şirketi ve Kurum karar verir. (c) bendindeki koşul önemli: teminat, hizmetin "hizmet sağlayandan kaynaklanmayan nedenlerle" kullanılamaması içindir. Hizmeti satan firmanın kendisinden kaynaklanan iptal bu bendin dışında kalır.
Hangi sigortalar bütünleşik olarak sunulamaz?
6. madde kapalı bir yasak listesi veriyor. Bazı yasakların, 5. maddedeki gruplar için istisnası var.
| Sunulamaz | İstisna |
|---|---|
| Zorunlu sigortalar (trafik sigortası dahil, Sigortacılık Kanunu md. 13 ve diğer kanunlar) | Yok |
| Zorunlu deprem sigortası (DASK) | Yok |
| Konut ve işyeri sigortaları | Yok |
| Kara, hava, raylı ve su araçlarının sigortaları (kasko gibi) | Paylaşımlı ya da kısa süreli araç kiralamayla bağlantılı olanlar |
| Özel Sağlık Sigortaları Yönetmeliği kapsamındaki sigortalar ve hastalık sigortaları | Yabancıların ikamet izni ve vize başvurusunda istenen sigortalar (5/ç) |
| Ferdi kaza sigortaları | Hizmet (5/c) ve banka kredisi (5/d) bağlantılı olanlar |
| Hayat sigortaları | Banka kredisi bağlantılı olanlar (5/d) |
| Sorumluluk sigortaları | Ev hayvanı (5/b) ve hizmet (5/c) bağlantılı olanlar |
| Kredi ve kefalet sigortaları | Banka kredisi bağlantılı olanlar (5/d) |
| İnşaat ve montaj, birikimli ve yatırımlı, tarım, finansal kayıp, nakliyat, hukuksal koruma sigortaları | Yok |
Yani bir otomobil galerisi ya da e-ticaret sitesi, araç satarken trafik sigortasını veya kaskoyu bütünleşik sigorta olarak sunamaz. Bu sigortalar sigorta şirketinden, acenteden ya da brokerden ayrıca alınır. Bir emlak sitesi de kiralık evle birlikte DASK veya konut sigortası sunamaz.
Bütünleşik sigortada prim sınırı ne kadar?
Sigortanın yıllık brüt primi, teminatın başladığı takvim yılının ilk altı ayında geçerli olan aylık brüt asgari ücreti geçemez (md. 7/1). 2026'da işçinin günlük brüt asgari ücreti 1.101 TL'dir (Asgari Ücret Tespit Komisyonu Kararı, RG 26.12.2025-33119). Aylık brüt tutar 30 günle 33.030 TL eder. Teminatı 2026'da başlayan bir bütünleşik sigortanın yıllık brüt primi bu tutarı aşamaz. Teminatı 2027'de başlayanlarda 2027'nin ilk altı ayındaki asgari ücret esas alınır.
| Durum | Yıllık brüt prim sınırı |
|---|---|
| Genel sınır | 33.030 TL |
| Kurul en fazla yarıya indirirse | 16.515 TL |
| Kurul en fazla iki katına çıkarırsa | 66.060 TL |
Kurul sınırı mal ya da hizmet türüne göre değiştirebilir; böyle bir karar çıkarsa o mal ya da hizmet için tablodaki aralıkta yeni bir sınır uygulanır. Eski kuraldaki sınır 3.000 TL'nin her yıl TÜFE ile güncellenmiş tutarıydı. Yeni sınır asgari ücrete bağlandığı için her yıl yeni asgari ücretle birlikte değişir.
Tüketici olarak haklarınız neler?
- Sigorta zorunlu değil: Satıcı ürünü ya da hizmeti sigorta almanız şartıyla satamaz. Sigortayı reddettiğinizde fiyat yükseltilemez, koşullar aleyhinize değiştirilemez (md. 8/4, 8/5).
- Kimin sigortası olduğunu bilmek: Mağazada görünür bir yerde, internette bir bağlantıyla şunlar gösterilmelidir: sigorta şirketinin ve varsa acente ya da brokerin unvanı ve iletişim bilgisi, prim tutarı, sigortanın kapsamı, tazminatı sigorta şirketinin ödeyeceği ve ayrıntılı bilginin nerede olduğu (md. 8/3). Satıcı, sigortayı kendisi veriyormuş gibi davranamaz (md. 8/2).
- Bilgilendirme ve poliçe: Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik bütünüyle uygulanır. Poliçe size verilir; kısa mesaj, e-posta ya da e-Devlet gibi kalıcı bir ortamla da verilebilir (md. 9/1-2). Sözleşme kurulmadan önce sigorta şirketi sizi işlemin yapıldığı ortam hakkında bilgilendirir ve kimliğinizi doğrulayan güvenli bir yöntemle onayınızı alır (md. 9/3).
- Kolay iptal: Sigortayı sona erdirme talebinizi herhangi bir uzaktan iletişim aracıyla mağazaya, siteye ya da yetkili kuruluşa iletebilirsiniz. Sigortayı hangi yöntemle aldıysanız aynı yöntemle sona erdirebilmelisiniz. Size daha zor bir yöntem dayatılamaz (md. 10/1-3).
- Ürün iadesinde sigorta da biter: Ürün ya da hizmet sözleşmesinden cayar, feshe, iptale ya da dönmeye gittiğinizde sigorta da kendiliğinden sona erer ve sizden tazminat ya da cezai şart istenemez (md. 10/4). Yönetmelik bu durumda primin nasıl iade edileceğini ayrıca yazmıyor; poliçenin iptal ve iade şartlarına bakın.
- Primi ayrı görmek: Prim ürün bedeliyle birlikte alınıyorsa ödeme belgesinde ayrı gösterilir. Ayrı ödüyorsanız prim makbuzu verilir. Sigorta primi olarak yaptığınız ödeme sigorta şirketine yapılmış sayılır (md. 11/1).
E-ticaret siteleri ve işletmeler için yükümlülükler neler?
Müşterisine sigorta sunmak isteyen mağaza, e-ticaret sitesi ya da hizmet sağlayıcı bunu tek başına yapamaz; bir yetkili kuruluşla çalışır. Yükümlülükler iki tarafa şöyle dağılıyor:
| Yükümlülük | Kimde? | Madde |
|---|---|---|
| Uygulamaya başlamadan 1 ay önce Kuruma bilgi vermek | Yetkili kuruluş (sigorta şirketi, acente, broker, banka) | 13 |
| Sigortayı satışın şartı yapmamak, almayana fiyat farkı uygulamamak | Satış yapan işletme | 8/4, 8/5 |
| Sigorta şirketini, aracıyı, primi ve kapsamı mağazada görselle, internette bağlantıyla göstermek | Sigortanın sunulduğu ortam | 8/3 |
| Sigortayı işletme veriyormuş izlenimi yaratmamak | Herkes | 8/2 |
| Sözleşmenin kurulduğu yöntemle sona erdirme talebi alacak sistemi kurmak | Ticaret ortamı sağlayan işletme | 10/2 |
| Primi ödeme belgesinde ayrı göstermek ya da makbuz vermek | Tahsilatı yapan | 11/1 |
| Bilgilendirme, poliçe verme, kimlik doğrulamalı güvenli onay | Sigorta şirketi | 9 |
| Ödeme güvenliği, bilgi sistemleri ve entegrasyon güvenliği, işlem kayıtları | Yetkili kuruluş | 12 |
Yetkili kuruluşun işletmeye ödediği hizmet bedeli sigorta aracılığı komisyonu sayılmaz (md. 11/2). Kurum, yönetmeliğin uygulanmasına ilişkin usul ve esasları belirlemeye ve alt düzenleme yapmaya yetkilidir (md. 14). Uygulamada ayrıntılar bu düzenlemelerle netleşecek. Bir platform olarak sigorta sunmayı planlıyorsanız gömülü sigorta altyapısı sayfamıza bakabilirsiniz.
Seyahat sigortaları açısından ne anlama geliyor?
Eski kuralda seyahatle ilgili sigorta yalnız bilet satışıyla birlikte ve yalnız yolcu taşımacılığı yapan firmanın kendi sitesinde ya da uygulamasında sunulabiliyordu. Yeni kuralda seyahat, ulaşım, konaklama ve etkinlik hizmetlerinin satıldığı her fiziki ya da elektronik ortam, bu hizmetlerin müşteriden kaynaklanan nedenlerle kullanılamaması, iptali ve kesintiye uğraması riskleri için bütünleşik sigorta sunabilir. Seyahat hizmetiyle bağlantılı diğer riskler de bu bende giriyor (md. 5/1-c). Bilet iptali ve rötar teminatlarının nasıl işlediğini bilet iptal ve rötar sigortası yazımızda anlattık.
Seyahat sağlık sigortası için metin tam net değil. Özel Sağlık Sigortaları Yönetmeliği seyahat sağlık sigortasını kendi kapsamı dışında tutuyor (md. 2/1). Bütünleşik Sigortalar Yönetmeliği ise o yönetmeliğin kapsamındaki sigortaların yanında "hastalık sigortalarını" da yasak listesine koyuyor (md. 6/1-ç). Bu nedenle seyahat sağlık sigortasının bir bilet ya da otel satışıyla birlikte bütünleşik olarak sunulup sunulamayacağı, Kurum'un alt düzenlemeleriyle netleşecek. 5/1-ç bendindeki vize sigortası istisnası ise Türkiye'ye gelen yabancılar içindir. Türk vatandaşlarının Schengen vizesi için aldığı seyahat sağlık sigortası 6458 sayılı Kanun'un konusu değildir.
Vize başvurusu için seyahat sağlık sigortasını bugün olduğu gibi ayrı bir poliçeyle alabilirsiniz. Tamamliyo'da seyahat sağlık sigortası tekliflerini karşılaştırabilirsiniz.
Yürürlük ve uygulamaya geçiş
Yönetmelik yayımlandığı 12 Kasım 2026'da yürürlüğe girdi (md. 15). Eski 10. maddeyi kaldıran değişiklik de aynı gün yürürlüğe girdi. Yönetmelikte geçiş hükmü yok. Yeni bir bütünleşik sigorta uygulaması için yetkili kuruluşun Kuruma uygulamadan bir ay önce bilgi vermesi gerekiyor (md. 13). Bu yüzden gözlük, saat ya da etkinlik bileti gibi yeni alanlardaki ürünlerin satışa çıkması bildirimden en az bir ay sonra mümkün. Kurum gerekli görürse uygulamada değişiklik isteyebilir.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Poliçeyi sigorta şirketi düzenler, riski ve tazminatı sigorta şirketi üstlenir. Platformlar ve iş ortakları için sunduğumuz altyapıyı gömülü sigorta API sayfasında anlattık. Gömülü sigortanın dünyadaki örnekleri için embedded insurance nedir yazımıza bakabilirsiniz.
Sıkça Sorulan Sorular
Bütünleşik Sigortalar Hakkında Yönetmelik ne zaman yürürlüğe girdi?
Yönetmelik 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete'de yayımlandı ve aynı gün yürürlüğe girdi. Aynı sayıda yayımlanan değişiklikle, cihaz ve seyahat bileti sigortalarını düzenleyen eski mesafeli sigorta sözleşmeleri yönetmeliğinin 10. maddesi yürürlükten kaldırıldı.
Bütünleşik sigorta nedir?
Bütünleşik sigorta, bir mal ya da hizmet satılırken veya kiralanırken aynı mağazada ya da internet sitesinde sunulan, o mal ya da hizmetle doğrudan bağlantılı risklerle sınırlı sigortadır. Örneğin telefon alırken ekran kırılması sigortası ya da konser bileti alırken bilet iptal sigortası. Dünyada embedded insurance, Türkçede gömülü sigorta da denir.
Alışveriş yaparken sigorta almak zorunlu mu?
Hayır. Yönetmeliğe göre sigorta, mal ya da hizmet satın almanın veya kiralamanın şartı yapılamaz. Sigortayı almayan müşteriye daha yüksek fiyat ya da daha kötü satış koşulu uygulanamaz (md. 8/4 ve 8/5).
Bütünleşik sigortada prim sınırı ne kadar?
Yıllık brüt prim, teminatın başladığı yılın ilk altı ayında geçerli aylık brüt asgari ücreti geçemez. 2026'da bu tutar 33.030 TL'dir (günlük 1.101 TL × 30). Kurul bu sınırı mal ya da hizmet türüne göre yarıya indirebilir ya da iki katına çıkarabilir. Teminat süresi en fazla 2 yıldır; uzatılmış garantide garanti süresine göre uzayabilir.
Gözlük, saat gibi ürünler satın alırken sigortalanabilir mi?
Evet. Eski kural yalnız bilgisayar, tablet, cep telefonu ve beyaz eşya gibi cihazlara izin veriyordu. Yeni yönetmelik her türlü malın kırılma, kayıp, çalınma, yanma, arıza ve zarar risklerini kapsıyor (md. 5/1-a). Yetkili kuruluş uygulamaya başlamadan bir ay önce Kuruma bilgi vermek zorunda olduğu için bu ürünlerin satışa çıkması zaman alabilir.
Ürünü iade edersem bütünleşik sigorta ne olur?
Ürün ya da hizmet sözleşmesinden cayarsanız veya sözleşme feshedilir, iptal edilirse sigorta sözleşmesi de kendiliğinden sona erer. Sizden tazminat ya da cezai şart istenemez (md. 10/4). Primin iadesi için poliçenin iptal şartlarına bakın; yönetmelik iade hesabını ayrıca düzenlemiyor.
Trafik sigortası, kasko veya DASK bütünleşik sigorta olarak satılabilir mi?
Hayır. Trafik sigortası dahil zorunlu sigortalar, DASK, konut ve işyeri sigortaları ve kasko gibi araç sigortaları bütünleşik olarak sunulamaz (md. 6/1-a, b, c, f). Tek istisna paylaşımlı ya da kısa süreli araç kiralamayla bağlantılı sigortalardır.
Uçak bileti ya da otel alırken seyahat sigortası sunulabilir mi?
Seyahat, ulaşım, konaklama ve etkinlik hizmetlerinin müşteriden kaynaklanan nedenlerle kullanılamaması, iptali veya kesintiye uğraması için sunulabilir (md. 5/1-c). Eskiden bu yalnız yolcu taşıyıcının kendi sitesinde mümkündü. Seyahat sağlık sigortası için metin net değil: hastalık sigortaları yasak listesinde. Konu Kurum'un alt düzenlemeleriyle netleşecek.
E-ticaret sitem müşterilerine sigorta sunmak için ne yapmalı?
Bir sigorta şirketi, acente, broker ya da bankayla çalışmalısınız; satış yetkili kuruluş üzerinden yapılır. Yetkili kuruluş uygulamadan bir ay önce Kuruma bilgi verir. Sitenizde sigorta şirketi, aracı, prim ve kapsam bilgisi bir bağlantıyla gösterilmeli. Sigorta zorunlu tutulmamalı, prim ödeme belgesinde ayrı yazılmalı. Müşteri, sigortayı aldığı yöntemle sona erdirebilmeli.
Kaynaklar
- Resmî Gazete: Bütünleşik Sigortalar Hakkında Yönetmelik (12.11.2026, sayı 33428; md. 1–16)
- Resmî Gazete: Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelikte Değişiklik Yapılmasına Dair Yönetmelik (12.11.2026, sayı 33428)
- Resmî Gazete: Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelik (16.6.2021, sayı 31513; md. 9 ve yürürlükten kalkan md. 10)
- Resmî Gazete: Asgari Ücret Tespit Komisyonu Kararı 2025/1 (26.12.2025, sayı 33119; 2026 günlük brüt asgari ücret 1.101 TL)
- Resmî Gazete: Özel Sağlık Sigortaları Yönetmeliği (23.10.2013, sayı 28800; md. 2/1)