Kısa cevap: Nakliyat sigortası (emtia sigortası), kara, deniz, hava ya da demiryoluyla taşınan ticari yükün yolda uğradığı kayıp ve hasarı poliçedeki klozlara göre ödeyen mal sigortasıdır. Yükün sahibi ya da satış sözleşmesine göre satıcı yaptırır. Taşıyıcının sorumluluğu kilogram başına sınırlı olduğu için yükün gerçek değerini bu sigorta korur.
Enstitü Yük Klozları içinde kapsamı en geniş olan (A), en dar olan (C)'dir; Türkiye'de poliçeler 1 Ocak 1953'ten beri yürürlükte olan Emtia Nakliyat Sigortası Genel Şartları'na dayanır. İthalat ya da ihracat sevkiyatınız için nakliyat sigortası teklifini online alabilirsiniz.
Son güncelleme: · Bilgiler Türkiye Sigorta Birliği'nin (TSB) yayımladığı Enstitü Yük Klozları (A), (B), (C) Türkçe metinleri, SEDDK'daki Emtia Nakliyat Sigortası Genel Şartları, Türk Ticaret Kanunu, CMR Sözleşmesi, Montreal Sözleşmesi, Uluslararası Ticaret Odası'nın (ICC) Incoterms® 2020 kural metni ve TCMB kurlarından derlendi. Poliçenizdeki klozları ve özel şartları ayrıca kontrol edin.
Öne Çıkanlar
- (A) klozu istisnalar dışında her türlü rizikoyu, (B) ve (C) yalnız sayılan olayları karşılar. Deprem, yıldırım ve taşıta deniz, göl ya da ırmak suyu girmesi (B)'de var, (C)'de yok (TSB Türkçe metinleri, madde 1).
- Taşıyıcının sorumluluğu yurt içi kara yolunda (TTK madde 882) ve uluslararası kara yolunda (CMR madde 23) brüt kilogram başına 8,33 SDR ile sınırlıdır; 6 Kasım 2026 TCMB kuruyla yaklaşık 564 TL/kg.
- Incoterms® 2020'de satıcının sigorta yükümlülüğü yalnız CIF ve CIP'te vardır: CIF'te en az (C), CIP'te (A) klozu; bedel en az sözleşme fiyatının %110'u.
- Açıkça görünmeyen hasar taşıyıcıya yurt içi kara yolunda ve CMR'de 7 gün, deniz yolunda 3 gün, hava yolunda 14 gün içinde yazılı bildirilmelidir.
- Genel Şartlar'a göre kısmi hasar tahliyeden sonraki 15 gün içinde ve teslimden önce tespit ettirilmelidir; özel şart yoksa kısmi hasardan %3 muafiyet düşülür.
İçindekiler
- Nakliyat (emtia) sigortası nedir, kim yaptırır?
- Nakliyatla ilgili sigortalar kimi korur?
- ICC (A), (B) ve (C) klozları arasındaki fark nedir?
- Emtia Nakliyat Sigortası Genel Şartları neleri düzenler?
- Taşıyıcının sorumluluk sınırı neden yetmeyebilir?
- KOBİ ve e-ticaret satıcısı için yoldaki risk kimde?
- Sigorta bedeli nasıl belirlenir?
- Sefer poliçesi mi, abonman mı?
- Incoterms 2020'ye göre sigortayı kim yaptırır?
- Hasar olursa ne yapılır? Tespit, protesto ve ihbar süreleri
- Nakliyat sigortası neleri kapsamaz?
- Sıkça sorulan sorular
Nakliyat (emtia) sigortası nedir, kim yaptırır?
Nakliyat sigortası, ticari değeri olan malın bir yerden başka bir yere taşınması sırasında uğradığı zıya (kayıp) ve hasarı karşılayan mal sigortasıdır. "Emtia" ticari mal demektir; bu yüzden ürün emtia nakliyat sigortası, yük sigortası ya da günlük dilde nakliye sigortası diye de anılır. Sigorta yükü korur, taşıma aracını ya da taşıyıcıyı değil. Enstitü Yük Klozları'nın 15. maddesi bu sigortanın taşıyıcı yararına kullanılamayacağını açıkça yazar: sigortacı yük sahibine ödeme yaptıktan sonra zarardan sorumlu taşıyıcıya rücu eder (Genel Şartlar madde 26).
Tazminat alabilmek için sigortalının zarar anında yük üzerinde sigortalanabilir bir menfaati olmalıdır (Enstitü Yük Klozları madde 11). Bu yüzden poliçeyi yolculuk sırasında riski taşıyan taraf ya da onun lehine karşı taraf yaptırır; satış şartına göre bu satıcı ya da alıcı olabilir. Nakliyat sigortasını en çok şu taraflar kullanır:
- Yurt dışına mal gönderen ihracatçılar ve yurt dışından mal getiren ithalatçılar
- CIF ya da CIP teslim şekliyle satış yapan ve sözleşme gereği alıcı lehine sigorta yaptırmak zorunda olan satıcılar
- Yurt içinde fabrikadan depoya, depodan bayiye mal gönderen üreticiler ve toptancılar
- Tüketiciye uzaktan satış yapan e-ticaret satıcıları: Mesafeli Sözleşmeler Yönetmeliği'ne göre yoldaki kayıp ve hasar, mal tüketiciye teslim edilene kadar satıcının sorumluluğundadır
- Malını kendi aracıyla taşıyan işletmeler: ortada sorumlu bir taşıyıcı olmadığı için yükteki zararı yalnız yükün kendi sigortası karşılar
Nakliyat sigortası tek bir sevkiyat için (sefer poliçesi) ya da yıl boyunca yapılan sevkiyatlar için (abonman) düzenlenebilir. Kapsamı poliçeye eklenen klozlar belirler.
Nakliyatla ilgili sigortalar kimi korur?
Taşıma işinde birden fazla sigorta bulunur ve her biri farklı bir kişiyi korur. Yük sahibinin en sık yaptığı hata, taşıyıcının sigortasını yükün sigortası sanmaktır.
| Sigorta | Kimi korur? | Neyi öder? | Dayanak |
|---|---|---|---|
| Emtia nakliyat sigortası | Yükün sahibini (gönderen ya da alıcı) | Poliçedeki klozlara göre yükün kaybı ve hasarı; taşıyıcının kusuru aranmaz | Emtia Nakliyat Sigortası Genel Şartları, Enstitü Yük Klozları |
| Kıymet nakli sigortası | Posta, demiryolu ya da gemiyle kıymetli evrak, hisse senedi, tahvil gibi kıymet gönderen kişiyi | Gönderilen kıymetin kaybını | Kıymet Nakli Sigortası Genel Şartları (TSB) |
| Taşıyıcı sorumluluk sigortası | Nakliye firmasını | Taşıyıcının hukuken sorumlu olduğu zararı, onun sorumluluk sınırına kadar | TTK madde 875 ve devamı, CMR |
| Taşıtın zorunlu trafik sigortası (yurt dışında yeşil kart) | Aracın işletenini | Üçüncü kişilere verilen zararı; aracın taşıdığı yükü değil | 2918 sayılı Karayolları Trafik Kanunu (trafik sigortası) |
Malınızı kendi aracınızla yurt dışına götürüyorsanız aracın sigortası ve belgeleri ayrı bir konudur; yeşil kart ve sınır belgelerini araçla yurt dışına çıkış rehberimizde anlattık.
ICC (A), (B) ve (C) klozları arasındaki fark nedir?
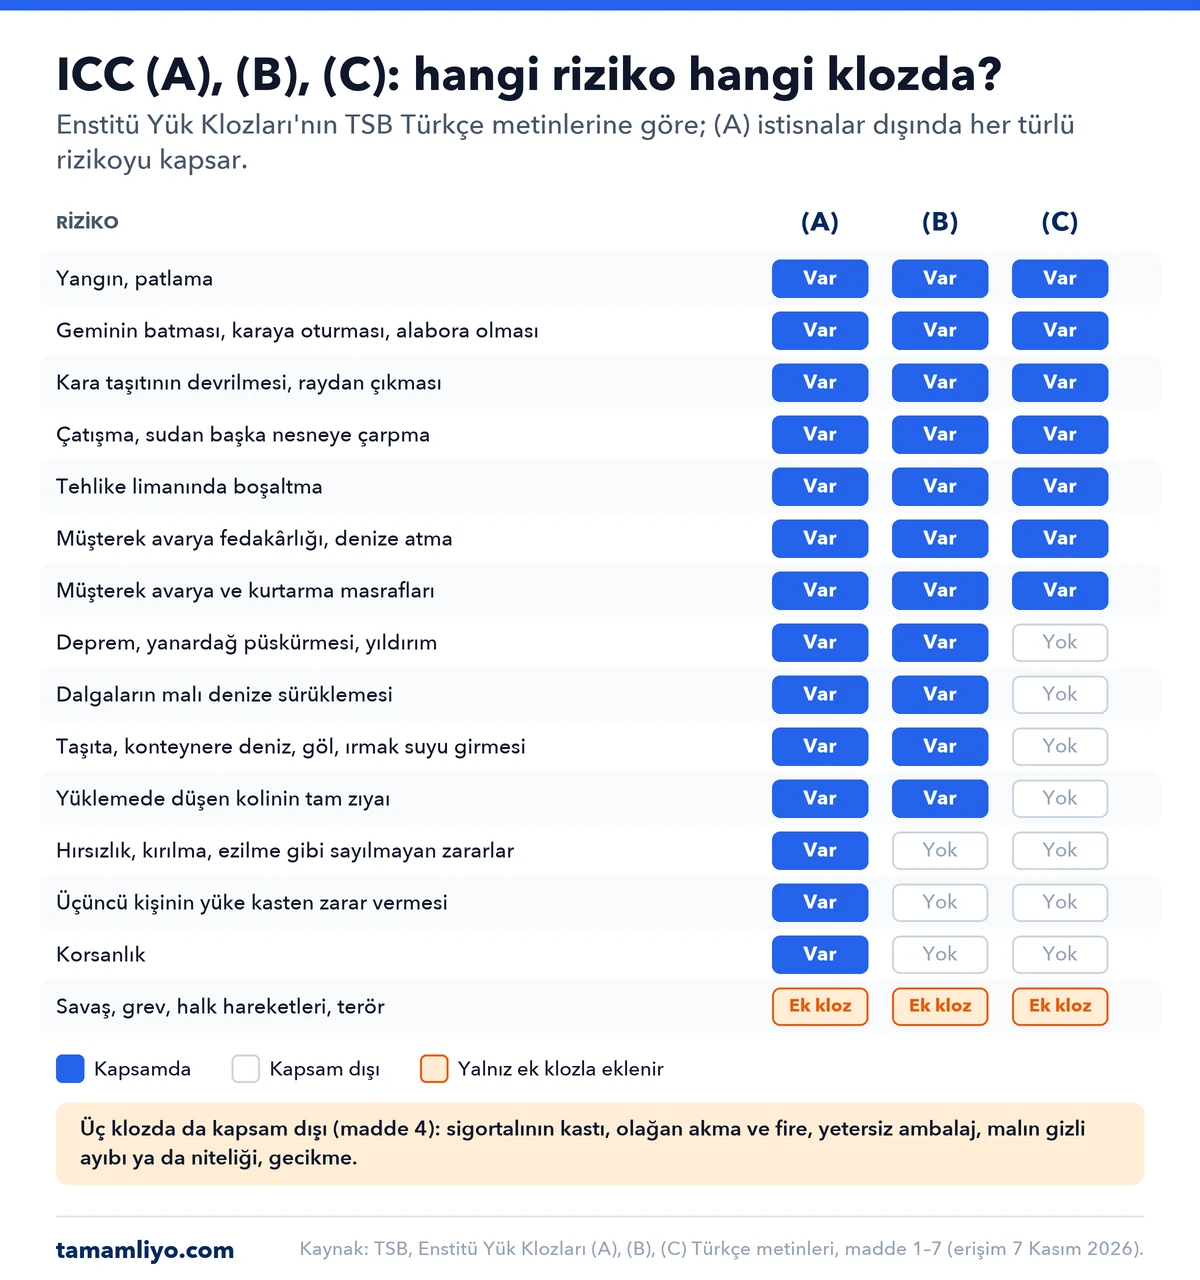
Enstitü Yük Klozları (Institute Cargo Clauses, kısaca ICC), Londra sigorta piyasasında hazırlanan ve uluslararası yük sigortasında standart kabul edilen poliçe şartlarıdır. Türkiye Sigorta Birliği (A), (B) ve (C) klozlarının Türkçe metnini yayımlar. Üç kloz arasındaki temel fark şudur: (A) klozu, istisna edilenler dışında yükün "her türlü riziko nedeniyle" uğrayacağı zıya ve hasarı kapsar; (B) ve (C) klozları ise yalnız tek tek sayılan olayları kapsar. (B), (C)'nin bütün rizikolarını içerir ve birkaç riziko daha ekler.
| Riziko | (A) | (B) | (C) |
|---|---|---|---|
| Yangın, patlama | Var | Var | Var |
| Geminin oturması, karaya vurması, batması, alabora olması | Var | Var | Var |
| Kara taşıtının devrilmesi ya da raydan çıkması | Var | Var | Var |
| Gemi ya da kara taşıtının çatışması, sudan başka bir nesneye çarpması | Var | Var | Var |
| Yükün tehlike (sığınma) limanında boşaltılması | Var | Var | Var |
| Müşterek avarya fedakârlığı, malın denize atılması | Var | Var | Var |
| Deprem, yanardağ püskürmesi, yıldırım | Var | Var | Yok |
| Dalgaların malı denize sürüklemesi | Var | Var | Yok |
| Gemi ambarına, taşıta, konteynere ya da depolama yerine deniz, göl veya ırmak suyu girmesi | Var | Var | Yok |
| Yükleme ya da boşaltmada düşen veya küpeşteden aşarken kaybolan kolinin tam zıyaı | Var | Var | Yok |
| Hırsızlık, kırılma, ezilme, yağmur suyu gibi sayılmayan zararlar | Var (istisnalara girmiyorsa) | Yok | Yok |
| Üçüncü kişinin yüke kasten zarar vermesi | Var | Yok (madde 4.7) | Yok (madde 4.7) |
| Korsanlık | Var (savaş istisnasından ayrık, madde 6.2) | Yok | Yok |
| Müşterek avarya katkı payı ve kurtarma masrafları | Var | Var | Var |
| Savaş, grev, lokavt, halk hareketleri, terör | Yok (ek klozla) | Yok (ek klozla) | Yok (ek klozla) |
Klozlar deniz taşımasını esas alarak yazılmıştır, ancak "kara taşıtı", "konteyner" ve "raydan çıkma" ifadeleriyle kara ve demiryolu ayağını da anar. Teminat süresini 8. madde (Transit Klozu) belirler: sigorta, yük poliçede yazılı depodan taşınmak üzere çıktığı anda başlar, olağan taşıma boyunca sürer ve varış yerindeki depoya teslimle ya da son limanda gemiden boşaltmanın tamamlanmasını izleyen 60 günün sonunda, hangisi önce gelirse, biter. Bu yüzden ICC teminatına "depodan depoya" teminat denir.
Sigorta şirketleri teminatı çoğu zaman "geniş", "dar" ve "tam ziya" diye adlandırır. Adın hangi kloza karşılık geldiğini poliçede yazan kloz adından okuyun. Yalnız yükün tamamen yok olmasını karşılayan ve ithalatta gümrükte de kullanılan poliçeyi tam ziya sigortası sayfamızda ayrıca anlattık.
İki ayrıntı daha önemlidir. TSB'deki Türkçe metinler klozların eski sürümüne aittir (dipnot kodları CL.252, CL.253, CL.254); uluslararası piyasada klozların sonradan güncellenmiş İngilizce sürümleri de kullanılır, poliçede klozun kodu ve tarihi yazar. Kloz metninin 19. maddesine göre de sigorta İngiliz yasa ve uygulamasına bağlıdır; poliçenin özel şartları bunu farklı düzenleyebilir.
Emtia Nakliyat Sigortası Genel Şartları neleri düzenler?
Emtia Nakliyat Sigortası Genel Şartları, 1 Ocak 1953'te yürürlüğe giren ve SEDDK'nın mal sigortaları genel şartları arasında yayımladığı metindir. Dili eski ve deniz taşımasına göredir; uygulamada poliçeye eklenen klozlar ve özel şartlarla birlikte kullanılır. Genel Şartlar'ın 28. maddesine göre özel şartlar genel şartlardan önce gelir. Yük sahibini doğrudan ilgilendiren hükümler şunlardır:
| Konu | Kural | Madde |
|---|---|---|
| Temel rizikolar | Fırtına, batma, karaya vurma, oturma, çatışma, çarpma, denize atma, yangın, infilak, yükleme-boşaltmada denk düşmesi ve genel olarak deniz kaza ve tehlikeleri | 1 |
| Kırılma ve çalınma | Aksine sözleşme yoksa yağmur suyu, ambar buğusu, paslanma, kırılma, çalınma kapsam dışıdır; sigortalı bir rizikodan doğarsa ödenir | 4 |
| Teminat süresi | Teslim alındığı anda başlar; teslimle, en geç tahliyeyi izleyen 15. günün sonunda biter. Taşıma bir nakliyeciye verilmişse en geç tahliyeyi izleyen 30 gün | 8 |
| Gemisi henüz belli olmayan yük | Gemi adı ve her gemideki bedel, haber gelir gelmez ya da en geç haberi izleyen 48 saat içinde bildirilir; poliçeden 1 yıl sonra bildirilmemiş mallar için hüküm kalmaz | 13 |
| Güverte yükü | Aksine şart yoksa yalnız müşterek avarya payı ve geminin tam zıyaı ya da kayıplığı hâlinde ödenir | 18 |
| Dar teminat ("hususi avarya franko") | Kısmi hasar yalnız batma, karaya oturma, çatışma, yangın, infilak gibi sayılan olaylardan doğmuşsa ödenir | 19 |
| Muafiyet | Özel şart yoksa kısmi hasardan %3 düşülür; sayılan kazalarda ve yükleme-boşaltmada dengin tamamen kaybında muafiyet yok | 20, 21 |
| Kısmi hasarın tespiti | Sigortacının avarya komiseriyle tahliyeyi izleyen 15 gün içinde ve her hâlde alıcıya teslimden önce yapılır; yapılmazsa sigortacı talebi reddedebilir | 22 |
| Talep süresi | Müşterek avarya payında dispeçten itibaren 1 sene, diğer hâllerde geminin hareket tarihinden itibaren 2 sene | 24 |
| Sigorta değeri | Mamul ve yarı mamulde yükleme yerindeki bedel + masraflar + navlun + sigorta ücreti + %10 kâr payı | 25 |
Genel Şartlar'daki teminat süresi (tahliyeden sonra 15 gün) ile Enstitü Yük Klozları'ndaki süre (boşaltmadan sonra 60 gün) farklıdır. Poliçenizde hangi metin esas alınmışsa o süre uygulanır; varış limanında yük beklemeye kalacaksa bunu poliçe yapılırken sigortacıya söyleyin.
Taşıyıcının sorumluluk sınırı neden yetmeyebilir?
Taşıyıcı, yükü teslim aldığı andan teslim edene kadar yükün kaybından ve hasarından sorumludur (Türk Ticaret Kanunu madde 875). Ancak bu sorumluluk iki yönden sınırlıdır. Birincisi, tazminatın tavanı yükün değerine göre değil ağırlığına göre belirlenir. İkincisi, taşıyıcı bazı hâllerde hiç sorumlu tutulamaz.
| Taşıma | Kural | Sınır | Yaklaşık TL karşılığı |
|---|---|---|---|
| Yurt içi kara yolu | TTK madde 882 | Gönderinin brüt ağırlığının kilogramı başına 8,33 SDR | 564 TL/kg |
| Uluslararası kara yolu | CMR madde 23 (1978 Protokolü; Türkiye 2 Ağustos 1995'te katıldı) | Eksik brüt ağırlığın kilogramı başına 8,33 SDR | 564 TL/kg |
| Deniz yolu | TTK madde 1186 | Koli ya da ünite başına 666,67 SDR veya brüt kilogram başına 2 SDR, hangisi yüksekse | 45.160 TL/koli ya da 135 TL/kg |
| Uluslararası hava yolu | Montreal Sözleşmesi madde 22/3; ICAO revizyonu, 28 Aralık 2024'ten itibaren | Kilogram başına 26 SDR | 1.761 TL/kg |
| Ev ve büro eşyası taşıma | TTK madde 899 | Gerekli yükleme hacminin metreküpü başına 1.500 SDR | 101.610 TL/m³ |
SDR (Özel Çekme Hakkı), Uluslararası Para Fonu'nun hesap birimidir; TTK'ya göre kara yolu taşımasında eşyanın taşıyıcıya teslim edildiği tarihteki TCMB değeriyle Türk lirasına çevrilir. Sınırın yük değerine göre ne kadar düşük kalabileceğini iki varsayımsal örnek gösterir:
- Parsiyel yük (varsayımsal): 300 kg brüt ağırlığında, faturası 600.000 TL olan makine parçaları kara yolunda tamamen kayboluyor. Taşıyıcının azami sorumluluğu 300 × 8,33 = 2.499 SDR, yani 6 Kasım 2026 kuruyla yaklaşık 169.283 TL'dir. Aradaki yaklaşık 430.717 TL'yi ancak yükün kendi sigortası karşılayabilir.
- Hafif ama değerli yük (varsayımsal): 20 kg brüt ağırlığında, değeri 500.000 TL olan elektronik ürün kolisi kara yolunda kayboluyor. Taşıyıcının azami sorumluluğu 166,6 SDR, yani yaklaşık 11.286 TL'dir.
Taşıyıcı bazı durumlarda sınıra kadar bile ödemez. TTK madde 878'e göre zarar gönderenin yetersiz ambalajından, gönderen ya da alıcının yaptığı yükleme veya boşaltmadan, eşyanın kırılma, paslanma, bozulma gibi doğal niteliğinden ya da yetersiz etiketten doğmuşsa taşıyıcı sorumluluktan kurtulur; CMR madde 17 de benzer hâller sayar. Deniz yolunda TTK madde 1182'ye göre denizin tehlike ve kazalarından, harpten ya da grevden doğan zararda taşıyan kusursuz sayılır. Deniz taşımasında bir risk daha vardır: gemiyi ve yükü kurtarmak için yapılan olağanüstü fedakârlık ve masraflar müşterek avarya olarak gemi ve yük arasında paylaşılır (TTK madde 1272). Yükünüz hasarsız ulaşsa bile katkı payı ödemeniz istenebilir; bu pay üç klozda da sigortanın kapsamındadır (madde 2).
Taşıyıcının sorumluluğu sözleşmeyle artırılabilir. CMR madde 24'e göre gönderen, ek ücret karşılığında sevk mektubuna daha yüksek bir değer yazdırabilir; deniz yolunda yükün cinsi ve değeri yüklemeden önce bildirilip taşıma senedine yazılırsa sınır uygulanmaz (TTK madde 1186); hava yolunda gönderen ek ücret ödeyerek teslimdeki özel menfaatini beyan edebilir (Montreal madde 22/3). Bu yollar yine de yalnız taşıyıcının hukuken sorumlu olduğu zararlarda işe yarar; kusursuz kaza ya da istisna hâllerinde yük sahibini korumaz.
| Özellik | Emtia nakliyat sigortası | Taşıyıcı sorumluluk sigortası |
|---|---|---|
| Sigortalı | Yük sahibi | Taşıyıcı |
| Ödeme şartı | Klozdaki bir riziko gerçekleşmesi; taşıyıcının kusuru aranmaz | Taşıyıcının zarardan hukuken sorumlu olması |
| Üst sınır | Poliçedeki sigorta bedeli | Taşıyıcının yasal sorumluluk sınırı ve poliçe limiti |
| Sonrası | Sigortacı ödediği tutar için taşıyıcıya rücu eder | — |
KOBİ ve e-ticaret satıcısı için yoldaki risk kimde?
Yoldaki kayıp ve hasarın kime ait olduğu satış sözleşmesine ve satışın türüne göre değişir. Bu sorunun cevabı, nakliyat sigortasını kimin yaptırması gerektiğini de belirler.
- Tüketiciye uzaktan satış (e-ticaret): Mesafeli Sözleşmeler Yönetmeliği madde 17'ye göre satıcı, mal tüketiciye ya da tüketicinin belirlediği üçüncü kişiye teslim edilene kadar oluşan kayıp ve hasardan sorumludur. Tüketici satıcının seçtiği taşıyıcı dışında başka bir taşıyıcı isterse risk, malın o taşıyıcıya tesliminden itibaren satıcıda değildir. Yani yolda kırılan ya da kaybolan ürünün zararı tüketiciye değil satıcıya aittir; satıcı da zararını taşıyıcıdan ve varsa kendi nakliyat sigortasından ister.
- İşletmeler arası yurt içi satış: Türk Borçlar Kanunu madde 208'e göre, sözleşmede başka bir hüküm yoksa yarar ve hasar zilyetliğin devrine kadar satıcıdadır. Satıcı malı alıcının isteği üzerine ifa yerinden başka bir yere gönderiyorsa risk, malın taşıyıcıya teslim edildiği anda alıcıya geçer.
- Uluslararası satış: Riskin geçtiği yeri sözleşmedeki Incoterms kuralı belirler; ayrıntılar aşağıdaki Incoterms tablosunda.
Sık ve küçük gönderi yapan satıcılar için önemli nokta şudur: taşıyıcının sınırı ağırlığa bağlı olduğu için hafif ama değerli ürünlerde taşıyıcıdan alınabilecek tutar, ürünün değerinin çok altında kalabilir. Kargo ve posta gönderilerinde ayrıca taşıyıcının gönderi şartları ve posta mevzuatı uygulanabilir; değerli gönderide bu şartları okuyun.
Nakliyat sigortasında sigorta bedeli nasıl belirlenir?
Sigorta bedeli, poliçede yazan ve hasarda ödenecek tutarın tavanı olan değerdir. Emtia Nakliyat Sigortası Genel Şartları madde 25'e göre mamul ve yarı mamul malda sigorta değeri; malın yükleme yerindeki bedeline gemiye kadar olan masraflar, geri alınamayan navlun, sigorta ücreti ve yüzde on kâr payı eklenerek bulunur. Uygulamada bu, malın CIF değerinin %110'u anlamına gelir. Ham madde ve toprak ürünlerinde sigorta değeri, malın varış yerinde ve tahliye zamanındaki hasarsız piyasa değeridir.
Sigorta bedeli değerden düşük yazılırsa eksik sigorta olur ve aksi kararlaştırılmadıkça kısmi hasarda tazminat da aynı oranda azalır (TTK madde 1462, Genel Şartlar madde 25). Değerin üstünde yazılan bedelin aşan kısmı geçersizdir (TTK madde 1463). Varsayımsal örnek: CIF değeri 100.000 dolar olan yükün sigorta değeri 110.000 dolardır. Poliçeye 80.000 dolar yazılmışsa 22.000 dolarlık bir hasarda tazminat 22.000 × 80.000 / 110.000 = 16.000 dolar olur (muafiyet hariç). Eksik sigorta kuralının mantığını konut sigortası rehberimizde de örnekle anlattık.
Prim, sigorta bedeli üzerinden sigorta şirketinin belirlediği oranla hesaplanır; oran malın cinsine, ambalajına, taşıma aracına, güzergâha ve seçilen klozlara göre değişir. 5684 sayılı Sigortacılık Kanunu madde 12'ye göre zorunlu olmayan sigortalarda tarifeleri sigorta şirketleri serbestçe belirler; nakliyat sigortası için resmî bir prim tablosu yoktur.
Sefer poliçesi mi, abonman mı?
Nakliyat sigortası tek bir sevkiyat için ya da belirli bir dönemdeki tüm sevkiyatlar için yapılabilir. Seçim, gönderi sıklığına ve her sevkiyatı zamanında bildirme kapasitenize bağlıdır.
| Özellik | Sefer (kati) poliçesi | Abonman sözleşmesi |
|---|---|---|
| Kapsam | Tek bir sevkiyat | Sözleşme süresi içindeki tüm sevkiyatlar |
| Düzenleme zamanı | Yükleme başlamadan önce, sevkiyat bilgileriyle | Önceden; limit, süre ve şartlar baştan belirlenir |
| Her sevkiyatta yapılacak | Yeni poliçe | Sevkiyatın sigortacıya bildirilmesi; her yükleme için ayrı alt poliçe ya da sertifika |
| Kime uygun | Ara sıra gönderi yapanlar | Düzenli ve sık gönderi yapan işletmeler |
| Dikkat | Geriye dönük başlatılan poliçede, hasarın önceden gerçekleştiğini bilen ya da bilmesi gereken sigortalıya ödeme yapılmaz (Genel Şartlar madde 12) | Gemisi belli olmayan yükte gemi adı en geç 48 saat içinde bildirilir (Genel Şartlar madde 13) |
Incoterms 2020'ye göre sigortayı kim yaptırır?
Incoterms®, Uluslararası Ticaret Odası'nın (ICC) satış sözleşmelerinde teslim yerini, masrafları ve riskin satıcıdan alıcıya geçtiği anı belirleyen 11 kuralıdır. Güncel sürüm Incoterms® 2020'dir ve 1 Ocak 2020'de yürürlüğe girmiştir. Incoterms 2020'de satıcıya sigorta yaptırma yükümlülüğü yalnız iki kuralda, CIF ve CIP'te yüklenir. Diğer dokuz kuralda kural metni satıcıya da alıcıya da karşı tarafa sigorta yaptırma yükümlülüğü yüklemez; yükü, riskin kendisinde olduğu yolculuk bölümü için riski taşıyan taraf sigortalatır.
| Kural | Taşıma türü | Risk alıcıya ne zaman geçer? | Satıcının sigorta yükümlülüğü |
|---|---|---|---|
| EXW (İşyerinde Teslim) | Her tür | Mal satıcının yerinde alıcının emrine hazır tutulunca | Yok |
| FCA (Taşıyıcıya Teslim) | Her tür | Mal alıcının belirlediği taşıyıcıya teslim edilince | Yok |
| CPT (Taşıma Ücreti Ödenmiş) | Her tür | Mal ilk taşıyıcıya teslim edilince (satıcı ülkesinde) | Yok |
| CIP (Taşıma ve Sigorta Ödenmiş) | Her tür | Mal ilk taşıyıcıya teslim edilince (satıcı ülkesinde) | Var: en az ICC (A) ya da benzeri, sözleşme fiyatının en az %110'u, varış yerine kadar |
| DAP (Belirlenen Yerde Teslim) | Her tür | Mal varış yerinde boşaltmaya hazır teslim edilince | Yok |
| DPU (Belirlenen Yerde Boşaltılmış Teslim) | Her tür | Mal varış yerinde boşaltılıp teslim edilince | Yok |
| DDP (Gümrük Vergileri Ödenmiş Teslim) | Her tür | Mal varış yerinde, ithalat işlemleri yapılmış olarak teslim edilince | Yok |
| FAS (Gemi Doğrultusunda Teslim) | Deniz ve iç su yolu | Mal yükleme limanında gemi yanına bırakılınca | Yok |
| FOB (Gemide Teslim) | Deniz ve iç su yolu | Mal gemiye yüklenince | Yok |
| CFR (Masraflar ve Navlun) | Deniz ve iç su yolu | Mal gemiye yüklenince | Yok |
| CIF (Masraflar, Sigorta ve Navlun) | Deniz ve iç su yolu | Mal gemiye yüklenince | Var: en az ICC (C) ya da benzeri, sözleşme fiyatının en az %110'u, varış limanına kadar |
ICC'nin kural metnine göre CIF ve CIP'te sigorta sözleşmenin para biriminde yapılır, teslim noktasından en az belirlenen varış limanına ya da yerine kadar sürer ve satıcı poliçeyi ya da sigorta sertifikasını alıcıya verir. CIP'te alıcı isterse, temin edilebiliyorsa ve masrafı alıcıya ait olmak üzere savaş ve grev klozları eklenir. Taraflar sözleşmede farklı bir teminat düzeyi kararlaştırabilir: CIF'te daha yüksek, CIP'te daha düşük teminat seçilebilir.
CIF'le mal satın alan bir ithalatçı için pratik sonuç şudur: satıcının yaptırması gereken asgari (C) klozu hırsızlığı, kırılmayı ve taşıta su girmesini kapsamaz. Riski gemiye yüklemeden itibaren alıcı taşıdığı için daha geniş teminatı sözleşmede istemek ya da kendi poliçesini yaptırmak alıcının kararıdır. İthalatta Türkiye'deki giriş yerine kadar yapılan sigorta gideri gümrük kıymetine eklenir (Gümrük Kanunu madde 27/1-e); gümrükte kullanılan poliçe türünü tam ziya sigortası sayfamızda açıkladık.
Hasar olursa ne yapılır? Tespit, protesto ve ihbar süreleri
Nakliyat hasarında iki ayrı süre işler: taşıyıcıya yapılacak bildirim (protesto) ve sigortacıya yapılacak ihbar ile hasar tespiti. Taşıyıcıya süresinde bildirim yapılmazsa kara ve deniz yolunda yükün sözleşmeye uygun teslim edildiği varsayılır; hava yolunda ve ev eşyası taşımasında ise taşıyıcıya karşı istem hakkı düşer. Bu da hem sizin hem sigortacının taşıyıcıya başvurmasını zorlaştırır. Hasar anında şu sırayla hareket edin:
- Teslimde kontrol edin. Ambalajı ve koli sayısını teslim belgesindeki bilgilerle karşılaştırın. Görünür hasarı ya da eksiği taşıma belgesine (CMR, irsaliye, konşimento) yazdırın ve tutanak düzenleyin.
- Taşıyıcıya yazılı bildirim yapın. Açıkça görülmeyen hasarı aşağıdaki tablodaki süre içinde yazılı olarak bildirin. TTK'ya göre teslimden sonraki bildirim yazılı olmalıdır ve telekomünikasyon araçlarıyla da yapılabilir.
- Sigortacıya hemen haber verin. Kısmi hasar, Genel Şartlar madde 22'ye göre tahliyeyi izleyen 15 gün içinde ve mal alıcıya teslim edilmeden önce sigortacının avarya komiseri ya da eksperiyle tespit edilmelidir. Enstitü Yük Klozları da makul çabuklukla hareket etmeyi şart koşar (madde 18).
- Zararı azaltın, malı saklayın. Hasarlı malı ve ambalajı ekspertiz bitene kadar elden çıkarmayın. Zararı önlemek ya da azaltmak için yapılan makul masraflar sigorta kapsamındaki zarara ek olarak ödenir (Enstitü Yük Klozları madde 16).
- Taşıyıcıya karşı hakları koruyun. Taşıyıcıya karşı dava süresi yurt içi kara yolunda (TTK madde 855) ve CMR'de (madde 32) 1 yıldır. Bu hakları korumak sigortalının görevidir (Enstitü Yük Klozları madde 16, Genel Şartlar madde 15).
- Belgeleri toplayın. Sigorta şirketinin isteyebileceği başlıca belgeler poliçe, fatura, çeki listesi, taşıma belgesi (konşimento, CMR, hava yolu konşimentosu ya da demiryolu taşıma senedi), ithalatta ya da ihracatta gümrük beyannamesi, tutanak, taşıyıcıya gönderilen hasar bildirim yazısı, fotoğraf ve hasar beyan yazısıdır.
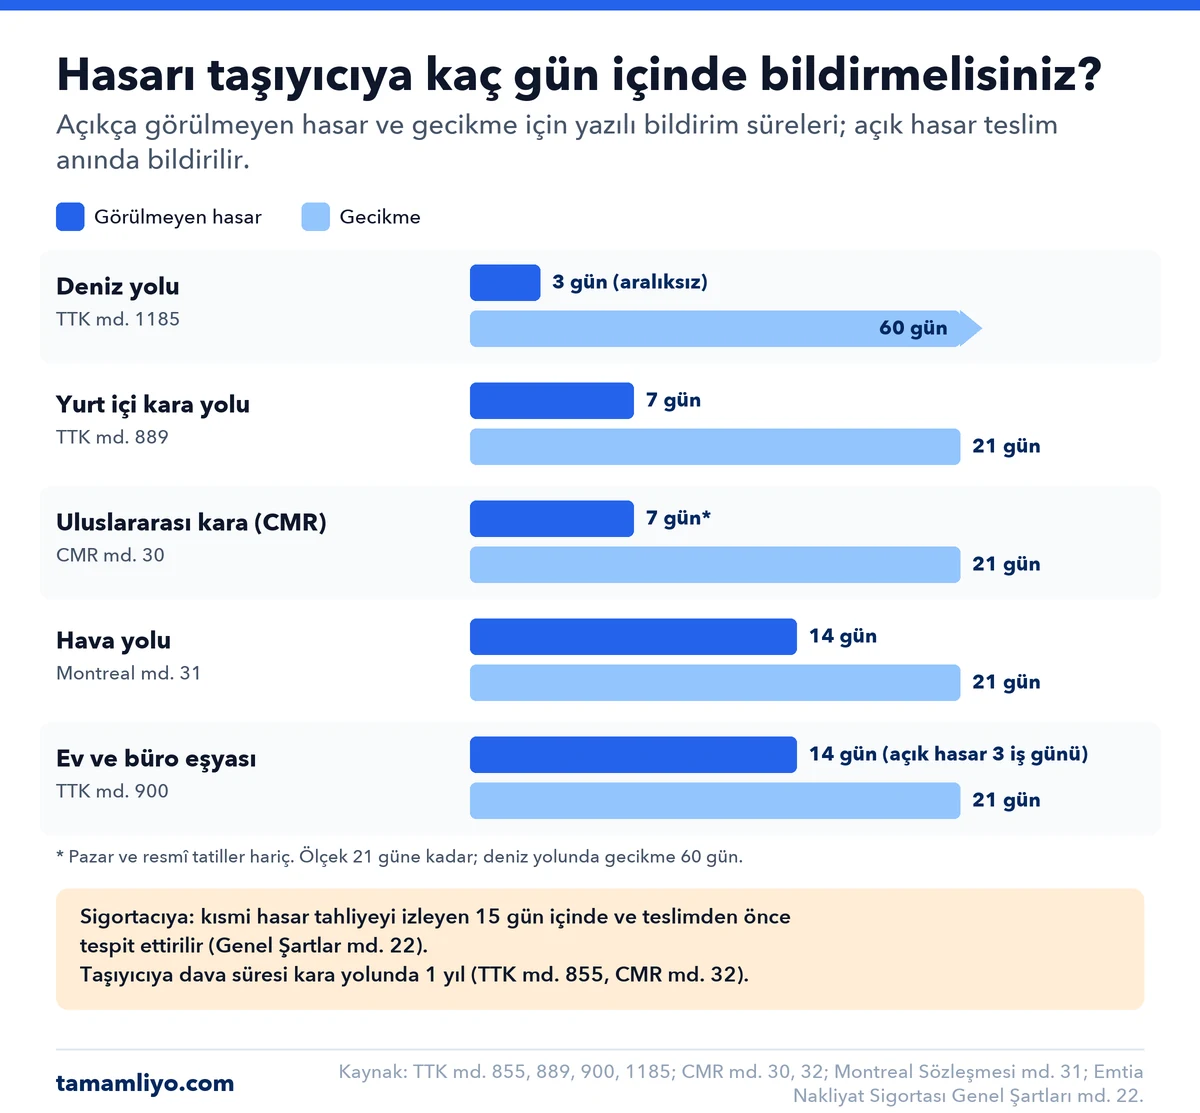
| Taşıma | Açıkça görülen hasar | Açıkça görülmeyen hasar | Gecikme | Dayanak |
|---|---|---|---|---|
| Yurt içi kara yolu | En geç teslim anında | Teslimden sonra 7 gün | Teslimden itibaren 21 gün | TTK madde 889 |
| Uluslararası kara yolu (CMR) | Teslim anında | Teslimden itibaren 7 gün (pazar ve resmî tatiller hariç), yazılı | 21 gün, yazılı | CMR madde 30 |
| Deniz yolu | En geç teslim sırasında, yazılı | Teslimden itibaren aralıksız 3 gün | 60 gün, yazılı | TTK madde 1185 |
| Uluslararası hava yolu | Fark edilir edilmez, en geç 14 gün | Fark edilir edilmez, en geç teslim alındığı tarihten itibaren 14 gün, yazılı | 21 gün, yazılı | Montreal Sözleşmesi madde 31 |
| Ev ve büro eşyası taşıma | Teslimi izleyen 3 iş günü | Teslimi izleyen 14 gün | 21 gün | TTK madde 900 ve 889 |
Sigortacıya karşı tazminat isteminin süresi de sınırlıdır. TTK madde 1420'ye göre sigorta sözleşmesinden doğan istemler alacağın muaccel olduğu tarihten itibaren 2 yılda, tazminat istemleri her hâlde rizikonun gerçekleştiği tarihten itibaren 6 yılda zamanaşımına uğrar. Emtia Nakliyat Sigortası Genel Şartları madde 24 ise talebin geminin hareket tarihinden itibaren 2 sene içinde sigortacıya kabul ettirilmesini ya da mahkemeye götürülmesini öngörür. Süre tartışmasına düşmemek için talebi hasardan hemen sonra yazılı yapın.
Nakliyat sigortası neleri kapsamaz?
En geniş teminat olan (A) klozunda bile bazı zararlar ödenmez. Enstitü Yük Klozları'nın 4–7. maddeleri ve Genel Şartlar'ın 2–7. maddeleri başlıca istisnaları sayar:
| İstisna | Enstitü Yük Klozları | Genel Şartlar |
|---|---|---|
| Sigortalının kasıtlı davranışından doğan zarar | 4.1 | 5 |
| Olağan akma, olağan ağırlık ya da hacim kaybı (fire), aşınma ve yıpranma | 4.2 | 5 |
| Yetersiz ya da uygunsuz ambalaj; sigortalının ya da sigorta başlamadan önce yapılan konteyner istifi | 4.3 | 5 |
| Malın gizli ayıbı ya da kendi niteliğinden doğan bozulma | 4.4 | 5 |
| Gecikme; kur farkı, faiz ve kâr kaybı, geç teslim tazminatı | 4.5 | 5 |
| Gemi sahibi ya da işletenin mali kusuru veya ödeme gücünü yitirmesi | 4.6 | — |
| Nükleer silah kullanımı | 4.7 (A), 4.8 (B, C) | 2 (harp silahları) |
| Sigortalının bildiği denize elverişsizlik ya da taşıtın yüke uygunsuzluğu | 5 | — |
| Savaş, iç savaş, el koyma; mayın ve bombalar | 6 | 2 |
| Grev, lokavt, halk hareketleri, terör | 7 | 3 |
| Kaçakçılık, yasak ticaret, ithalat-ihracat mevzuatına aykırılık, gerçeğe aykırı beyan | — | 5 |
| Yanıcı ya da patlayıcı maddelerle bilerek birlikte yükleme | — | 7 |
| Sıcaklık ve atmosfer koşullarının etkisi, fare ve haşere zararı | — | 5 |
Savaş ve grev rizikoları sigortacı kabul ederse ek klozla poliçeye eklenebilir; Incoterms 2020'nin CIP kuralı da bu ek teminatları Institute War Clauses ve Institute Strikes Clauses adıyla anar. Kapsam dışı hâllerin kesin listesi ve muafiyet poliçedeki klozlarda ve özel şartlarda yazar; poliçeyi imzalamadan önce bunları okuyun.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Poliçeyi sigorta şirketi düzenler. Tamamliyo'daki online teklif ekranı ithalat ve ihracat sevkiyatları içindir ve kamyon, gemi, uçak ya da tren taşımalarını kapsar; nakliyat belgenizi PDF ya da XML olarak yükleyerek alanları otomatik doldurabilirsiniz. Nakliyat sigortası sayfamızdan ithalat ya da ihracat sevkiyatınız için teklif alın; online sunulan tam ziya poliçesinin kapsamını tam ziya sigortası sayfasında inceleyebilirsiniz.
Sıkça Sorulan Sorular
Nakliyat sigortası nedir?
Nakliyat sigortası, kara, deniz, hava ya da demiryoluyla taşınan ticari yükün yolda uğradığı kayıp ve hasarı poliçedeki klozlara göre ödeyen mal sigortasıdır. Türkiye'de poliçeler 1 Ocak 1953'ten beri yürürlükte olan Emtia Nakliyat Sigortası Genel Şartları ve Enstitü Yük Klozları (A), (B), (C) ile düzenlenir. Sigorta yükün sahibini korur; taşıyıcının kusuru aranmaz.
Emtia sigortası ile nakliyat sigortası aynı şey mi?
Evet, günlük kullanımda aynı şeydir. "Emtia" ticari mal demektir ve genel şartların resmî adı Emtia Nakliyat Sigortası Genel Şartları'dır. Nakliye sigortası ve yük sigortası da aynı ürün için kullanılır. Taşıyıcının kendi sorumluluğunu karşılayan taşıyıcı sorumluluk sigortası ise ayrı bir üründür ve yük sahibini değil nakliye firmasını korur.
Nakliyat sigortası zorunlu mu?
Yük sahibi için kanunla getirilmiş genel bir zorunluluk yoktur; yükümlülük çoğunlukla satış sözleşmesinden doğar. Incoterms 2020'ye göre CIF ve CIP satışlarda satıcı, alıcı lehine sigorta yaptırmak zorundadır. Mesafeli satışta ise mal tüketiciye teslim edilene kadar kayıp ve hasar satıcının sorumluluğundadır; bu riski karşılamak için sigorta yaptırmak satıcının kararıdır.
ICC (A), (B) ve (C) klozları arasındaki fark nedir?
(A) klozu istisna edilenler dışında her türlü rizikoyu kapsar; hırsızlık, kırılma ve korsanlık da buna dahildir. (B) ve (C) yalnız sayılan olayları kapsar: yangın, patlama, batma, karaya oturma, devrilme, çatışma ve denize atma üçünde de vardır. Deprem, yıldırım, taşıta su girmesi ve yüklemede düşen kolinin tam zıyaı (B)'de var, (C)'de yoktur.
Taşıyıcının sigortası varken yükü ayrıca sigortalatmak gerekir mi?
Değerli yükte genellikle evet. Taşıyıcının sorumluluğu yurt içi kara yolunda ve CMR'de brüt kilogram başına 8,33 SDR ile sınırlıdır; bu, 6 Kasım 2026 TCMB kuruyla yaklaşık 564 TL/kg eder. Taşıyıcı yetersiz ambalaj ya da malın doğal niteliği gibi hâllerde hiç ödemeyebilir. Yükün gerçek değerini, kusur aranmadan, yük sahibinin kendi nakliyat sigortası karşılar.
CIF ve CIP'te sigortayı kim yaptırır?
CIF ve CIP'te sigortayı satıcı, kendi masrafıyla ve alıcı lehine yaptırır. CIF'te en az Enstitü Yük Klozları (C), CIP'te (A) ya da benzeri teminat gerekir. Bedel en az sözleşme fiyatının %110'u olmalı ve sözleşmenin para biriminde yapılmalıdır. Diğer dokuz Incoterms kuralında sigorta yükümlülüğü yoktur; riski taşıyan taraf yükünü kendisi sigortalatır.
Nakliyat sigortasında sigorta bedeli nasıl belirlenir?
Sigorta bedeli genellikle malın CIF değerine yüzde on eklenerek belirlenir. Emtia Nakliyat Sigortası Genel Şartları madde 25, mamul malda yükleme yerindeki bedele masraflar, navlun, sigorta ücreti ve %10 kâr payının eklenmesini öngörür. Bedel düşük yazılırsa, aksi kararlaştırılmadıkça kısmi hasarda tazminat aynı oranda azalır (TTK madde 1462).
Nakliyat hasarı kaç gün içinde bildirilmelidir?
Açıkça görülen hasar teslim anında bildirilir. Görülmeyen hasar taşıyıcıya yurt içi kara yolunda 7 gün, CMR'de pazar ve resmî tatiller hariç 7 gün, deniz yolunda aralıksız 3 gün, hava yolunda 14 gün içinde yazılı bildirilmelidir. Sigortacı tarafında kısmi hasar, Genel Şartlar'a göre tahliyeyi izleyen 15 gün içinde ve teslimden önce tespit ettirilmelidir.
Sefer poliçesi ile abonman arasındaki fark nedir?
Sefer poliçesi tek bir sevkiyat için yükleme başlamadan önce düzenlenir. Abonman sözleşmesinde limit, süre ve şartlar baştan belirlenir; dönem içindeki her sevkiyat sigortacıya bildirilir ve her yükleme için ayrı alt poliçe ya da sertifika düzenlenir. Sık gönderi yapan işletmeler için abonman, bir sevkiyatın sigortasız kalma riskini azaltır.
Nakliyat sigortası hırsızlık ve kırılmayı karşılar mı?
Klozuna bağlıdır. Enstitü Yük Klozları (A) istisna edilmeyen her rizikoyu kapsadığı için hırsızlık ve kırılmayı da karşılar; (B) ve (C) bu rizikoları saymadığı için karşılamaz. Genel Şartlar madde 4'e göre de kırılma ve çalınma aksine sözleşme yoksa kapsam dışıdır. Yetersiz ambalajdan doğan kırılma ise (A) klozunda bile ödenmez.
Kaynaklar
- Türkiye Sigorta Birliği: Enstitü Yük Klozları (A), (B) ve (C) Türkçe metinleri; Kıymet Nakli Sigortası Genel Şartları (7 Kasım 2026'da erişildi)
- SEDDK: Emtia Nakliyat Sigortası Genel Şartları (yürürlük 1 Ocak 1953)
- Mevzuat: 6102 sayılı Türk Ticaret Kanunu madde 855, 875–889, 894–901, 1182–1186, 1272, 1420, 1462–1463; 6098 sayılı Türk Borçlar Kanunu madde 208; 4458 sayılı Gümrük Kanunu madde 27; 5684 sayılı Sigortacılık Kanunu madde 12; Mesafeli Sözleşmeler Yönetmeliği madde 17
- Birleşmiş Milletler Antlaşmalar Koleksiyonu: CMR Sözleşmesi 1978 Protokolü taraf listesi; CMR Sözleşmesi Türkçe metni madde 17, 23, 24, 30, 32
- Montreal Sözleşmesi 1999: sözleşme metni madde 18, 22, 31; ICAO: 2024 revize sorumluluk sınırları
- Uluslararası Ticaret Odası (ICC): Incoterms® 2020; Incoterms® 2020 Checklist and Flowcharts; Incoterms® 2020 kural metni, CIF ve CIP madde A5 (ICC Digital Library)
- TCMB: Gösterge niteliğindeki döviz kurları, 6 Kasım 2026 bülteni (1 SDR = 67,7403 TL)
- Tamamliyo hesabı: SDR sınırlarının TL karşılıkları ve varsayımsal örnekler (6 Kasım 2026 TCMB kuru)