Kısa cevap: Konut sigortası (ev sigortası), binayı ve ev eşyasını temelde yangın, yıldırım ve infilaka karşı korur; sel, dahili su, fırtına, hırsızlık, cam kırılması ve deprem poliçeye eklenen teminatlarla girer. İsteğe bağlıdır. DASK ise zorunludur ve yalnız binadaki deprem hasarını, Kasım 2026'da başlayan poliçelerde en çok 2.605.100 TL'ye kadar karşılar; eşyayı kapsamaz.
Kapsamı ürünün adı değil, poliçenin teminat listesi belirler. Teminatları yan yana görmek için anlaşmalı sigorta şirketlerinin konut sigortası tekliflerini karşılaştırın. DASK priminin metrekareye göre tutarı DASK ne kadar? Kasım 2026 tablosu yazımızda.
Son güncelleme: · Bilgiler Yangın Sigortası Genel Şartları ve klozları, Hırsızlık ve Cam Kırılmasına Karşı Sigorta Genel Şartları, SEDDK'nın İhtiyari Deprem ve Yanardağ Püskürmesi Teminatına İlişkin Tarife ve Talimatı (1 Ocak 2026), SEDDK'nın 2023/23 ve 2026/29 sayılı genelgeleri, Zorunlu Deprem Sigortası Genel Şartları, 6305 sayılı Afet Sigortaları Kanunu, Türk Ticaret Kanunu ve dask.gov.tr'den derlendi. DASK tutarları 1 Kasım 2026 tablosuna göredir ve her ay değişir.
Öne Çıkanlar
- Ana teminat dardır: Yangın Sigortası Genel Şartları A.1'e göre yangın, yıldırım, infilak ve bunların duman, buhar ve hararet zararı. Dahili su, sel, fırtına ve deprem ek sözleşmeyle eklenir; 1 Ocak 2027'den itibaren bunların tutarı ve primi poliçede ayrı gösterilecek (SEDDK Genelgesi 2026/29).
- "Konut paket" bir ürün adıdır: SEDDK'nın 6 Kasım 2026'daki genel şartlar listesinde bu adla ayrı bir genel şart yoktur.
- DASK, Kasım 2026: betonarme 12.288 TL/m², diğer yapılar 8.192 TL/m², azami teminat 2.605.100 TL, her hasarda bedelin %2'si muafiyet. Eşya, enkaz ve kira kaybı kapsam dışıdır.
- Deprem teminatı DASK'ın üstüne gelir: şirket DASK'ın yerine deprem teminatı veremez. 1 Ocak 2026 tarifesi bina bedeli için en az 27.500 TL/m² (betonarme) ve 20.000 TL/m² (diğer) arar; eşyada muafiyet en az %5'tir.
- Süreler: yangın ve hırsızlık hasarı en geç beş iş günü, DASK hasarı en geç 15 işgünü içinde bildirilir. Bedel düşük yazılmışsa kısmi hasarda eksik sigorta oranı uygulanır.
İçindekiler
- Konut sigortası (ev sigortası) nedir?
- Konut sigortası neyi kapsar?
- Konut sigortası neyi kapsamaz?
- Konut sigortası ile DASK arasındaki fark nedir?
- Ev sahibi ile kiracı için ne değişir?
- Bina bedeli ve eşya bedeli nasıl belirlenir?
- Hırsızlık, su basması ve cam kırılması poliçede nasıl geçer?
- Hasar anında ne yapılır?
- Kredili evde daini mürtehin ne demek?
- Tamamliyo nasıl çalışır?
- Sıkça Sorulan Sorular
Konut sigortası (ev sigortası) nedir?
Konut sigortası, günlük dildeki adıyla ev sigortası, oturulan binayı ve içindeki eşyayı poliçede yazılı risklere karşı güvenceye alan isteğe bağlı bir mal sigortasıdır. Zorunlu olan konut sigortası değil, tapuya kayıtlı meskenler için 6305 sayılı Afet Sigortaları Kanunu'nun 10. maddesiyle getirilen Zorunlu Deprem Sigortası'dır (DASK).
Konut sigortasının tek bir resmî metni yoktur. SEDDK'nın genel şartlar listesinde "Konut Paket Sigortası" adıyla ayrı bir genel şart bulunmaz; "konut paket" sigorta şirketlerinin ürün adıdır. SEDDK'nın 1 Ekim 2026 tarihli 2026/29 sayılı Genelgesi, adı ne olursa olsun yangın sigortasının ana teminatını yangın, yıldırım, infilak ve bunların duman, buhar ve hararet zararı olarak tanımlar. Aynı Genelge, poliçeye eklenen diğer risklerin ana teminattan ayrı ve bağımsız olduğunu, ana teminatla aynı poliçede yer almalarının onları ana teminata dahil etmediğini yazar. Bu yüzden aynı adla satılan iki konut poliçesi farklı teminatlar içerebilir.
| Metin | Düzenlediği konu |
|---|---|
| Yangın Sigortası Genel Şartları | Ana teminat (yangın, yıldırım, infilak), bina ve eşyanın kapsamı, eksik sigorta, hasar bildirimi ve ödeme süreleri |
| Yangın klozları | Deprem, sel veya su baskını, dahili su, fırtına, kar ağırlığı, yer kayması, taşıt çarpması, duman, kötü niyetli hareketler, terör, yangın ve infilak mali sorumluluğu |
| Hırsızlık Sigortası Genel Şartları | Hırsızlığın hangi giriş yollarında teminatta olduğu, konutta değerli eşya sınırları |
| Cam Kırılmasına Karşı Sigorta Genel Şartları | Poliçede gösterilen cam ve aynaların kırılması |
| İhtiyari Deprem ve Yanardağ Püskürmesi Teminatına İlişkin Tarife ve Talimat (1 Ocak 2026) | Deprem teminatının fiyatı, bina bedeli alt sınırı, muafiyeti ve DASK ile ilişkisi |
| Şirketin özel şartları | Şirkete göre değişen ek teminat ve hizmetler; genel şartlara sigortalı aleyhine olmamak üzere eklenebilir (Yangın GŞ C.11) |
Konut sigortası neyi kapsar?
Konut sigortası üç parçadan oluşur: bina teminatı, eşya (muhteviyat) teminatı ve poliçeye eklenen ek teminatlar. Hangilerinin poliçenizde olduğunu poliçenin teminat tablosu gösterir.
Bina teminatı neyi kapsar?
Yangın Sigortası Genel Şartları A.2.1'e göre bina teminatı, aksine sözleşme yoksa binayla birlikte garaj, kömürlük ve su deposu gibi eklentileri, her çeşit sabit tesisatı, asansörü, yıldırımlığı, televizyon antenini, temelleri ve istinat duvarlarını kapsar. Bahçe ve çevre duvarları, teraslar, çeşmeler ve havuzlar ise ancak poliçede ayrıca yazılırsa kapsama girer. Bina bedeli hesaplanırken arsanın değeri dikkate alınmaz.
Kat mülkiyetindeki binalarda her bağımsız bölüm ayrı sigorta konusudur (İhtiyari Deprem Tarife ve Talimatı A.1.3). DASK'ın karşılamadığı ortak alanlar ve sosyal donatılar için deprem teminatını bina veya site yönetimi de yaptırabilir (A.1.2.6).
Eşya teminatı neyi kapsar?
Eşya teminatı, sigortalı adreste bulunan ev eşyasını kapsar; poliçe yapıldıktan sonra satın alınan ya da yenilenen eşya da teminata girer (Yangın GŞ A.2.2.1). Aksine sözleşme yoksa yalnız sigorta ettirenin, birlikte oturduğu aile bireylerinin veya birlikte yaşadığı kişilerin ve çalışanlarının eşyası kapsamdadır (A.2.2.2). Nakit, altın, mücevher, kıymetli kâğıt, sanat ve antika değeri olan tablo, halı ve koleksiyonlar ile emanet alınan eşya, bedelleri poliçede ayrıca yazılmadıkça kapsam dışıdır (A.3.3).
Ek teminatlar nelerdir?
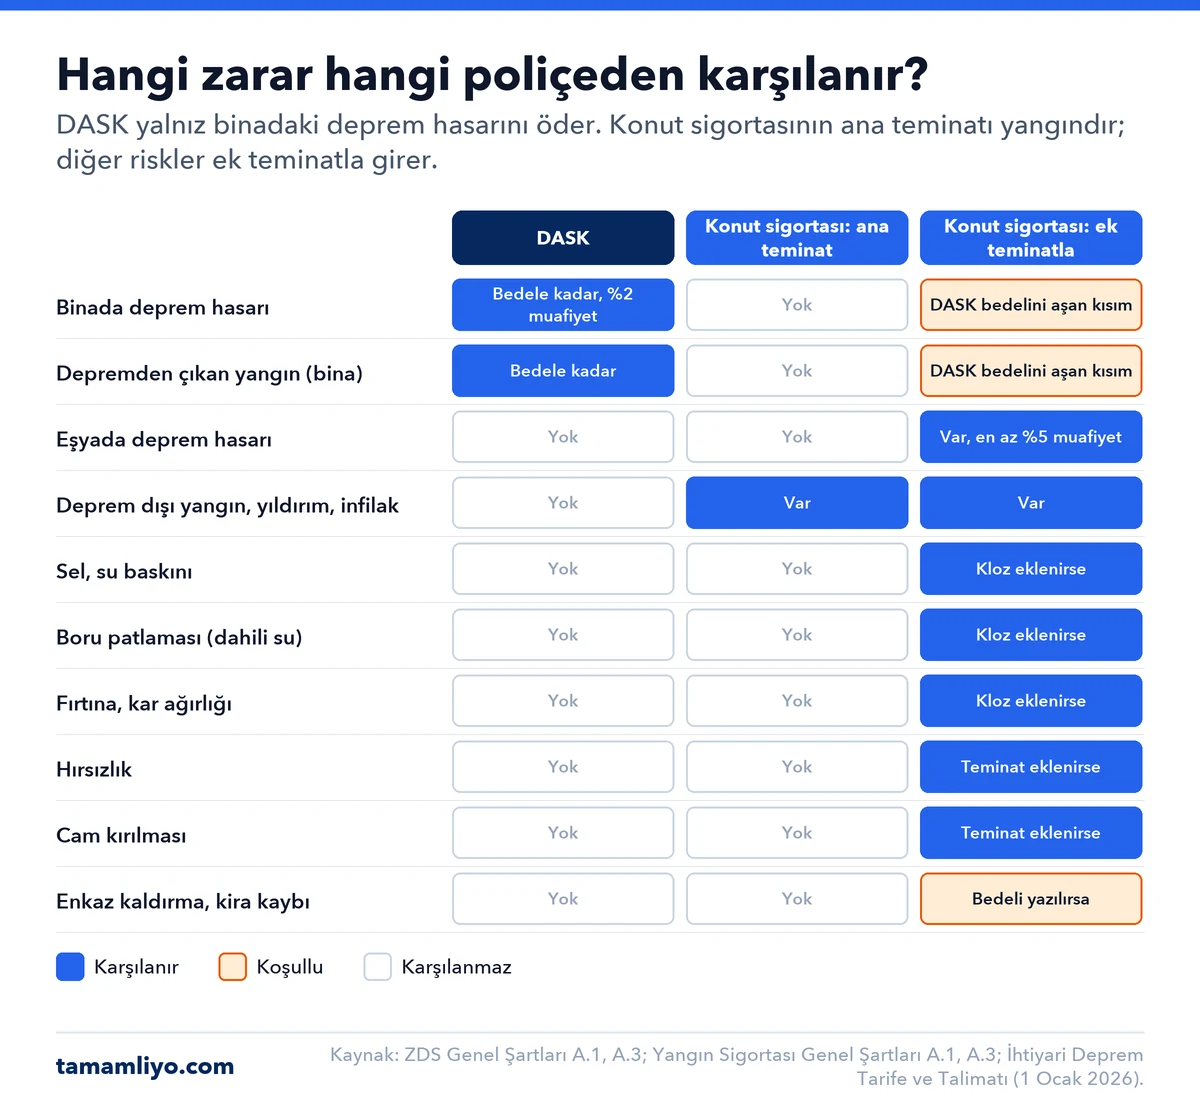
Yangın Sigortası Genel Şartları A.3, aşağıdaki riskleri ana teminatın dışında tutar; bunlar ancak ek sözleşmeyle (kloz) poliçeye eklenir. Deprem, terör ve grev-kargaşalık kaynaklı yangın bile ek teminat yoksa ödenmez. Sel, fırtına ya da dahili su gibi risklerin yol açtığı yangın ise ek teminat olmasa da ana teminattan karşılanır.
| Ek teminat | Neyi karşılar | Başlıca istisna |
|---|---|---|
| Deprem ve yanardağ püskürmesi | Deprem, tsunami ve yanardağ kaynaklı yangın, infilak ve yer kayması dahil zararlar; temeller ve istinat duvarları | DASK'a tabi konutta bina için yalnız DASK bedelini aşan kısım; eşyada en az %5 muafiyet |
| Sel veya su baskını | Dere, çay ve kanal taşması; yağışla gelen sel; yağışla kanalizasyondan geri tepen su; yeraltı suları | Boru ve depo patlaması, oluk taşması, gelgit ve tsunami |
| Dahili su | Bina içindeki boru, depo, kalorifer ve tesisatın patlaması, sızması, tıkanması, donması; çatıdan sızan yağmur ve kar suyu; açık unutulan musluk; onarım için duvarın açılıp kapatılması | Tesisatın donma dışındaki eskimesi; açık pencereden giren su; izolasyon yetersizliği, yavaş nemlenme, terleme ve küf |
| Fırtına | 10 metre yükseklikte saniyede 17,1 metreyi (7 bofor) aşan rüzgâr ve savurduğu cisimlerin zararı | Deniz, dere ve kanal kabarması |
| Kar ağırlığı | Çatıda biriken kar ve buzun ağırlığı ya da kayması; bu hasardan içeri giren su | Çatıda hasar olmadan sızan su; açıktaki eşya |
| Yer kayması | Arsada veya çevrede yer kayması ve toprak çökmesi | Aksine sözleşme yoksa çevredeki kazılar; binanın olağan oturması; deprem kaynaklı kayma |
| Kara, hava ve deniz taşıtı çarpması | Taşıtın çarpması; uçak veya parçasının düşmesi | Sigortalının ve yakınlarının kullandığı taşıtlar |
| Duman | Bacaya bağlı ısıtma ve pişirme cihazının ani, olağan dışı ya da kusurlu çalışmasından çıkan duman | Kloz yalnız bacaya bağlı cihazları sayar |
| Kötü niyetli hareketler | Sigortalı ve yakınları dışındaki birinin kasıtlı zararı | Kötü niyetle çıkarılan yangın bu teminattan değil, ana teminattan karşılanır |
| Grev, lokavt, kargaşalık, halk hareketleri ve terör | Bu olaylarda ve yetkililerin müdahalesinde doğan zarar | Kirlenme, paslanma, çürüme gibi dolaylı zararlar; terörde biyolojik ve kimyasal kirlenme |
| Yangın ve infilak mali sorumluluğu | Kiracının malike, malikin kiracıya karşı sorumluluğu ve komşuya sıçrayan yangın | Yalnız yangın ve infilak; su ve diğer zararlar değil |
| Hırsızlık | Zorla girme, tırmanma, anahtar uydurma, gizlenme veya tehditle yapılan hırsızlık ve bu sırada verilen tahribat | Birlikte oturanların hırsızlığı; ek sözleşme yoksa evin 30 günden uzun boş kalması |
| Cam kırılması | Poliçede gösterilen cam ve aynaların kırılması | Çizilme; takma, sökme ve tadilat sırasında kırılma; deprem ve su basması |
| Enkaz kaldırma, kira kaybı | Bedeli poliçede ayrıca yazılırsa enkaz masrafı ve kira kaybı | Bedel yazılmamışsa teminat yoktur |
Konut sigortası neyi kapsamaz?
Konut sigortası poliçede yazmayan riski karşılamaz. Yangın Sigortası Genel Şartları A.4 ve klozlara göre şu zararlar ek teminatla da karşılanmaz ya da ayrı bir teminat ister:
- Savaş ve benzeri olaylar: savaş, iç savaş, ihtilal, isyan ve bunların gerektirdiği askerî hareketler; nükleer zararlar; kamu otoritesinin mala yönelik tasarrufları.
- Yangın çıkmayan yanık ve arızalar: ütü, mum, sigara ya da lamba temasıyla alev almadan oluşan yanıklar; kısa devre, topraklama ve voltaj dalgalanması nedeniyle elektrikli cihaz ve tesisatta oluşan arızalar (A.4.5, A.4.6). Cihaz arızası için ayrı bir teminat ya da elektronik cihaz sigortası gerekir.
- Eskime ve bakım eksikliği: eşyanın kendi kusuru ve bozulması (A.4.4); tesisatın donma dışındaki aşınması; izolasyon yetersizliğinden sızan su, yavaş oluşan nem, terleme ve küf (Dahili Su Klozu).
- Kasıt: sigortalının kasten yol açtığı ya da büyüttüğü zarar; bu durumda poliçeden doğan haklar düşer (B.7).
- Bedeli yazılmayan kalemler: nakit, altın, mücevher, sanat ve antika eşya, enkaz kaldırma ve kira kaybı (A.3.3).
Bir zararın teminat dışında kaldığını ispat yükü sigortacıdadır (Türk Ticaret Kanunu md. 1409/2).
Konut sigortası ile DASK arasındaki fark nedir?
DASK (Zorunlu Deprem Sigortası) zorunludur, resmî tarifeyle fiyatlanır ve yalnız binadaki deprem hasarını karşılar. Konut sigortası isteğe bağlıdır; bina ve eşyayı yangına ve poliçeye eklenen risklere karşı korur. İki poliçe birbirinin yerine geçmez, birbirini tamamlar: deprem teminatlı bir konut poliçesi, DASK bedelinin üzerindeki bina değerini ve eşyayı korur.
| Konu | DASK (Zorunlu Deprem Sigortası) | Konut sigortası (ev sigortası) |
|---|---|---|
| Zorunluluk | Tapuya kayıtlı meskenler için zorunlu (6305 md. 10) | İsteğe bağlı |
| Kapsadığı risk | Deprem ile deprem sonucu yangın, infilak, tsunami ve yer kayması | Yangın, yıldırım, infilak ve poliçeye eklenen riskler |
| Bina | Sigorta bedeline kadar | Bina teminatı seçilirse |
| Ev eşyası | Kapsam dışı | Eşya teminatı seçilirse |
| Bedel | Brüt m² × m² bedeli: Kasım 2026'da betonarme 12.288 TL, diğer 8.192 TL; en çok 2.605.100 TL | Sigorta ettiren beyan eder; arsa hariç yeniden yapım maliyeti ve eşyanın değeri esas |
| Prim | Resmî tarife, şirkete göre değişmez | Şirket belirler; deprem teminatı SEDDK tarifesine bağlı |
| Muafiyet | Her hasarda sigorta bedelinin %2'si | Poliçede yazar; deprem teminatında eşya için en az %5 |
| Enkaz kaldırma, kira kaybı | Kapsam dışı | Bedeli poliçede yazılırsa |
| Hasar bildirimi | En geç 15 işgünü | En geç beş iş günü |
| Süre | Bir yıl; her yıl yenilenir | Poliçede yazar |
Konut sigortası DASK'ın yerine geçer mi?
Hayır. SEDDK'nın İhtiyari Deprem ve Yanardağ Püskürmesi Teminatına İlişkin Tarife ve Talimatı (1 Ocak 2026, A.1.2.1), DASK'a tabi bağımsız bölüm ve binalarda sigorta şirketlerinin DASK teminatının yerine deprem teminatı veremeyeceğini yazar. Şirket, yalnız binanın yeniden yapım değerinin DASK bedelini aşan kısmı için ve DASK poliçesi yapılmış olmak kaydıyla deprem teminatı verir; DASK'ın yapıldığını kontrol etmek zorundadır. DASK'ın sıkça sorulan sorular sayfası da DASK kapsamındaki konutlarda isteğe bağlı konut poliçesi için önce DASK düzenlenmesi gerektiğini belirtir.
Depremde DASK ve konut sigortası birlikte nasıl öder?
Tarifedeki resmî örnekte yangın sigorta bedeli 2.750.000 TL, DASK bedeli 1.000.000 TL olan bir konutta deprem teminatının bedeli aradaki fark olan 1.750.000 TL'dir. Depremde binadaki hasarı DASK bedeline kadar DASK öder; her hasarda sigorta bedelinin %2'si muafiyet olarak düşülür. Sigorta şirketi DASK bedelinin üzerindeki hasardan sorumludur ve bu kısma bina muafiyeti uygulanmaz (A.1.2.4). Eşyadaki deprem hasarını yalnız konut poliçesi karşılar; bu kalemde muafiyet eşya bedelinin en az %5'idir.
Örnek, DASK bedeli ile binanın yeniden yapım değeri arasındaki farkı da gösterir. 1 Ocak 2026'da DASK'ın betonarme metrekare bedeli 9.884 TL iken aynı gün yürürlüğe giren ihtiyari deprem tarifesi, bina bedeli hesabında betonarme için en az 27.500 TL/m² arar; bu yaklaşık 2,8 katıdır. Kasım 2026'da 100 m² betonarme bir dairenin DASK bedeli 1.228.800 TL'dir.
Poliçemde deprem teminatı olup olmadığını nasıl anlarım?
Poliçenin başlığına bakılır. SEDDK'nın 2023/23 sayılı Genelgesi'ne göre 1 Ocak 2024'ten beri deprem teminatı eklenen konut poliçelerinin başlığında “Yangın Sigortası (Deprem Bina Teminatlı)”, “(Deprem Eşya Teminatlı)” ya da “(Deprem Bina ve Eşya Teminatlı)” yazar. Deprem teminatı yoksa “Deprem Bina Teminatı Bulunmamaktadır” gibi ifade kırmızı renkle belirtilir.
Ev sahibi ile kiracı için konut sigortasında ne değişir?
Ev sahibi ile kiracının sigortaladığı şeyler farklıdır. Ev sahibi binayı ve kendi eşyasını; kiracı ise kendi eşyasını ve kiraladığı eve verebileceği zarardan doğan sorumluluğunu sigortalar. Ev sahibinin poliçesi, aksine sözleşme yoksa kiracının eşyasını kapsamaz; çünkü Yangın Sigortası Genel Şartları A.2.2.2 eşya teminatını sigorta ettirenin ve birlikte oturanların eşyasıyla sınırlar.
| Konu | Ev sahibi | Kiracı |
|---|---|---|
| DASK | Yaptırma yükümlülüğü malik veya intifa hakkı sahibindedir; her yıl yenilenir | Kendi adına yaptıramaz; ev sahibi adına “sigorta ettiren” olarak yaptırabilir, tazminat tapudaki hak sahibine ödenir |
| Bina teminatı | Binanın sahibi olarak bina teminatı alır | Bina ev sahibine aittir; kiracı için yangında eve verdiği zarar sorumluluk teminatıyla karşılanır |
| Eşya teminatı | Kendi eşyası; kiracının eşyası kapsam dışı | Kendi eşyası ve birlikte oturanların eşyası |
| Yangında sorumluluk | Malikin kiracıya karşı sorumluluğu: kiracının eşyasına verilen zarar | Kiracının malike karşı sorumluluğu: eve verilen zarar ve en çok bir yıllık kira kaybı |
| Komşuya sıçrayan yangın | Komşuluk sorumluluğu teminatı | Komşuluk sorumluluğu teminatı |
Bina bedeli ve eşya bedeli nasıl belirlenir?
Sigorta bedeli, poliçede yazan ve şirketin en çok ödeyeceği tutardır; sigorta değeri ise sigortalı malın tam değeridir (Türk Ticaret Kanunu md. 1460–1461). Konut sigortasında bedeli sigorta ettiren beyan eder, şirket kabul eder. Bedel değerden düşükse eksik sigorta, yüksekse aşkın sigorta oluşur; ikisi de tazminatı etkiler.
Bina bedeli nasıl belirlenir?
Bina bedeli binanın piyasa satış fiyatı değil, arsa hariç yeniden yapım maliyetidir (Yangın GŞ A.2.1.3). Kredili konutlarda da kural aynıdır: Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği md. 10/4'e göre konut için yapılan sigortanın bedeli kredi tutarından bağımsızdır ve yeniden yapım maliyetine göre, arsa değeri dikkate alınmadan belirlenir.
Resmî bir alt sınır yalnız deprem teminatı eklenen poliçeler için vardır. 1 Ocak 2026'da yürürlüğe giren İhtiyari Deprem ve Yanardağ Püskürmesi Teminatına İlişkin Tarife ve Talimat'a göre bina yangın bedelinin hesabında metrekare bedeli, sigorta eksperi ya da yetkili gayrimenkul değerleme uzmanı aksini tespit etmedikçe betonarmede 27.500 TL'den, diğer yapılarda 20.000 TL'den az olamaz. Bu bedeller her ay Yurt İçi Üretici Fiyat Endeksi oranında artırılır; tarife ilk artışın 1 Şubat 2026'da yapılacağını yazar. Poliçeye enflasyona karşı teminat artışı sağlayan Kloz 6 eklenir.
Taraflar, bilirkişilerce saptanan ve iki tarafça kabul edilen “mutabakatlı değer” üzerinde de anlaşabilir; hasarda bu değere itiraz edilmez ve değer en çok bir yıl geçerlidir (Yangın GŞ B.5.2).
Eşya bedeli nasıl belirlenir?
Eşya bedeli için resmî bir tablo yoktur; bedel, evdeki taşınır eşyanın toplam güncel değeridir. Oda oda liste çıkarmak, fatura ve fotoğraf saklamak hem bedeli belirlemeyi hem hasarda ispatı kolaylaştırır. Altın, mücevher, sanat ve antika eşya ile nakit ayrı kalem olarak yazılmazsa teminat dışında kalır. Hırsızlık teminatında konutlarda altın ve mücevher ile sanat ve antika eşya toplam bedelin %5'ini, bilgisayar, televizyon ve fotoğraf makinesi gibi cihazlar %10'unu aşarsa aşan kısım ek sözleşme ister (Hırsızlık GŞ A.3.7).
Rayiç bedel mi, yeni değer mi ödenir?
Yangın Sigortası Genel Şartları B.5'e göre tazminat kural olarak rayiç bedel üzerinden hesaplanır: eşyanın eskime, aşınma ve kullanma payı düşülür. Poliçe yeni değer (ikame bedeli) esasına göre düzenlenmişse ve poliçede yazılı azami kullanma payı ya da yaş aşılmamışsa eşyanın yenisinin bedeli ödenir. Hangi esasın geçerli olduğu poliçede açıkça yazar.
Eksik sigorta nedir, tazminatı nasıl düşürür?
Eksik sigorta, poliçedeki bedelin hasar anındaki gerçek değerden düşük olmasıdır. Kısmi bir hasarda şirket, aksine sözleşme yoksa, zararın yalnız bedelin değere oranı kadarını öder (Türk Ticaret Kanunu md. 1462, Yangın GŞ A.5). Aşağıdaki örnek varsayımsaldır:
| Kalem | Doğru bedel | Eksik bedel |
|---|---|---|
| Binanın yeniden yapım değeri | 3.000.000 TL | 3.000.000 TL |
| Poliçedeki bina bedeli | 3.000.000 TL | 1.500.000 TL |
| Bedelin değere oranı | %100 | %50 |
| Su baskınında hasar | 400.000 TL | 400.000 TL |
| Şirketin ödediği | 400.000 TL | 200.000 TL |
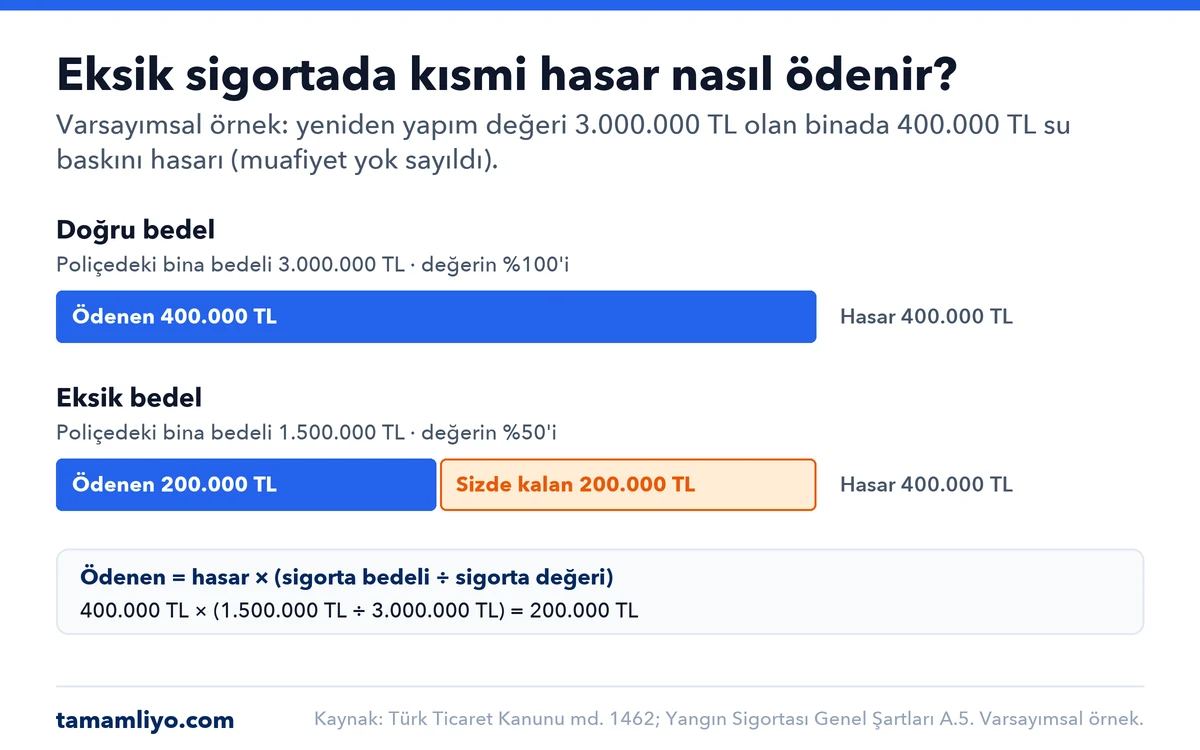
Eksik sigorta, zararı azaltmak için yapılan kurtarma masraflarının ödemesini de aynı oranda düşürür (Yangın GŞ B.2). Sigorta ettiren, hasardan önce noter aracılığıyla bildirip tarifedeki prim farkını öderse sözleşmeyi, oran uygulanmadan bedele kadar zararın tamamının ödeneceği şekle çevirebilir (A.5). Bedeli değerin üstünde yazmak ise işe yaramaz: aşan kısım geçersizdir ve o kısmın primi iade edilir (TTK md. 1463). Kısmi hasar ödendikten sonra sigorta bedeli ödenen tutar kadar azalır; bedel, gün esasına göre prim ödenerek yeniden yükseltilebilir (Yangın GŞ B.8.3).
Hırsızlık, su basması ve cam kırılması poliçede nasıl geçer?
Evde sık görülen hasarlar poliçede farklı teminat adlarıyla geçer. Su hasarının bile iki ayrı teminatı vardır: dahili su ve sel veya su baskını. Hırsızlık teminatı da tek başına alınmaz; Türkiye Sigorta Birliği'ne göre yangın gibi mal sigortalarına ek olarak verilir. Aşağıdaki tablo olayı, poliçedeki karşılığını ve resmî metindeki koşulu gösterir.
| Olay | Poliçedeki teminat | Karşılanan | Karşılanmayan ya da ek sözleşme isteyen |
|---|---|---|---|
| Kapı veya pencere zorlanarak hırsızlık | Hırsızlık | Çalınan eşya ve girerken verilen tahribat | Birlikte oturanların hırsızlığı; hırsızın yol açtığı yangın ve su zararı hırsızlık teminatından ödenmez |
| Çalınan ya da kaybolan anahtarla, şifreyle girilmesi | Hırsızlık | Genel şartta sayılır (A.1.3) | Teminat yalnız bazı giriş yolları için de verilebilir; poliçeye bakılır |
| Ev 30 günden uzun boşken hırsızlık | Hırsızlık | Ek sözleşme varsa | Ek sözleşme yoksa ödenmez (A.4.1) |
| Kendini görevli diye tanıtan birinin hırsızlığı | Hırsızlık | Ek sözleşme varsa | Ek sözleşme yoksa ödenmez (A.4.6) |
| Altın, nakit, mücevher çalınması | Hırsızlık | Bedeli poliçede ayrıca yazılmışsa | Konutta toplam bedelin %5'ini aşan kısım ek sözleşme ister |
| Dairede boru patlaması, açık unutulan musluk | Dahili su | Patlama, sızma, tıkanma ve taşma zararı; tamir için duvarın açılıp kapatılması | Tesisatın eskimesi ve aşınması; yavaş nemlenme ve küf |
| Üst kattan su gelmesi | Dahili su | Poliçedeki tanıma göre; şirket ödedikten sonra sorumluya rücu edebilir (TTK md. 1472) | SEDDK, komşuya ve apartman yönetimine rücunun nesnel tespite dayanmasını ister (2012/19 sayılı duyuru) |
| Sizin dairenizden alt kata su sızması | Üçüncü şahıs sorumluluk teminatı (poliçede varsa) | Komşunun zararı sorumluluk teminatından | Dahili su yalnız sizin sigortalı mallarınızı karşılar; yangın mali sorumluluğu yalnız yangını |
| Sağanakta bodrumu su basması, dere taşması | Sel veya su baskını | Yağışla gelen su, dere taşması, yağışla kanalizasyondan geri tepen su | Boru patlaması (dahili su), oluk taşması |
| Açık pencereden yağmur girmesi | Yok | Karşılanmaz | Dahili Su Klozu açıkça hariç tutar |
| Pencere camı ya da ayna kırılması | Cam kırılması | Poliçede gösterilen cam ve aynaların kırılması | Çizilme; takma, sökme ve tadilat sırasında kırılma; deprem ve su basması |
| Fırtınada çatının zarar görmesi | Fırtına | 7 boforu aşan rüzgârın ve savurduğu cisimlerin zararı | Deniz ve dere kabarması |
| Kısa devrede cihazın yanması (yangın çıkmadan) | Ana teminatta yok | Yangın çıkarsa ana teminattan | Yangın çıkmadan kısa devre ve voltaj zararı (Yangın GŞ A.4.6) |
Dahili Su Klozu sigortalıya da yükümlülük getirir: tesisat düzenli kontrol edilir, kış başında dona karşı önlem alınır ve bina uzun süre boş kalacaksa ana musluk kapatılıp tesisat boşaltılır.
Konut sigortasında hasar anında ne yapılır?
Konut sigortasında hasarı fark edince sırayla şu adımlar izlenir. Süreler Yangın ve Hırsızlık Sigortası Genel Şartları'ndan, depremde ZDS Genel Şartları'ndan gelir.
- Güvenliği sağlayın ve zararı büyütmeyin. Su hasarında ana vana kapatılır, yangında söndürme ve kurtarma için gereken yapılır. Bu önlemlerin makul masrafı, sonuç vermese bile şirketçe ödenir (Yangın GŞ B.2, TTK md. 1448).
- Hırsızlığı derhal yetkili makamlara bildirin. Hırsızlık GŞ B.1.2 polise ya da jandarmaya derhal bildirim ister; çalınanlar arasında çek, senet gibi kıymetli evrak varsa ödenmesini önlemek için ilgili yerlere başvurulur.
- Sigorta şirketine en geç beş iş günü içinde bildirin. Süre, hasarı öğrendiğiniz tarihten başlar (Yangın GŞ ve Hırsızlık GŞ B.1.1). TTK md. 1446 bildirimi “gecikmeksizin” ister; geç bildirim zararı büyüttüyse tazminattan indirim yapılabilir. Deprem teminatında şirkete bildirim, 72 saatlik sürenin bitiminden itibaren en geç beş gündür.
- Hasar yerini değiştirmeyin. Zorunlu haller dışında hasarlı yer ve eşya değiştirilmez (B.1.4); fotoğraf ve video çekmek ispatı kolaylaştırır.
- Belgeleri ve zarar tahminini verin. Poliçe, tutanak, fatura ve tahmini zarar tutarı yazılı bildirilir; evde başka bir sigorta varsa o da bildirilir (B.1.5, B.1.6, B.1.8).
- Eksper incelemesine izin verin. Şirket, belgelerin tesliminden itibaren bir ay içinde incelemeyi bitirip tazminatı bildirmek zorundadır (B.3); kesinleşen tazminat en geç bir ay içinde ödenir (B.8.1).
- Anlaşamazsanız yazılı başvurun. Önce şirkete yazılı itiraz edilir. Şirket 15 iş günü içinde cevap vermezse ya da cevap talebi karşılamazsa, şirket Sigorta Tahkim Komisyonu üyesiyse Komisyona başvurulabilir. Zarar tutarındaki anlaşmazlık için genel şartlarda hakem-bilirkişi yolu da vardır (B.4).
Depremde binadaki hasar ayrıca DASK'a bildirilir: ALO DASK 125 aranır ya da poliçeyi düzenleyen şirkete başvurulur. ZDS Genel Şartları B.1.1 bildirim için en geç 15 işgünü tanır.
| Adım | Süre | Dayanak |
|---|---|---|
| Yangın, su, fırtına hasarını şirkete bildirme | En geç 5 iş günü | Yangın GŞ B.1.1 |
| Hırsızlığı bildirme | Yetkili makamlara derhal; şirkete 5 iş günü | Hırsızlık GŞ B.1.1–1.2 |
| Deprem hasarını konut poliçesine bildirme | 72 saatin bitiminden itibaren en geç 5 gün | Deprem ve Yanardağ Püskürmesi Klozu |
| Deprem hasarını DASK'a bildirme | En geç 15 işgünü | ZDS GŞ B.1.1 |
| Şirketin incelemeyi bitirmesi | Belgelerin tesliminden itibaren 1 ay | Yangın GŞ B.3 |
| Kesinleşen tazminatın ödenmesi | En geç 1 ay | Yangın GŞ B.8.1; ZDS GŞ B.4.1 |
| Tazminatın muaccel olması, avans | İhbardan 45 gün sonra; 3 ayda bitmeyen incelemede en az %50 avans | TTK md. 1427 |
| Tahkim öncesi şirketin cevabı | Yazılı başvurudan itibaren 15 iş günü | Sigorta Tahkim Komisyonu |
| Zamanaşımı | İki yıl; her hâlde hasar tarihinden itibaren altı yıl | Yangın GŞ C.10; TTK md. 1420 |
Kredili evde daini mürtehin ne demek?
Daini mürtehin (dain-i mürtehin), kredi veren bankanın sigorta tazminatı üzerinde öncelikli hak sahibi olarak poliçeye yazılmasıdır. Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği md. 4, daini mürtehini riskin gerçekleşmesi üzerine ödenecek tazminat tutarı üzerinde öncelikli hak sahibi olan kişi olarak tanımlar. Kavramın kaskodaki karşılığını daini mürtehin nedir yazımızda anlattık.
- Tazminat kime ödenir: Türk Medeni Kanunu md. 879'a göre muaccel olan sigorta tazminatı malike ancak bütün rehinli alacaklıların rızasıyla ödenir. Tazminat evin eski hâline getirilmesine harcanacaksa malik yeterli güvence göstererek parayı alabilir.
- Şirket seçimi kredi kullananındır: Yönetmelik md. 13'e göre kredi kullananın yazılı ya da kalıcı veri saklayıcısıyla açık talebi olmadan krediyle ilgili sigorta yaptırılamaz ve şirket seçme hakkı sınırlanamaz. Banka, istenen şirketten alınan, kredi tutarı ve süresiyle uyumlu ve daini mürtehini kendisi olan poliçeyi kabul etmek zorundadır.
- Bir ay içinde değiştirme: Bankanın yaptırdığı poliçenin başlangıcından itibaren bir ay içinde uygun başka bir poliçe sunulursa ilk poliçe başlangıçtan iptal edilir ve prim beş iş günü içinde kesintisiz iade edilir; sonraki iptallerde gün esası uygulanır (md. 11).
- Bedel kredi tutarı değildir: Konut kredisinde sigorta bedeli kredi tutarından bağımsızdır ve arsa hariç yeniden yapım maliyetine göre belirlenir (md. 10/4).
- Yenileme kredi kullananın sorumluluğundadır: Banka vade sonundan 15 iş günü önce hatırlatır (md. 12). Daini mürtehinli poliçede cayma talebi, bankanın bilgilendirildiği günü izleyen beşinci iş gününün sonunda sonuç doğurur (md. 14).
DASK'ta kredi kuruluşları zorunlu sigortanın yaptırılıp yaptırılmadığını kontrol eder (md. 5). DASK'a göre DASK teminatı kredi tutarından düşük kalırsa eksik kalan teminat isteğe bağlı konut poliçesiyle tamamlanabilir.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Poliçeyi sigorta şirketi düzenler; Tamamliyo anlaşmalı sigorta şirketlerinin tekliflerini karşılaştırmanızı sağlar. Konut sigortası tekliflerini buradan karşılaştırabilirsiniz; zorunlu deprem sigortası için DASK sayfamıza bakabilirsiniz.
Sıkça Sorulan Sorular
Konut sigortası neyi kapsar?
Konut sigortası, temelde binayı ve ev eşyasını yangın, yıldırım, infilak ve bunların yol açtığı duman, buhar ve hararet zararına karşı korur. Deprem, sel, dahili su, fırtına, kar ağırlığı, hırsızlık ve cam kırılması poliçeye ek teminat olarak eklenirse kapsama girer. Nakit, altın ve mücevher gibi değerli eşya, bedeli poliçede ayrıca yazılmadıkça teminat dışındadır. Kapsamı poliçenin teminat listesi belirler.
Ev sigortası ile konut sigortası aynı şey mi?
Evet, ev sigortası konut sigortasının günlük dildeki adıdır. Sigorta şirketleri ürünü konut sigortası, konut paket ya da ev sigortası gibi adlarla satar; SEDDK listesinde bu adla ayrı bir genel şart yoktur. Hangi adla satılırsa satılsın ana teminat Yangın Sigortası Genel Şartları'na dayanır, diğer riskler eklenen teminatlara göre değişir. Bu yüzden ürün adına değil, poliçedeki teminat listesine bakılır.
Konut sigortası zorunlu mu?
Hayır, konut sigortası isteğe bağlıdır. Zorunlu olan, tapuya kayıtlı meskenler için 6305 sayılı Afet Sigortaları Kanunu'nun 10. maddesiyle getirilen Zorunlu Deprem Sigortası'dır (DASK). Konut kredisinde de banka, kredi kullananın açık talebi olmadan krediyle ilgili sigorta yaptıramaz ve sigorta şirketini seçme hakkını sınırlayamaz (Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği md. 13).
DASK olmadan konut sigortası yapılır mı?
DASK kapsamındaki bir konutta önce DASK yapılır. DASK'ın sıkça sorulan sorular sayfası, bu konutlarda isteğe bağlı konut poliçesi için önce Zorunlu Deprem Sigortası düzenlenmesi gerektiğini yazar. Deprem teminatı için kural SEDDK tarifesinde de açıktır: sigorta şirketi DASK'ın yerine deprem teminatı veremez, yalnız DASK bedelini aşan kısım için ve DASK'ın yapıldığını kontrol ederek verir.
Konut sigortası depremi karşılar mı?
Ancak poliçeye deprem teminatı eklenmişse karşılar. Yangın Sigortası Genel Şartları A.3'e göre deprem kaynaklı zararlar, depremden çıkan yangın dahil, ek sözleşme yoksa kapsam dışıdır. DASK'a tabi konutta deprem teminatı yalnız DASK bedelini aşan bina değeri ve eşya içindir; eşyada muafiyet en az %5'tir. Poliçe başlığındaki “Deprem Bina Teminatlı” ya da “Deprem Eşya Teminatlı” ibaresi teminatı gösterir.
Kiracı ev sigortası yaptırabilir mi?
Evet, kiracı kendi eşyası için eşya teminatlı konut sigortası yaptırabilir ve kiraladığı eve yangın veya infilakla verebileceği zarar için kiracının malike karşı sorumluluğu teminatını ekletebilir. Kiracı DASK'ı ise kendi adına yaptıramaz; DASK'ın açıklamasına göre ev sahibi adına “sigorta ettiren” olarak yaptırabilir ve tazminat her durumda tapudaki hak sahibine ödenir.
Ev sahibinin konut sigortası kiracının eşyasını karşılar mı?
Hayır, aksine sözleşme yoksa karşılamaz. Yangın Sigortası Genel Şartları A.2.2.2'ye göre eşya teminatı yalnız sigorta ettirenin, birlikte oturduğu aile bireylerinin veya birlikte yaşadığı kişilerin ve çalışanlarının eşyasını kapsar. Kiracının eşyası için kiracının kendi poliçesi gerekir. Ev sahibinin poliçesine eklenen malikin kiracıya karşı sorumluluğu teminatı ise yalnız yangın ve infilak kaynaklı sorumluluğu karşılar.
Su basması konut sigortasından karşılanır mı?
Poliçede uygun teminat varsa karşılanır; su hasarı iki ayrı teminatta geçer. Boru patlaması, tesisat sızıntısı, çatıdan sızan yağmur suyu ve açık unutulan musluk dahili su teminatına; yağışla gelen sel, dere taşması ve yağışla kanalizasyondan geri tepen su sel veya su baskını teminatına girer. Açık pencereden giren su, izolasyon eksikliği, yavaş oluşan nem ve küf iki teminatta da kapsam dışıdır.
Evden altın veya nakit çalınırsa ödenir mi?
Ancak bedeli poliçede ayrıca yazılmışsa ödenir. Hırsızlık Sigortası Genel Şartları A.3'e göre nakit, altın, mücevher ve kıymetli kâğıt ek sözleşme olmadan teminat dışıdır. Konutlarda altın ve mücevherin toplam sigorta bedelinin %5'ini aşan kısmı da ek sözleşme ister. Hırsızlığın zorla giriş, anahtar uydurma veya tehdit gibi genel şartta sayılan yollardan biriyle yapılmış olması gerekir.
Eksik sigorta nedir?
Eksik sigorta, poliçedeki bedelin malın hasar anındaki gerçek değerinden düşük olmasıdır. Bu durumda kısmi bir hasarda şirket, aksine sözleşme yoksa, zararın yalnız bedelin değere oranı kadarını öder (Türk Ticaret Kanunu md. 1462). Örneğin 3.000.000 TL değerindeki bina 1.500.000 TL'ye sigortalanmışsa 400.000 TL'lik hasarda 200.000 TL ödenir. Bina bedelinde arsa değeri sayılmaz.
Kaynaklar
- TSB: Yangın Sigortası Genel Şartları (A.1–A.8, B.1–B.8, C.10–C.11)
- TSB: Yangın klozları (deprem, sel veya su baskını, dahili su, fırtına, kar ağırlığı, yer kayması, mali sorumluluk)
- TSB: Hırsızlık Sigortası Genel Şartları
- TSB: Cam Kırılmasına Karşı Sigorta Genel Şartları
- TSB: Sıkça sorulan sorular (hırsızlık ve yangın sigortası)
- SEDDK: Genel şartlar listesi
- SEDDK: İhtiyari Deprem ve Yanardağ Püskürmesi Teminatına İlişkin Tarife ve Talimat (yürürlük 1 Ocak 2026)
- SEDDK: Yangın Sigortası Poliçelerinde Teminat ve Prim Tutarlarının Gösterimi Genelgesi (2026/29)
- SEDDK: Deprem Ek Teminatı Durumuna Göre Yangın Poliçelerinin Şekil Şartları Genelgesi (2023/23)
- SEDDK: Konut Sigortalarında Rücu İşlemlerine İlişkin Sektör Duyurusu (2012/19)
- DASK: Tarife ve primler (1 Kasım 2026 m² bedelleri ve azami teminat)
- DASK: Zorunlu Deprem Sigortası Genel Şartları
- DASK: Sıkça sorulan sorular
- 6305 sayılı Afet Sigortaları Kanunu
- 6102 sayılı Türk Ticaret Kanunu (md. 1409, 1420, 1427, 1446, 1448, 1460–1463, 1472)
- 4721 sayılı Türk Medeni Kanunu (md. 879)
- Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği
- Sigorta Tahkim Komisyonu: Başvuru nasıl yapılır?