Kısa cevap: SGK'lıysanız ve SGK anlaşmalı özel hastaneler size yetiyorsa tamamlayıcı sağlık sigortası (TSS) genellikle daha ekonomiktir. SGK güvenceniz yoksa, SGK anlaşması olmayan bir hastaneyi şart koşuyorsanız ya da yurt dışı teminatı istiyorsanız özel sağlık sigortası (ÖSS) gerekir. TSS, SGK'nın ödediği bedelin üstündeki fark ücretini karşılar; ÖSS ise SGK'dan bağımsız çalışır.
Son güncelleme: · Rakamlar Resmî Gazete, SGK, SEDDK ve GİB kaynaklarına göre Eylül 2026 itibarıyla günceldir. Şirket örnekleri 2026 özel şartlarından alınmıştır; kendi poliçenizin şartları esastır.
Öne Çıkanlar
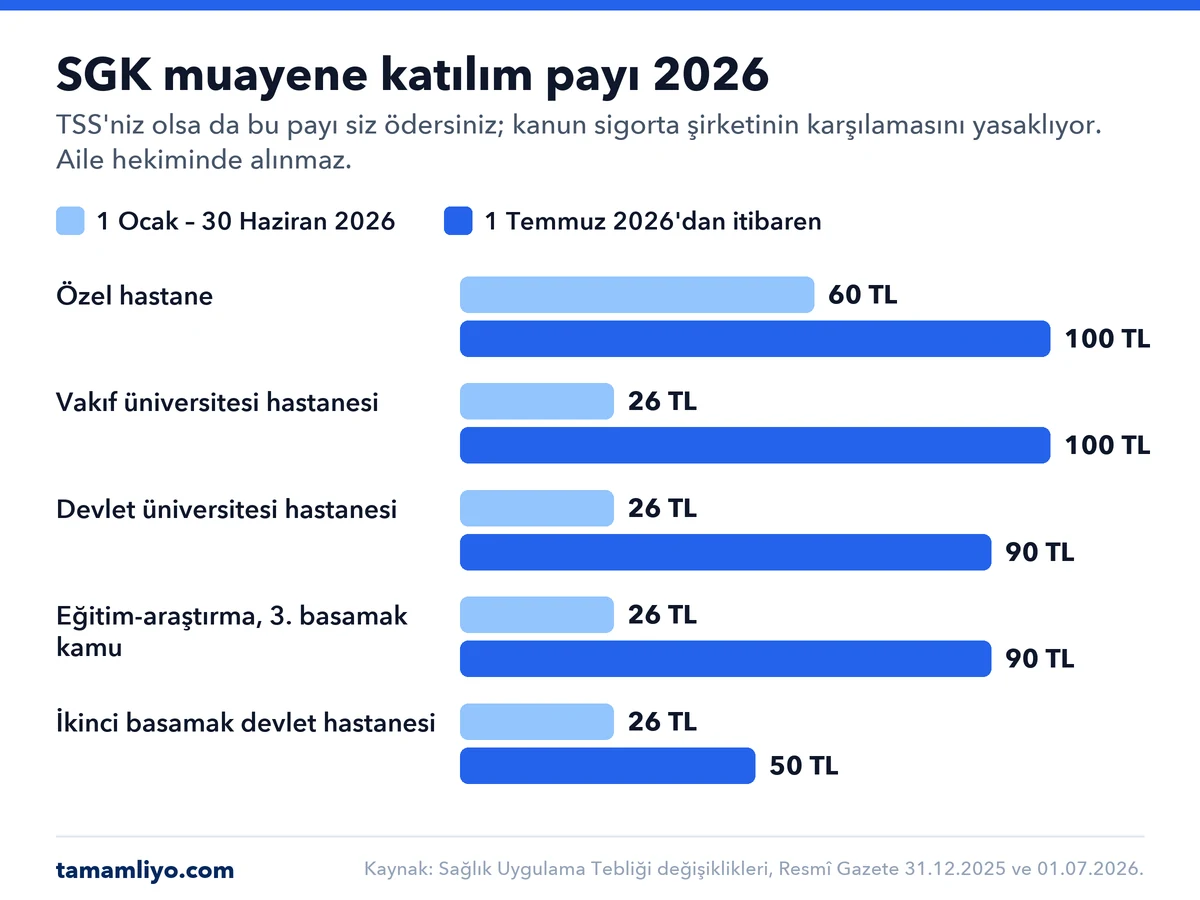
- 1 Temmuz 2026'dan beri özel hastanede SGK muayene katılım payı 100 TL. Kanun bu payın sigorta şirketince ödenmesini yasaklıyor; TSS'li kişi de bu payı öder.
- 1 Ocak 2026'dan beri bekleme süresi en fazla 6 ay, doğumda 12 ay ve yalnızca ilk poliçede uygulanıyor.
- Şirketler, 60 yaşını doldurmamış herkese hem ÖSS'de hem TSS'de ömür boyu yenileme garantisi taahhüdü içeren sözleşme sunmak zorunda.
- Basında yer alan TSB verilerine göre Mayıs 2026 sonunda yaklaşık 5,5 milyon kişinin TSS'si, 2,8 milyon kişinin ÖSS'si vardı.
- İki üründe de primler 2026'da brüt ücretin %15'i ve yıllık asgari ücret (396.360 TL) sınırında gelir vergisi matrahından düşülebiliyor.
İçindekiler
- TSS ile özel sağlık sigortası arasındaki fark
- TSS'de hastanede ne ödersiniz?
- Hangi hastanelerde geçer?
- Kapsam farkları: yatarak, ayakta, ilaç, doğum, yurt dışı
- Bekleme süresi ve ömür boyu yenileme (2026)
- Yaş sınırı, prim farkı ve vergi avantajı
- Hangisi kime uygun?
- TSS veya özel sağlık sigortası zorunlu mu?
- Sıkça Sorulan Sorular
TSS ile özel sağlık sigortası arasındaki fark nedir?
Temel fark SGK'ya bağlılıktır. TSS, SGK'nın ödediği bedeli tamamlar; SGK devrede değilse çalışmaz. ÖSS ise SGK'dan bağımsızdır ve sigorta şirketinin anlaşmalı kurumlarında masrafı kendi planına göre öder.
| Konu | Tamamlayıcı sağlık sigortası (TSS) | Özel sağlık sigortası (ÖSS) |
|---|---|---|
| SGK şartı | Genel sağlık sigortalısı olmak ve GSS'nin aktif olması şart | Yok |
| Geçtiği yer | Hem SGK hem sigorta şirketiyle anlaşmalı özel hastaneler | Şirketin anlaşmalı kurumları; anlaşmasız kurumda katılım payı veya limitle |
| Hastanede cebinizden çıkan | SGK muayene katılım payı (özel hastanede 100 TL) ve varsa ağa göre katılım payı | Poliçedeki katılım payı (çoğu üründe ayakta %20, anlaşmalı kurumda yatarak %0) |
| Ayakta tedavi | Yılda 5–10 adet (plana göre) | Limitli ya da limitsiz, genellikle %20 katılımla |
| İlaç | Genellikle kapsam dışı | Ayakta tedavi teminatı içinde, limitle |
| Doğum | Ek teminat (örnek bekleme: 4–5 ay) | Ek teminat (örnek bekleme: 5 ay) |
| Yurt dışı | Yaygın ürünlerde yok (KKTC dahil) | Ek teminatla alınabilir |
| Bekleme süresi üst sınırı | Doğumda 12 ay, diğerlerinde 6 ay | Aynı |
| Ömür boyu yenileme | 60 yaş altına taahhüt sunmak zorunlu | Aynı |
| Giriş yaşı (şirket örnekleri) | Genellikle 65; bazı şirketlerde 70 | Genellikle 65 |
| Önceden var olan hastalık | İstisna ya da ek prim | İstisna ya da ek prim |
| Vergi indirimi | Brüt ücretin %15'i ve yıllık asgari ücret sınırı | Aynı |
Tamamlayıcı sağlık sigortası (TSS) nedir?
TSS, SGK'lı (genel sağlık sigortalısı) kişilerin SGK anlaşmalı özel hastanelerde ödeyeceği fark (ilave) ücretini karşılayan poliçedir. Dayanağı 5510 sayılı Kanun'un 98. maddesi ve Özel Sağlık Sigortaları Yönetmeliği'nin 18. maddesidir. Hastane tedavi bedelini önce SGK'ya fatura eder, kalan farkı poliçe limitleri içinde sigorta şirketi öder. Yönetmelik TSS'nin temel teminatını Türkiye'deki giderler olarak tanımlar; yurt dışı için ek teminata izin verir.
Özel sağlık sigortası (ÖSS) nedir?
ÖSS, SGK'dan bağımsız çalışan sağlık sigortasıdır. SGK'nız olsun ya da olmasın, sigorta şirketinin anlaşmalı kurumlarında tedavi masrafını poliçedeki limit ve katılım oranlarına göre öder. Anlaşmasız kurumda da ödeme yapılabilir ama genellikle sizin payınız artar. Örneğin Türkiye Sigorta'nın ÖSS ürününde anlaşmasız kurumda yatarak tedavide sigortalı %30 katılım payı öder.
"Tamamlayıcı özel sağlık sigortası" ne demek?
SEDDK'nın tanımına göre TSS hukuken bir özel sağlık sigortası türüdür. "Tamamlayıcı özel sağlık sigortası" ya da "özel tamamlayıcı sağlık sigortası" dendiğinde kastedilen ürün TSS'dir. Günlük dilde "özel sağlık sigortası" ise SGK'dan bağımsız çalışan ÖSS için kullanılır.
Karma ürünler
Bazı şirketler iki ürünü tek poliçede birleştirir: yatarak tedavi ÖSS mantığıyla, ayakta tedavi TSS mantığıyla karşılanır. Yalnızca doğum için tasarlanmış ürünler ve işverenlerin en az 10 kişilik grup poliçeleri de vardır. Yurt dışı seyahatleri ise ayrı bir üründür; seyahat sağlık sigortası Özel Sağlık Sigortaları Yönetmeliği'nin kapsamında değildir.
TSS'de hastanede ne ödersiniz? Fark ücreti ve katılım payı (2026)
SGK fark ücreti nedir, üst sınırı ne kadar?
SGK ile anlaşmalı özel hastaneler ve vakıf üniversiteleri, SGK'nın Sağlık Uygulama Tebliği'ndeki (SUT) bedele ek olarak bu bedelin iki katına kadar ilave ücret alabilir (5510 sayılı Kanun m.73). Hastane bunun için işlemden önce hastanın ya da yakınının yazılı onayını almak zorundadır; onay alınmadan sonradan fark istenemez. TSS'nin ödediği para bu ilave ücrettir. Kamu hastaneleri ise otelcilik ve istisnai hizmetler dışında ilave ücret alamaz.
2026 muayene katılım payları
Katılım payı, SGK'nın her muayenede sigortalıdan aldığı paydır ve TSS'den ayrıdır. 1 Ocak 2026'dan beri yürürlükte olan yönetmelik değişikliği, bu payın özel sigorta şirketlerince karşılanmasını açıkça yasaklar. Yani TSS'niz olsa da payı siz ödersiniz:
| Başvurulan yer | 1 Ocak – 30 Haziran 2026 | 1 Temmuz 2026'dan itibaren |
|---|---|---|
| Aile hekimi | Alınmaz | Alınmaz |
| İkinci basamak devlet hastanesi | 26 TL | 50 TL |
| Eğitim ve araştırma ile üçüncü basamak kamu hastaneleri | 26 TL | 90 TL |
| Devlet üniversitesi hastanesi | 26 TL | 90 TL |
| Vakıf üniversitesi hastanesi | 26 TL | 100 TL |
| Özel hastane | 60 TL | 100 TL |
10 gün içinde aynı branşta başka bir hastaneye giderseniz 30 TL daha eklenir (kronik hastalık listesi, e-sevk ve acil hariç); aile hekimi sevkiyle gidildiğinde pay yarıya iner. Emeklilerin payı aylıklarından kesilir, diğerlerinden hastane tahsil eder. Reçeteli ilaçta ayrıca çalışanlar %20, emekliler %10 ilaç katılım payı öder. SGK'nın kendi bilgi sayfası Eylül 2026'da hâlâ eski 60 TL'yi gösteriyor; güncel tutar Resmî Gazete'de 1 Temmuz 2026'da yayımlanan değişikliktedir.
Fark ücreti alınamayan hizmetler
SGK'ya göre anlaşmalı özel hastaneler şu hizmetlerde ilave ücret alamaz, bu yüzden TSS'nin ödeyeceği bir fark da doğmaz:
- Acil haller (yeşil alan muayenesi hariç)
- Yoğun bakım ve yanık tedavisi
- Kanser tedavisi: radyoterapi, kemoterapi, radyoizotop tedavisi
- Yenidoğana verilen hizmetler
- Organ, doku ve kök hücre nakli
- Doğumsal anomali cerrahisi ve hemodiyaliz
- Kardiyovasküler cerrahi (istisnai hizmetler hariç) ve işitsel implant
Örnek: aynı ameliyat iki poliçede
SGK'nın bir ameliyat için SUT'ta öngördüğü bedel 10.000 TL olsun. Anlaşmalı özel hastane, yazılı onayınızla en fazla 20.000 TL ilave ücret isteyebilir.
- TSS'siz: 20.000 TL'ye kadar farkı siz ödersiniz.
- TSS'li: Hastane poliçenizin ağındaysa ve bekleme süresi dolmuşsa farkı sigorta şirketi öder; siz muayene katılım payını ve varsa ağa göre katılım payını ödersiniz.
- ÖSS'li: SGK devreye girmez. Anlaşmalı kurumda planınız yatarakta %100 ise cebinizden bir şey çıkmaz; anlaşmasız kurumda faturanın bir bölümünü (örnek üründe %30) siz ödersiniz.
Hangi hastanelerde geçer?
TSS'de çift anlaşma ve hastane ağı
TSS'nin çalışması için hastanenin hem SGK ile hem de sigorta şirketiyle anlaşmalı olması gerekir. Poliçe şartlarında SGK üzerinden işlem görmeyen tedaviler ve SGK'nın karşılamadığı hizmetler genellikle kapsam dışıdır. Bazı şirketler ağı kademelere ayırır; örneğin Türkiye Sigorta'nın TSS ürününde bazı büyük hastane zincirleri, seçilen ağa göre sigortalı katılım payıyla kapsamdadır.
"Acıbadem TSS'de geçmez" gibi genellemeler de doğru değildir: Acıbadem'in resmî sayfası Ağustos 2026'da 17 tesisini SGK anlaşmalı olarak listeliyor; kapsam bölüme ve doktora göre değişiyor. Bir hastanenin sizin poliçenizde geçip geçmediği ise şirkete ve seçtiğiniz ağa bağlıdır.
Hastanenin poliçede geçtiğini 3 adımda kontrol edin
- e-Devlet'teki "SGK Kurum Sözleşmeli Sağlık Tesisi Sorgulama" hizmetiyle hastanenin SGK anlaşmasını kontrol edin.
- Sigorta şirketinin anlaşmalı kurum listesine bakın. Anlaşmalı sağlık kurumları sayfamızda şirketlerin listelerini şehir ve ilçeye göre arayabilirsiniz.
- Hastanenin hangi ağda olduğunu ve o ağda katılım payı olup olmadığını poliçe özel şartlarından okuyun.
Kapsam farkları: yatarak, ayakta, ilaç, doğum ve yurt dışı
Yatarak mı, yatarak + ayakta mı?
İki üründe de yalnızca yatarak tedavi ya da yatarak + ayakta tedavi planı seçilebilir. TSS'de yatarak tedavi genellikle limitsiz ve %100'dür; ayakta tedavi ise yılda 5 veya 10 adetle sınırlıdır (örneğin Türkiye Sigorta'da planına göre 5 ya da 10, AXA'nın Sağlığım Tamam ürününde 10). ÖSS'de ayakta tedavi çoğu üründe %20 katılım payıyla karşılanır ve ilaç da bu teminatın içindedir. Ayakta teminat primi artırır; sık doktora gidiyorsanız ekleyin, yalnızca ameliyat ve yatış riskine karşı korunmak istiyorsanız yatarak plan yeterli olabilir.
TSS neleri karşılamaz?
2026 özel şartlarında sık görülen istisnalar şunlardır: poliçe öncesinde var olan hastalıklar, SGK katılım payları, ilaçlar, diş tedavisi, gözlük-lens ve kırma kusuru ameliyatları, tüp bebek, yurt dışı (KKTC dahil) tedaviler ve genel sağlık sigortanızın aktif olmadığı dönemde oluşan giderler. Bazı şirketler check-up, diş ve göz muayenesi paketi, online doktor ya da doğum ek teminatı gibi hizmetleri TSS'ye ekleyebiliyor.
TSS ve ÖSS yurt dışında geçerli mi?
Yönetmelik TSS'ye yurt dışı ek teminatı verilmesine izin veriyor, ancak incelediğimiz yaygın TSS ürünlerinde (AXA, Türkiye Sigorta) yurt dışı ve KKTC kapsam dışı. ÖSS'ye ise yurt dışı yatarak ve ayakta tedavi ek teminatı eklenebiliyor. Kısa seyahatler için ayrıca yurt dışı seyahat sağlık sigortası gerekir.
Bekleme süresi, kronik hastalık ve ömür boyu yenileme (2026 kuralları)
Bekleme süresi en fazla ne kadar?
SEDDK'nın 1 Ocak 2026'da yürürlüğe giren genelgesine göre bekleme süresi doğum teminatında en fazla 12 ay, diğer teminatlarda en fazla 6 ay olabilir. Bekleme yalnızca ilk sigorta döneminde uygulanır; aynı şirkette aynı planla bir ay içinde yenilediğinizde tekrarlanmaz. Şirket değiştirdiğinizde tamamlanmış bekleme süresi yeniden işlemez; yalnızca doğum teminatında yeni şirket kendi süresini uygulayabilir. Örnekler: AXA'nın TSS'sinde listedeki hastalıklar için yatarakta 3 ay, doğumda 5 ay; Türkiye Sigorta'nın TSS'sinde yatarak tedavilerde 90 gün, doğumda 4 ay.
Önceden var olan ve kronik hastalıklar
"Kronik hastalıkta 12 ay bekleme" diye genel bir kural yoktur. Poliçe başlamadan önce var olan hastalıklar özel şartlarda genellikle kapsam dışıdır; şirket başvuruda sağlık beyanınıza bakarak istisna, ek prim ya da limit kararı verir. Sağlık beyanını eksiksiz doldurmak, ileride tazminat reddi yaşamamak için önemlidir.
Ömür boyu yenileme garantisi: 60 yaş, 3 yıl, %80
1 Ocak 2026'dan beri şirketler, ÖSS ya da TSS yaptırmak isteyen 60 yaşını doldurmamış kişilere ömür boyu yenileme garantisi (ÖBYG) taahhüdü içeren sözleşme sunmak zorundadır. Garanti en fazla şu şartlarla kazanılır: aynı planla kesintisiz 3 yıl sigortalılık ve bu dönemde ödenen tazminatın primlere oranının %80'in altında kalması. Şirket bu şartları sigortalı lehine hafifletebilir, ağırlaştıramaz.
Garanti kazanıldıktan sonra, sonradan ortaya çıkan hastalıklar nedeniyle kapsam daraltılamaz, limit düşürülemez ve ek prim alınamaz. Bu bir prim garantisi değildir; olağan prim artışları sürer. 60 yaş ve üstüne ÖBYG'li sözleşme sunma zorunluluğu yoktur; 59 yaşında başlayan biri garantiyi en erken 62 yaşında kazanır.
TSS'den ÖSS'ye (ya da tersi) geçerken haklarınız
Şirket ve ürün geçişleri Sigorta Bilgi ve Gözetim Merkezi (SBM) kayıtları üzerinden yapılır; kazanılmış ÖBYG ve tamamlanmış bekleme süreleri korunur. SEDDK'ya göre ÖSS'den aynı ya da daha dar kapsamlı bir TSS'ye geçişte ÖBYG devam eder; TSS'den ÖSS'ye geçişte ise şirket ÖBYG'yi yeniden değerlendirebilir. Bu yüzden "önce TSS, sonra ÖSS" planı yapanlar geçişi erken yaşta düşünmeli.
Yaş sınırı, prim farkı ve vergi avantajı
Kaç yaşına kadar yaptırılır?
Giriş yaşını her şirket kendisi belirler. Eylül 2026 itibarıyla örnekler:
- AXA TSS: 0–65 yaş (0–5 yaş çocuklar ebeveynle birlikte)
- Türkiye Sigorta TSS ve ÖSS: 65 yaş altı
- Türk Nippon TSS: 70 yaş dahil
Emekliler SGK'lı olduğu için TSS yaptırabilir; sınırlayıcı olan şirketin giriş yaşıdır. Yenileme garantisini kazanmak için 60 yaşından önce başlamak avantajlıdır.
Özel sağlık sigortası TSS'den ne kadar pahalı?
2026 için güvenilir bir ortalama prim yayımlanmış değil. Bir sigorta şirketi yöneticisinin açıklamasına göre 2024'te ortalama yıllık prim TSS'de 8.900 TL, ÖSS'de 29.000 TL idi; yani ÖSS yaklaşık 3,3 kat pahalıydı. Prim yaşa, cinsiyete, plana (yatarak ya da ayakta), hastane ağına ve sağlık beyanına göre değişir. Kendi yaşınız için tamamlayıcı sağlık sigortası teklifi alabilir, özel sağlık sigortası fiyatları ile karşılaştırabilirsiniz.
Primler vergiden düşülür mü?
Evet. Ücretlilerde kendisi, eşi ve küçük çocukları için ödenen TSS ve ÖSS primleri, ödendiği aydaki brüt ücretin %15'ini ve yıllık asgari ücret tutarını (2026'da 396.360 TL) aşmamak şartıyla vergi matrahından düşülür. Beyanname verenlerde sınır, beyan edilen gelirin %15'i ve aynı yıllık tutardır. Sigorta şirketinin Türkiye'de yerleşik olması gerekir. Aylık kazancınızı kabaca şöyle hesaplayabilirsiniz: indirilebilen prim × marjinal vergi oranınız. Geliri yalnızca vergiden istisna emekli aylığından oluşanlar, düşülecek vergilendirilmiş gelir olmadığı için bu indirimden yararlanamaz.
Hangisi kime uygun?
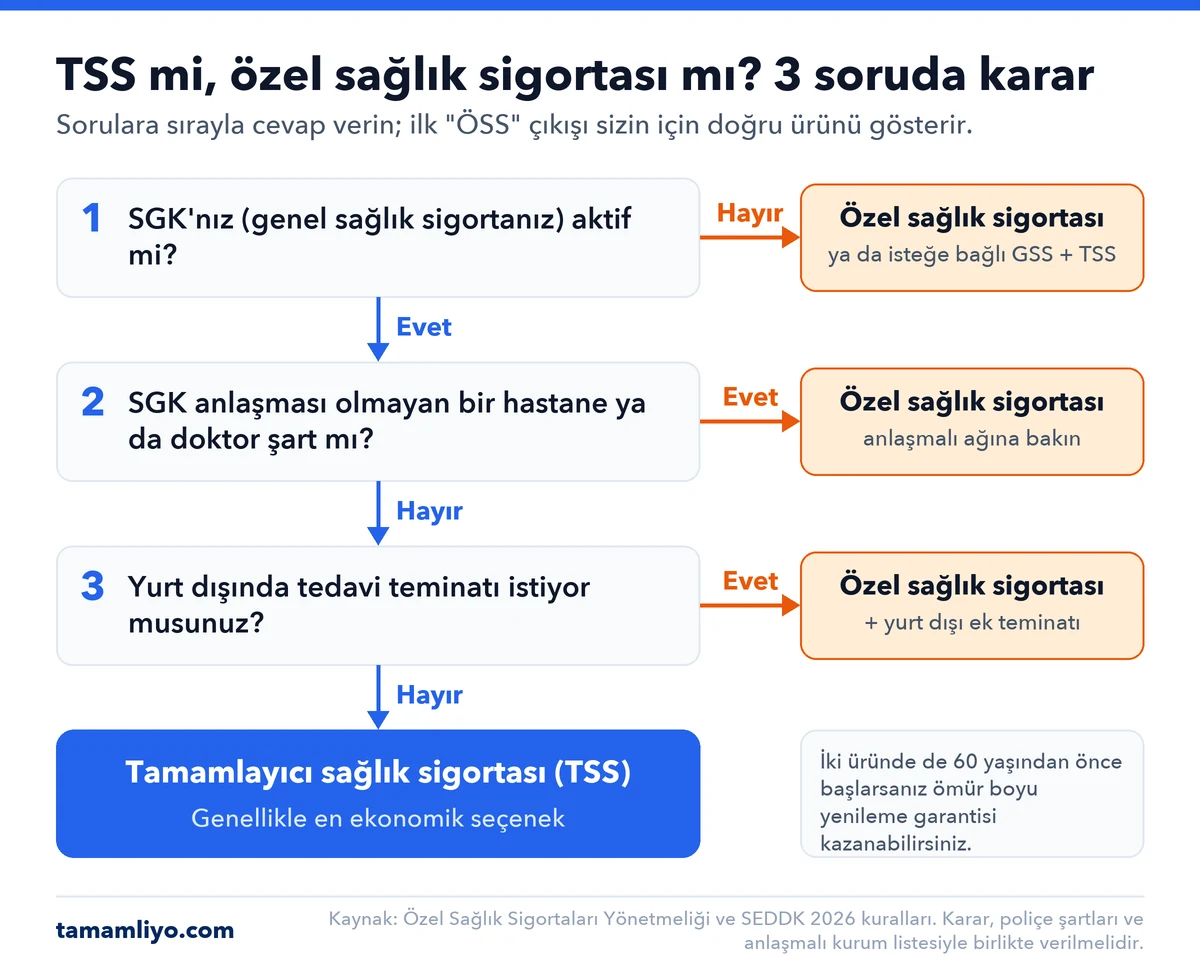
| Durum | Genelde uygun | Dikkat |
|---|---|---|
| SGK'lı çalışan, bütçe öncelikli | TSS (yatarak veya yatarak + ayakta) | Gittiğiniz hastanenin ağda olup olmadığına bakın |
| SGK anlaşması olmayan bir hastane ya da doktor şart | ÖSS | Anlaşmalı ağ ve katılım oranı |
| Yurt dışında tedavi olmak isteyen | ÖSS + yurt dışı ek teminatı | Yaygın TSS ürünleri yurt dışında geçmez |
| Kısa yurt dışı seyahati | Seyahat sağlık sigortası | TSS ve ÖSS'den ayrı bir üründür |
| Serbest çalışan (Bağ-Kur) | Prim borcu olmayacaksa TSS, risk varsa ÖSS | 60 günü aşan prim borcunda TSS kullanılamaz |
| SGK'sı olmayan | ÖSS ya da isteğe bağlı GSS + TSS | İsteğe bağlı GSS primi 2026'da aylık 1.981,80 TL |
| 55–59 yaş | Hangisi olursa, 60'tan önce ÖBYG'li başlayın | 60 yaş üstüne ÖBYG sunma zorunluluğu yok |
| Emekli | TSS | Şirketin giriş yaşı sınırı; katılım payı aylıktan kesilir |
| Üniversite öğrencisi | Ebeveynin poliçesinde bakmakla yükümlü olarak TSS | Yükseköğrenimde 25 yaş sınırı |
| Hamilelik planı var | Doğum teminatlı TSS ya da ÖSS, gebelikten en az bekleme süresi kadar önce | Bekleme en fazla 12 ay |
| Şu an hamile | Hamilelere özel doğum ürünleri | Standart poliçeler mevcut gebeliği kapsamaz |
| Kronik hastalığı var | İkisi de mümkün | Başvuruda istisna ya da ek prim; ÖBYG'yi erken kazanmak sonraki hastalıkları korur |
SGK'lı çalışanlar ve aileler
SGK'lı çalışanlar için TSS çoğu durumda en ekonomik seçenektir. Eşiniz, 18 yaşını (lisede 20, yükseköğrenimde 25) doldurmamış evli olmayan çocuklarınız ve bakmakla yükümlü olduğunuz anne-babanız da genel sağlık sigortalısı sayıldığı için TSS yaptırabilir; eş ve çocuklar genellikle aynı aile poliçesine eklenir. Mezun olan gençler, mezuniyetten sonra 2 yıl (20 ya da 25 yaşı geçmemek şartıyla) primi devletçe ödenen genel sağlık sigortasından yararlanır.
Serbest çalışanlar ve SGK'sı olmayanlar
TSS'nin çalışması için genel sağlık sigortanızın aktif olması gerekir: son bir yılda 30 gün prim ödemiş olmak ve Bağ-Kur ya da isteğe bağlı GSS'de 60 günden fazla prim borcu bulunmamak (bazı gruplar bu şartlardan muaftır). Borç oluşursa poliçe sürse de teminatlardan yararlanamazsınız. SGK'sı olmayanlar ÖSS yaptırabilir ya da isteğe bağlı GSS'ye girip TSS alabilir.
Hamileler ve hamilelik planlayanlar
Hamileyken TSS yaptırabilirsiniz ama standart poliçeler mevcut gebeliğin doğum ve takip masraflarını karşılamaz. Doğum teminatı bekleme süresi dolduktan sonra başlayan gebelikler için geçerlidir. Yenidoğana verilen hizmetlerde SGK anlaşmalı hastaneler zaten ilave ücret alamaz.
TSS veya özel sağlık sigortası zorunlu mu?
Hayır. Türkiye'de yaşayanlar için zorunlu olan, 5510 sayılı Kanun'a göre SGK'nın genel sağlık sigortasıdır; TSS ve ÖSS isteğe bağlıdır. Özel bir sağlık poliçesi yalnızca bazı durumlarda şart olur: yabancıların ikamet izni başvurularında geçerli sağlık sigortası aranır, vize başvurularında ise çoğunlukla seyahat sağlık sigortası istenir.
Sıkça Sorulan Sorular
TSS mi özel sağlık sigortası mı daha mantıklı?
SGK'lıysanız ve SGK anlaşmalı özel hastaneler size yetiyorsa TSS genellikle daha ekonomik seçenektir. SGK güvenceniz yoksa, SGK anlaşması olmayan bir hastane veya doktoru şart koşuyorsanız ya da yurt dışı teminatı istiyorsanız özel sağlık sigortası gerekir. İki üründe de 60 yaşından önce ömür boyu yenileme garantisi taahhüdü seçilebilir. Karar verirken anlaşmalı kurum listesini, ayakta tedavi hakkını ve primi birlikte karşılaştırın.
Tamamlayıcı sağlık sigortası (TSS) nedir?
Tamamlayıcı sağlık sigortası, SGK'lı kişilerin SGK anlaşmalı özel hastanelerde ödeyeceği fark (ilave) ücretini karşılayan bir özel sağlık sigortası türüdür. Özel Sağlık Sigortaları Yönetmeliği'nin 18. maddesine dayanır ve temel olarak Türkiye'deki giderleri kapsar. Hastane tedavi bedelini önce SGK'ya fatura eder, kalan farkı poliçe limitleri içinde sigorta şirketi öder; SGK muayene katılım payı ise sigortalıya aittir.
Özel sağlık sigortası veya TSS zorunlu mu?
Hayır, Türkiye'de yaşayanlar için özel sağlık sigortası da TSS de isteğe bağlıdır. Zorunlu olan, 5510 sayılı Kanun'a göre SGK'nın genel sağlık sigortasıdır. Özel bir poliçe yalnızca bazı durumlarda şart olur: yabancıların ikamet izni başvurularında geçerli sağlık sigortası aranır, vize başvurularında ise çoğunlukla seyahat sağlık sigortası istenir.
TSS varken hastanede hiç ücret öder miyim?
Evet, en azından SGK muayene katılım payını ödersiniz. 1 Temmuz 2026'dan beri özel hastanelerde bu tutar muayene başına 100 TL'dir; 10 gün içinde aynı branşta başka bir hastaneye giderseniz 30 TL eklenir. Kanun bu payın sigorta şirketince karşılanmasını yasaklar. İlaç katılım payı, ayakta tedavi adet limitini aşan muayeneler ve bazı hastane ağlarındaki sigortalı katılım payı da size ait olabilir.
Tamamlayıcı sağlık sigortası neyi karşılamaz?
TSS, SGK'nın karşılamadığı ve SGK'ya fatura edilmeyen hizmetleri genellikle karşılamaz. 2026 özel şartlarında sık görülen istisnalar şunlardır: poliçe öncesinde var olan hastalıklar, SGK katılım payları, ilaçlar, diş tedavisi, gözlük-lens ve kırma kusuru ameliyatları, tüp bebek, yurt dışı (KKTC dahil) tedaviler ve GSS'niz aktif değilken oluşan giderler. Kesin liste poliçenizin özel şartlarında yazar.
Tamamlayıcı sağlık sigortasının dezavantajları nelerdir?
TSS'nin en büyük dezavantajı SGK'ya bağlı olmasıdır: genel sağlık sigortanız aktif değilse, örneğin Bağ-Kur prim borcunuz 60 günü aşarsa, teminatlardan yararlanamazsınız. Hastanenin hem SGK hem de sigorta şirketiyle anlaşmalı olması gerekir. Ayakta tedavi hakkı çoğu planda yılda 5 veya 10 adetle sınırlıdır, ilaç ve yurt dışı genellikle kapsam dışıdır ve SGK katılım payını her muayenede siz ödersiniz.
Hamileyken tamamlayıcı sağlık sigortası yapılır mı?
Evet, hamileyken TSS yaptırabilirsiniz ama mevcut gebeliğin doğum ve takip masrafları standart poliçelerde kapsama girmez. Şirketler doğum teminatını bekleme süresi dolduktan sonra başlayan gebeliklere verir; bu süre yasal olarak en fazla 12 aydır (örneğin AXA'da 5 ay, Türkiye Sigorta'da 4 ay). Hamile adaylar için bazı şirketlerin ayrı doğum ürünleri vardır; teminat ve limitleri poliçeden kontrol edilmelidir.
Tamamlayıcı sağlık sigortası yurt dışında geçerli mi?
Hayır, yaygın TSS poliçeleri yalnızca Türkiye'deki anlaşmalı sağlık kurumlarında geçerlidir; şirket özel şartlarında KKTC de yurt dışı sayılır. Yönetmelik yurt dışı için ek teminata izin verse de AXA ve Türkiye Sigorta gibi şirketlerin TSS ürünlerinde bu seçenek yoktur. Yurt dışında tedavi isteyenler özel sağlık sigortasına yurt dışı ek teminatı ekletebilir; seyahatler içinse ayrı bir seyahat sağlık sigortası gerekir.
65 yaş üstü ve emekliler TSS yaptırabilir mi?
Emekliler SGK'lı oldukları için TSS yaptırabilir, ancak giriş yaşı şirkete göre sınırlıdır: AXA 0-65 yaş aralığını, Türkiye Sigorta 65 yaş altını, Türk Nippon ise 70 yaş dahil kişileri kabul ettiğini belirtiyor. Şirketlerin ömür boyu yenileme garantisi taahhüdü sunma zorunluluğu 60 yaşını doldurmamış kişiler içindir; bu yüzden 60'tan önce başlamak avantajlıdır. Emeklilerin SGK katılım payı doğrudan aylıklarından kesilir.
Sağlık sigortası primleri vergiden düşülür mü?
Evet, TSS ve özel sağlık sigortası primleri 2026'da da gelir vergisi matrahından düşülebilir. Ücretlilerde indirim, ödendiği aydaki brüt ücretin yüzde 15'i ve yıllık asgari ücret tutarıyla (2026'da 396.360 TL) sınırlıdır; beyanname verenlerde beyan edilen gelirin yüzde 15'i ve aynı yıllık tutar sınırı geçerlidir. Poliçe kişinin kendisi, eşi veya küçük çocukları için olmalıdır. Geliri yalnızca vergiden istisna emekli aylığından oluşanlar bu indirimi kullanamaz.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (m.60, 67, 73, 98)
- Resmî Gazete, 20 Ekim 2025: Özel Sağlık Sigortaları Yönetmeliği değişikliği (yürürlük 1 Ocak 2026)
- SEDDK: Özel Sağlık Sigortalarında Yeni Dönem Bilgilendirme Rehberi (Nisan 2026)
- Resmî Gazete, 1 Temmuz 2026: Sağlık Uygulama Tebliği değişikliği (katılım payları)
- SGK: İlave ücret
- SGK: İlave ücret alınmayacak sağlık hizmetleri
- e-Devlet: SGK Kurum Sözleşmeli Sağlık Tesisi Sorgulama
- GİB: Gelir vergisi matrahından indirilecek şahıs sigorta primleri rehberi (Şubat 2026)
- Şirket örnekleri: AXA Sigorta ve Türkiye Sigorta'nın 2026 TSS ve ÖSS ürün sayfaları ile özel şartları, Türk Nippon Sigorta TSS ürün sayfası (Eylül 2026'da incelendi).