Kısa cevap: Tamamlayıcı sağlık sigortası (TSS) bir yıllıktır ve her yıl yenilenir. Bitişten sonraki 1 ay içinde aynı şirketle yaparsanız yenileme sayılır, bekleme süreleri tekrar uygulanmaz. Yenilemede prim yaşa ve sağlık giderlerindeki genel artışa göre değişir. 60 yaşından önce garanti taahhütlü poliçeyle başlayıp 3 yıl kesintisiz devam ederseniz ömür boyu yenileme garantisi kazanabilirsiniz. TSS tekliflerini karşılaştırın.
Son güncelleme: · Kurallar Özel Sağlık Sigortaları Yönetmeliği'nden (1 Ocak 2026 değişikliğiyle), SEDDK'nın 2025/28 sayılı Genelgesi'nden, SEDDK'nın Özel Sağlık Sigortalarında Yeni Dönem Bilgilendirme Rehberi'nden (Nisan 2026) ve Sağlık Sigortası Genel Şartları'ndan; şirket kuralları şirketlerin özel şartlarından ve ürün sayfalarından (Kasım 2026). Bu yazı hukuki tavsiye değildir; sizin için geçerli olan, poliçenizin özel şartlarıdır.
Öne Çıkanlar
- Mevzuata göre yenileme, poliçe bitiş tarihini izleyen 1 ay içinde yapılan sözleşmedir. Şirket bitişten en geç 15 gün önce sizi bilgilendirmek zorundadır.
- 1 Ocak 2026'dan beri şirketler, 60 yaşını doldurmamış herkese ömür boyu yenileme garantisi taahhüdü içeren TSS sunmak zorunda. Kazanma şartı en fazla 3 yıl kesintisiz sigortalılık ve %80'in altında tazminat/prim oranıdır.
- Garanti kazanıldıktan sonra yeni çıkan hastalık için kapsam daraltma, hastalık ek primi ve kullanıma bağlı ek prim yasaktır. Ancak garanti prim garantisi değildir; genel tarife artışları sürer.
- Aynı şirkette aynı planla yenilemede bekleme süresi tekrar uygulanmaz, teklifname ve hekim görüşü istenmez.
- Şirket değiştirirken geçişi SBM üzerinden yapın: eski şirket bilgilerinizi 5 iş günü içinde aktarır; garanti ve tamamlanan bekleme süreleri korunur.
İçindekiler
- TSS yenileme nasıl işler?
- Yenilemede neler değişir, neler değişmez?
- Yenilemede prim neden artar?
- Ömür boyu yenileme garantisi nedir, nasıl kazanılır?
- Garantiden önce ve sonra yenileme farkı
- Yenilemede yeni çıkan hastalıklar ne olur?
- Yenilemede yaş neyi değiştirir?
- Şirket değiştirirken haklarınız nasıl korunur?
- Yenilemeyi unutursanız ne olur?
- 1 Ocak 2026'dan önce alınan poliçeler
- Anlaşmalı şirketlerde yenileme ve yaş kuralları
- Yenilemeden önce kontrol listesi
- Tamamliyo nasıl çalışır?
- Sıkça sorulan sorular
- Kaynaklar
TSS yenileme nasıl işler?
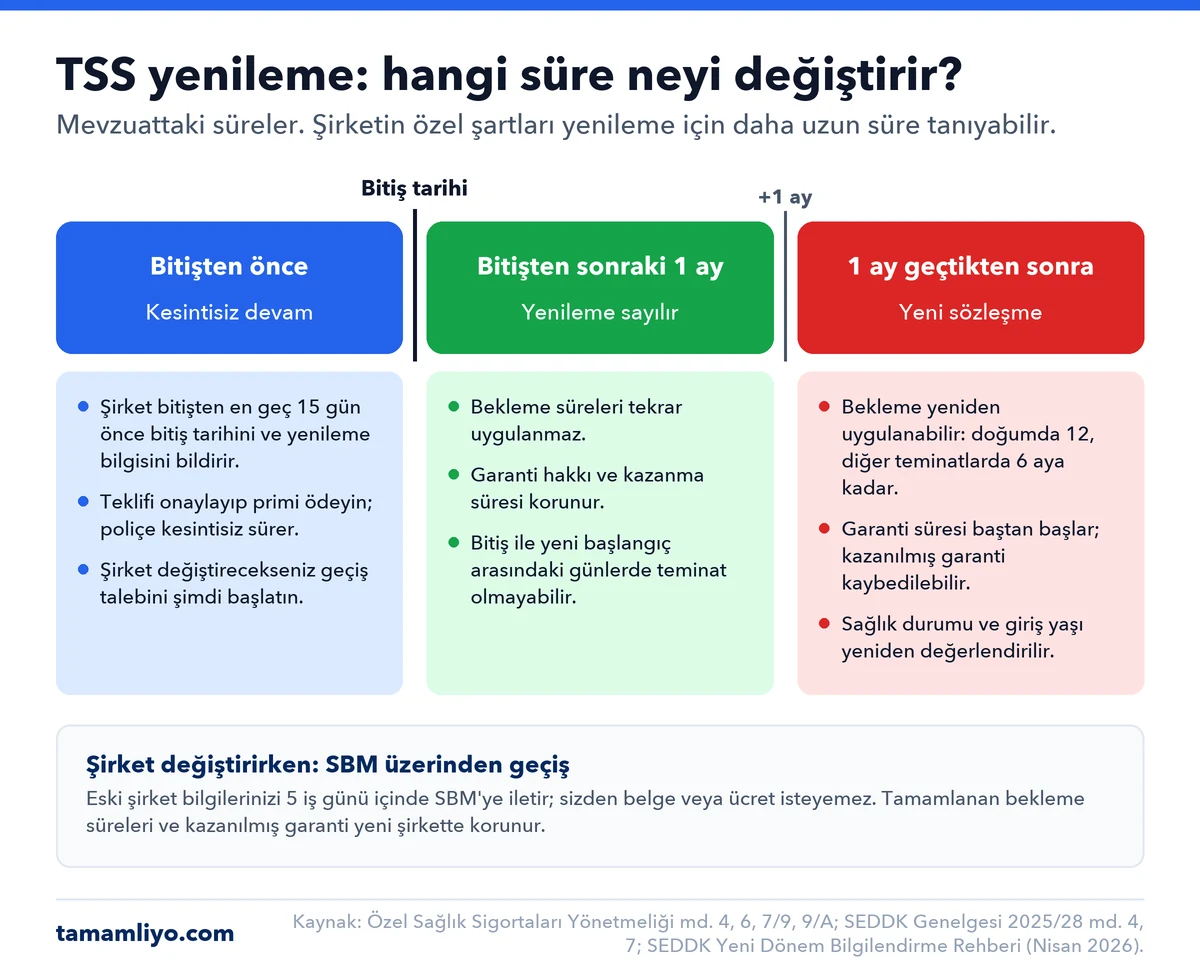
TSS poliçesi bir yıl sürer. Özel Sağlık Sigortaları Yönetmeliği'nin 4. maddesi yenilemeyi, sözleşmenin poliçe bitiş tarihini izleyen bir ay içinde yenilenmesi olarak tanımlar. SEDDK'nın rehberine göre yenileme aynı taraflarla yapılır ve kazanılmış hakların yeni poliçede devam etmesi bu bir aylık süreye bağlıdır.
| Zaman | Ne olur? |
|---|---|
| Bitişten en geç 15 gün önce | Şirket bitiş tarihini ve yenileme bilgisini yazılı olarak ya da e-posta, SMS gibi kalıcı bir araçla bildirir. Bu bildirimde yenilerseniz koruyacağınız, yenilemezseniz kaybedeceğiniz haklar da yazar. |
| Bitiş tarihi | Poliçe sona erer. Bitiş saati poliçede yazar; Sağlık Sigortası Genel Şartları'na göre aksi kararlaştırılmadıkça öğlen 12.00'dir; örneğin Anadolu Sigorta'nın özel şartlarında 00:01. |
| Bitişten sonraki 1 ay | Aynı şirketle yapılan sözleşme yenileme sayılır; bekleme süresi ve garanti hakları devam eder. |
| 1 ay dolduğunda | Yenilemediyseniz şirket sizi gecikmeden bilgilendirir. Bundan sonra yapılan sözleşme yenileme değil, yeni sözleşmedir. |
Yenileme kendiliğinden gerçekleşmeyebilir. Anadolu Sigorta'nın TSS bilgilendirme formuna göre yenileme için tarafların açıkça anlaşması gerekir ve şirketin sorumluluğu yeni dönemin primi ödenince başlar. Yenileme teklifi geldiğinde onaylayın ve ödemeyi bitişten önce yapın. Poliçenizin bitiş tarihini poliçe belgenizden ya da e-Devlet'teki Sağlık Sigortası Poliçe Bilgileri Sorgulama hizmetinden görebilirsiniz.
Yenilemede neler değişir, neler değişmez?
Aynı şirkette aynı planla, süresi içinde yapılan yenileme, yeni bir poliçe almaktan farklıdır. SEDDK Genelgesi 2025/28'e göre aynı plan içinde yenilemede yeniden teklifname alınmasına gerek yoktur. Yenilemelerde, plan değişikliklerinde ve şirket geçişlerinde hekim görüşü de istenemez.
| Konu | Bitişten sonra 1 ay içinde, aynı planla yenileme | 1 ay geçtikten sonra alınan yeni poliçe |
|---|---|---|
| Bekleme süresi | Tekrar uygulanmaz | Yeniden uygulanabilir: doğumda en fazla 12 ay, diğer teminatlarda en fazla 6 ay |
| Ömür boyu yenileme garantisi | Kazanılmışsa devam eder; kazanılmamışsa 3 yıllık süre işlemeye devam eder | Kazanılmış garanti kaybedilebilir; süre baştan başlar |
| Teklifname ve sağlık soruları | Aynı planla yenilemede teklifname gerekmez | Yeni başvuru gibi sağlık soruları sorulabilir |
| Hekim görüşü | İstenemez | İstenebilir |
| Önceki yıllarda başlayan hastalıklar | Mevcut poliçe şartları sürer | Yeni poliçe için kapsam dışı bırakılabilir ya da ek prim konabilir |
| Şirketin ilk giriş yaşı sınırı | Aranmaz; şirketin yenileme yaş kuralı uygulanır | Yeniden aranır |
Süresi içinde yenilenen poliçede de bazı şeyler değişir:
- Teminat limitleri: SEDDK Genelgesi'ne göre şirketler tıbbi maliyetler ve enflasyon nedeniyle yenilemede limitleri rutin olarak artırmakla yükümlüdür. Bu artış plan değişikliği sayılmaz ve garanti hakkınızı etkilemez.
- Özel şartlar: Şirket özel şartlarını yeni dönem için güncelleyebilir. Garantiyi kazanmışsanız sonradan çıkan hastalıklarınız nedeniyle şartlar aleyhinize değiştirilemez.
- Anlaşmalı hastaneler: Ağ yıl içinde değişebilir. Gittiğiniz hastanenin yeni dönemde de ağda olup olmadığını TSS anlaşmalı hastaneler rehberimizdeki adımlarla kontrol edin.
Yenilemede prim neden artar?
Yenileme primi, şirketin o yıl uyguladığı tarifeye ve sizin kişisel durumunuza göre hesaplanır. Yönetmeliğin 12. maddesi ve SEDDK Genelgesi, prim tespit kriterlerinin ve prim indirim-artırım oranlarının nedenleriyle birlikte bilgilendirme metninde ve özel şartlarda yazılmasını zorunlu tutar. Yenileme teklifindeki artışın nedenini bu belgelerde arayabilir, şirketten açıklama isteyebilirsiniz.
| Unsur | Yenilemede etkisi | Garanti kazanıldıktan sonra |
|---|---|---|
| Yaş | Tarife primi yaşa ve cinsiyete göre belirlenir; yaş ilerledikçe prim değişir | Uygulanmaya devam eder |
| Sağlık giderlerindeki genel artış | Şirket tarifeyi hastane ve hekim ücretleri, ilaç ve malzeme fiyatları, SGK uygulama değişiklikleri ve kullanım sıklığı gibi verilerle aktüeryal olarak günceller | Devam eder; garanti prim garantisi değildir |
| Hasar geçmişi (tazminat/prim oranı) | Çok kullanana ek prim, az kullanana hasarsızlık indirimi uygulanabilir | Kullanıma bağlı ek prim alınamaz; incelediğimiz özel şartlarda hasarsızlık indirimi sürüyor |
| Yıl içinde çıkan hastalık | Özel şartlara göre hastalık ek primi, limit, katılım payı ya da istisna konabilir | Yasak |
| Plan, ağ veya ek teminat değişikliği | Daha geniş plana, ağa ya da doğum gibi ek teminata geçiş primi artırır ve yeni değerlendirme gerektirebilir | Daha geniş plana geçişte garanti yeniden değerlendirilebilir |
| İkamet edilen il | Bazı şirketlerde prim ile göre değişir | Uygulanmaya devam eder |
| Kampanya ve indirimler | Şirket kampanya ve indirimleri poliçede yazmak zorundadır; yenilemede sürüp sürmediğine bakın | Şirketin uygulamasına bağlı |
| Garanti taahhüdünün kendisi | Garanti taahhütlü sözleşmenin primi, taahhütsüz sözleşmeye göre aktüeryal fark kadar yüksek olabilir | Prim aktüeryal esaslara göre belirlenir |
Hasar geçmişinin etkisi şirketin özel şartında yazar. Örneğin Türkiye Sigorta'nın Mart 2026 tarihli TSS özel şartlarında bir yılda kullanılan sağlık gideri primin %50'sini aşmamışsa yenilemede %10 indirim, %100'ünü aşmışsa %30 ek prim uygulanıyor. Anadolu Sigorta'nın özel şartlarında %10 indirimden %50 ek prime uzanan 7 kademeli bir tablo var ve ilk kez sigortalanan kişi baz kademeden başlıyor. Her iki şirkette de garanti sahibi sigortalıya kullanıma bağlı ek prim uygulanmıyor.
Bazı şirketler yenileme artışına sözleşmede üst sınır da yazar. Türkiye Sigorta'nın özel şartlarında yenilemedeki tarife prim artışı, risk ek primi hariç %500'ü geçemez. Anadolu Sigorta'nın bilgilendirme formunda garanti sahiplerinin tarife primi artışı, sağlık enflasyonunun altında kalmamak şartıyla önceki yılın tarife priminin en fazla 3 katıyla sınırlı. Bu oranlar beklenen artış değil, sözleşmedeki üst sınırlardır.
Ömür boyu yenileme garantisi nedir, nasıl kazanılır?
Ömür boyu yenileme garantisi (ÖBYG), sözleşmenin aynı planla ömür boyu yenilenmesi taahhüdüdür (Yönetmelik md. 4). SEDDK'nın rehberine göre bu güvence, ilerleyen yaşa ve sonradan ortaya çıkan hastalıklara rağmen aynı planla sigortalı kalmanızı sağlar. Garanti iki aşamalıdır: poliçe önce garanti taahhüdü içerir, şartlar sağlanınca garanti kazanılır. Taahhüt döneminde garanti kazanılmış sayılmaz.
1 Ocak 2026'dan beri şirket, 60 yaşını henüz doldurmamış kişiye garanti taahhüdü içeren sözleşme sunmak zorundadır. Taahhütsüz sözleşme tek başına sunulamaz; hangisinin seçileceğine sigorta ettiren karar verir. Yaş, teklif tarihine göre belirlenir. 60 yaşını doldurmuşsanız şirketin böyle bir zorunluluğu yoktur, ancak talep edip karşılıklı anlaşabilirsiniz.
| Şart | Mevzuattaki üst sınır | Sigortalı lehine olabilecek örnek |
|---|---|---|
| Süre | Aynı planla kesintisiz 3 yıl; yenilemeler arasında 1 aya kadar ara kesinti sayılmaz | 2 yıl ya da ilk poliçeden itibaren garanti |
| Tazminat/prim oranı | 3 yılda ödenen toplam tazminatın toplam primlere oranı %80'in altında | %90, %100 ya da oran aranmaması |
| Yasak olan | 4 yıl ya da %70 gibi daha ağır şartlar | — |
Oran tutmazsa hak kaybolmaz. SEDDK Genelgesi'ndeki örneğe göre 4. yılın başında son 3 yılın oranı %85 çıkan kişi o yıl garantiyi kazanamaz ama taahhüt sürer. 5. yılın başında 2., 3. ve 4. yıllara bakılır; oran %80'in altındaysa garanti 5. yılda kazanılır. Aynı genelgeye göre 59 yaşında taahhütlü poliçe alan kişi şartları sağlarsa en erken 62 yaşında garantiyi kazanır.
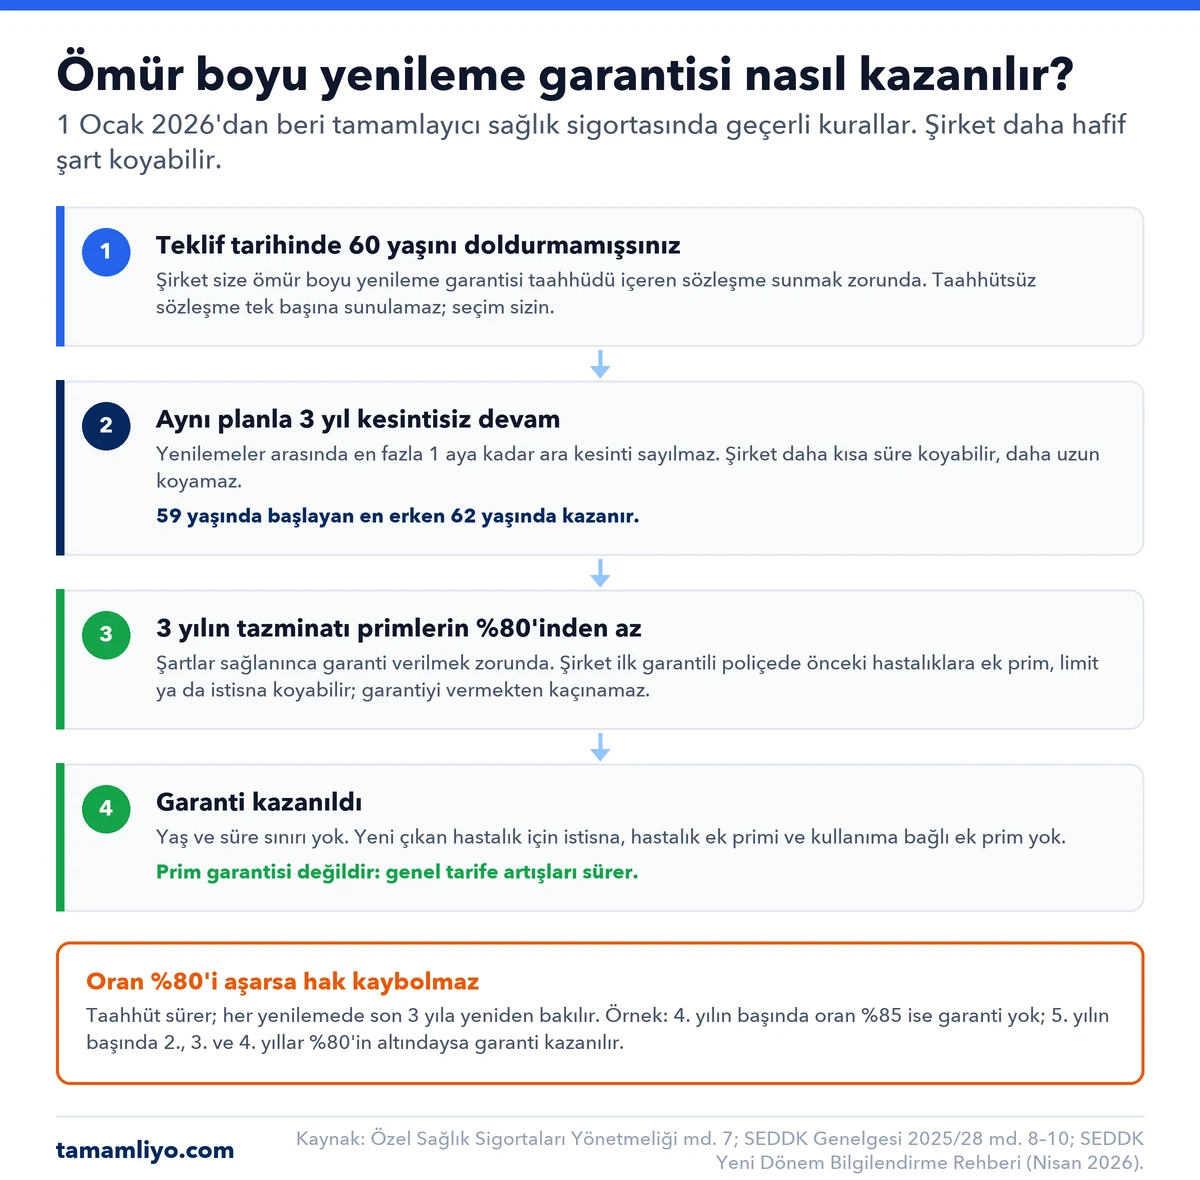
Poliçeniz durumu açıkça yazar. Taahhütlü poliçede "Ömür Boyu Yenileme Garantisi Taahhüdü bulunmaktadır" ifadesiyle birlikte son 1, 2 veya 3 yılın tazminat/prim oranınız yer alır. Garantiyi kazandığınızda "Ömür Boyu Yenileme Garantisi kazanılmıştır" yazar. Garanti poliçedeki ana teminatlar içindir; check-up ya da diş paketi gibi ek teminat ve ek faydalar garanti kapsamında değildir. Şirket, bu garanti dışında "yenileme garantisi" adıyla ya da garanti izlenimi verecek başka bir taahhüt de sunamaz.
Garantiden önce ve sonra yenileme farkı
| Konu | Garanti kazanılmadan önce | Garanti kazanıldıktan sonra |
|---|---|---|
| Şirket yenilemeyi reddedebilir mi? | Özel şartlara bağlı; bazı şartlarda şirketin yenilememe hakkı saklı tutuluyor | Hayır; siz istedikçe aynı planla yenilemek zorunda, yaş veya süre sınırı konamaz |
| Yeni çıkan hastalık | Ek prim, limit, katılım payı ya da istisna konabilir | Kapsam daraltılamaz, hastalık ek primi alınamaz |
| Sık kullanım | Ek prim uygulanabilir | Kullanıma bağlı ek prim alınamaz |
| Teminat limiti, sigortalı katılım payı | Özel şartlara göre değişebilir | Hastalık nedeniyle aleyhinize değiştirilemez; limitler rutin olarak artırılır |
| Genel tarife artışı | Uygulanır | Uygulanır |
Kazanılmış garanti de şu durumlarda kaybedilebilir ya da yeniden değerlendirilebilir:
- Süre kaçarsa: Poliçeyi bitişten sonraki 1 ay içinde yenilemezseniz sonraki işlem yeni sözleşme sayılır.
- Daha geniş plana geçerseniz: Şirket garantiyi yeniden değerlendirebilir. Aynı ya da daha dar plana geçişte garanti korunur. Limitlerdeki rutin artışlar plan değişikliği sayılmaz.
- Beyanınız eksik ya da yanlışsa: Garanti, şirketin yanlış beyandan doğan haklarını kullanmasına engel değildir.
- Kazanım dönemine ait tazminat sonradan gelirse: Garantinin kazanıldığı döneme ait tazminat talepleri şirkete geç ulaşırsa şirket yeniden değerlendirme yapabilir.
Yenilemede yeni çıkan hastalıklar ne olur?
Poliçe yürürlükteyken ortaya çıkan hastalık, o dönem içinde poliçe şartlarına göre karşılanır. Soru, bir sonraki yenilemede ne olacağıdır ve cevap garantinin durumuna bağlıdır:
- Garanti kazanılmadıysa: Şirket özel şartlarına göre yenilemede o hastalık için hastalık ek primi, limit, katılım payı uygulayabilir ya da hastalığı kapsam dışı bırakabilir. Örneğin Anadolu Sigorta'nın özel şartlarında garanti kazanılana kadar ortaya çıkan önemli bir hastalık için yenilemede hastalık ek primi alınabiliyor; bu oran 1 Ocak 2026'dan sonra sigortalananlarda hastalık başına en fazla %200.
- Garanti verilirken: Şirket ilk garantili sözleşmenin teminat ve primini belirlerken önceki yıllardaki sağlık gelişmelerine bakabilir ve bunlara ek prim, limit, katılım payı ya da istisna uygulayabilir. Ancak şartları sağlayan sigortalıya garantiyi vermekten kaçınamaz (Yönetmelik md. 7/6).
- Garanti kazanıldıktan sonra: Yeni çıkan hastalık nedeniyle kapsam daraltılamaz, limit düşürülemez, hastalık ek primi alınamaz (Yönetmelik md. 7/7).
Aynı planla yenilemede şirket sizden yeniden teklifname ya da hekim görüşü isteyemez; sağlık geçmişinize Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden erişebilir (Yönetmelik md. 15). Türkiye Sigorta'nın özel şartlarına göre garanti sahibi sigortalılardan, ürün veya plan değişikliği istemedikleri sürece yenilemede sağlık beyanı alınmıyor.
Yenilemede yaş neyi değiştirir?
Yaşın yenilemeye üç etkisi var. Bu yazı yenilemeyi anlatıyor; ilk kez başvururken şirketlerin giriş yaşı sınırlarını 65 yaş üstü sağlık sigortası rehberimizde karşılaştırdık.
- Prim: Tarife yaşa göre kurulur. Türkiye Sigorta'nın özel şartlarına göre garanti sahiplerinin primi de yenileme döneminde ürün, yaş ve cinsiyet için belirlenen tarife primi üzerinden hesaplanıyor.
- 60 yaş eşiği: Garanti taahhütlü sözleşme sunma zorunluluğu teklif tarihinde 60 yaşını doldurmamış kişiler içindir. 59 yaşında başlayan kişi şartları sağlarsa garantiyi en erken 62 yaşında kazanır.
- Yenileme üst yaşı: Garanti kazanılınca şirket yaş sınırı koyamaz. Garanti yoksa şirketin yenileme yaş kuralı uygulanır. Anadolu Sigorta'nın özel şartlarında garanti kazanamayanlar 65 yaşından itibaren %30 yaş ek primiyle 75 yaşına (75 hariç) kadar yenileniyor; 65 yaşından önce garanti kazananlara yaş ek primi ve üst yaş sınırı uygulanmıyor. Hepiyi'nin ürün sayfasına göre 64 yaşına kadar yenileme hakkı kazanan sigortalılar 64 yaşından sonra ek prim ödemeden yenileyebiliyor.
Emekli olmak TSS'yi kendiliğinden bitirmez: SGK'dan gelir ya da aylık alan kişiler genel sağlık sigortalısı sayılır (5510 sayılı Kanun md. 60). TSS için genel sağlık sigortalısı olma şartı emeklilikte de sağlanır.
Şirket değiştirirken haklarınız nasıl korunur?
Yenileme döneminde şirket değiştirmek istiyorsanız işlemi geçiş olarak yapın. Geçiş, haklarınızın SBM üzerinden yeni şirkete aktarılmasıdır ve vade sonunda ya da öncesinde yapılabilir. SEDDK rehberine göre SBM üzerinden bilgi aktarılmadan başka şirketten alınan sıradan yeni poliçede yeni şirketin önceki haklarınızı koruma yükümlülüğü yoktur.
- Talep: Yeni şirkete ya da SBM'ye geçiş talebinde bulunun ve başvuruda mevcut poliçenizi belirtin. Türkiye Sigorta'nın özel şartlarına göre başvuruda başka şirketteki poliçesini beyan etmeyenin sonradan yaptığı geçiş talebi değerlendirilmiyor.
- Aktarım: Mevcut şirketiniz talep kendisine ulaştıktan sonra 5 iş günü içinde bilgilerinizi SBM'ye iletir. Bunun için sizden belge ya da ücret isteyemez; bilgiler şirketler arasında doğrudan paylaşılamaz.
- Karar: SBM bilgileri yeni şirketin erişimine 1 ay açık tutar. Geçiş, yeni şirketin koşulları çerçevesinde ve kabulüyle tamamlanır.
- Süre: İncelediğimiz özel şartlarda başvuru eski poliçenin bitişinden sonra 1 ay içinde isteniyor. Türkiye Sigorta'da 1 ayı geçen başvuru ilk kez sigortalanma sayılıyor ve hak devri yapılmıyor.
| Hak | SBM üzerinden geçişte | Geçiş yapılmadan alınan yeni poliçede |
|---|---|---|
| Tamamlanmış bekleme süresi | Aynı teminat için yeniden uygulanmaz | Yeni şirketin koruma yükümlülüğü yok |
| Tamamlanmamış bekleme süresi | Eski şirkette geçen süre düşülür | Yeni şirketin koruma yükümlülüğü yok |
| Doğum teminatı bekleme süresi | Yeni şirket kendi süresini uygulayabilir | Yeni şirket kendi süresini uygular |
| 3 yıl ve %80 şartıyla kazanılmış garanti | Geçiş kabul edilirse devam eder; daha geniş plana geçişte yeniden değerlendirilebilir | Yeni şirketin koruma yükümlülüğü yok |
| Daha hafif şartla kazanılmış garanti | Yeni şirket devamını değerlendirebilir | Yeni şirketin koruma yükümlülüğü yok |
| Hasarsızlık indirimi ve diğer haklar | Yeni şirketin koşullarına göre | Şirketin inisiyatifine bağlı |
Bekleme süresinde indirim şöyle işler: SEDDK Genelgesi'ndeki örneğe göre 2 aylık beklemenin 1. ayında geçiş yapan kişiye, yeni şirket aynı teminat için 2 ay öngörüyorsa en fazla 1 ay, 3 ay öngörüyorsa en fazla 2 ay bekleme uygulanabilir. Yeni şirket daha hafif şartla kazanılmış garantinizi devralmazsa mevcut poliçenizi yenileme süresi içinde yenileyerek garantiyi koruyabilirsiniz (Genelge md. 15). Özel sağlık sigortasından aynı ya da daha dar kapsamlı TSS'ye geçiş daha dar plan sayılır ve garanti devam eder; tersinde yeni şirket garantiyi yeniden değerlendirebilir. İki ürünün farkını TSS mi özel sağlık sigortası mı yazımızda anlattık.
Yenilemeyi unutursanız ne olur?
Sonuç, ne kadar geciktiğinize bağlıdır. Mevzuattaki süre 1 aydır; bazı şirketlerin özel şartları kendi sürelerini ayrıca yazar.
| Ne zaman yenilediniz? | Sonuç |
|---|---|
| Bitişten önce | Poliçe kesintisiz devam eder; en güvenli yol budur |
| Bitişten sonraki 1 ay içinde | Yenileme sayılır; bekleme ve garanti hakları korunur. Bitiş ile yeni poliçenin başlangıcı arasındaki günlerde teminat olmayabilir; özel şartınıza bakın |
| 1 ay geçtikten sonra | Yeni sözleşme sayılır: bekleme süreleri yeniden uygulanabilir, garanti süresi baştan başlar, sağlık durumunuz ve giriş yaşınız yeniden değerlendirilir |
Şirketlerin yazılı süreleri farklı olabilir. Anadolu Sigorta'nın özel şartlarında poliçelerin bitişi izleyen en geç 30 gün içinde yenilenmesi isteniyor; Türkiye Sigorta'nın özel şartlarında bu süre 60 gün. Garanti kazanılmış poliçelere yazılması zorunlu ifade ise garantinin devamı için yenilemenin bitişten itibaren 1 ay içinde yapılmasını şart koşar. Bu yüzden süreyi bitiş tarihinden önce kapatmak en güvenli yoldur.
Hastanede yatarken poliçeniz biterse tedavi hemen kesilmez. Yönetmeliğin 11. maddesine göre bitişten önce şirketin kabul ettiği yatarak tedavi, yeni sözleşme yapılmazsa en az 10 gün olmak üzere özel şartlardaki süre ve limit içinde devam eder. Türkiye Sigorta'nın özel şartlarında bu süre 10 gün.
1 Ocak 2026'dan önce alınan poliçeler
Yönetmeliğin geçici 1. maddesine göre 1 Ocak 2026'da yürürlükte olan ve ömür boyu yenileme garantisi ya da "yenileme garantisi" içeren sözleşmeler, kendi tarifelerindeki kurallarla devam eder. Henüz kazanılmamış bir garanti taahhüdü varsa o da eski kazanma şartlarıyla sürer. Böyle bir garanti ya da taahhüt içermeyen sözleşmeler ise yeni kurallara göre yenilenir.
- Türkiye Sigorta: 1 Ocak 2026'dan önce ilk kaydı olanlarda garanti değerlendirmesi için değerlendirme yılında 55 yaş ve altı olmak, 36 ay kesintisiz sigortalılık ve garantiye engel bir sağlık riski bulunmaması aranıyor.
- Anadolu Sigorta: 1 Ocak 2026'dan önce sigortalananlarda 4 yıl kesintisiz ve her yıl %100'ün altında tazminat/prim oranıyla "TSS Yenileme Garantisi" veriliyor; bu garanti 1 Ocak 2026'dan sonraki ilk yenilemede ömür boyu yenileme garantisine güncelleniyor.
Eski poliçeniz hangi kurala tabi, poliçenizdeki garanti ifadesinden ve özel şartlardan görebilirsiniz.
Anlaşmalı şirketlerde yenileme ve yaş kuralları
Aşağıdaki tablo, Tamamliyo'da 20–21 Ekim 2026'da TSS teklifi veren anlaşmalı şirketlerin kendi belgelerinden derlendi. Şirket belgesinde yazmayan bilgiyi tahmin etmedik.
| Şirket | Belge | İlk giriş yaşı | Yenilemede yaş | Ömür boyu yenileme garantisi | Yenileme süresi ve hasar geçmişi |
|---|---|---|---|---|---|
| Anadolu Sigorta | TSS özel şartları ve bilgilendirme formu (2026 PDF'leri) | 0–63 (64 hariç) | Garanti yoksa 65'ten itibaren %30 yaş ek primiyle 75 yaşına kadar (75 hariç); 65'ten önce garanti kazanana üst yaş yok | 1 Ocak 2026'dan sonra: 3 yıl kesintisiz ve risk değerlendirmesi; 65 yaş ve üstüne verilmiyor | Bitişten sonra en geç 30 gün; %10 indirimden %50 ek prime 7 kademe |
| Türkiye Sigorta | TSS özel şartları (Mart 2026 PDF'i) | 1 Ocak 2026'dan beri 60 yaşından gün almamış (garanti kazanmış 60 yaş üstü kişiler de kapsamda) | Tarife yaşa ve cinsiyete göre; yenilemede tarife artışı risk ek primi hariç %500'ü geçemez | 1 Ocak 2026'dan sonra: aynı planla 3 yıl kesintisiz ve risk değerlendirmesi | 60 gün; kullanım primin %0–50'si ise %10 indirim, %100'ünü aşarsa %30 ek prim (garantiliye artırım yok) |
| Hepiyi | Ürün sayfası (Kasım 2026) | 0–65; 60–65 yaş aile bireyiyle birlikte | 64 yaşına kadar yenileme hakkı kazananlar 64'ten sonra ek primsiz yenileyebilir | 3 yıl kesintisiz, sağlık durumuna göre | Ürün sayfasında yazmıyor |
| Ankara Sigorta | Ürün sayfası (Kasım 2026) | 65 yaşından gün almamış | Ürün sayfasında yazmıyor | Ürün sayfasında yazmıyor | Ürün sayfasında yazmıyor |
| Ana Sigorta | Ürün sayfası (Kasım 2026) | Ürün sayfasında yazmıyor | Prim plan, yaş, cinsiyet ve bölgeye göre | Ürün sayfasında 1 Ocak 2026 sonrası koşul ayrıca yazmıyor; teklif ve poliçede sorun | Plan değişikliği yalnız yenilemede, şirket değerlendirmesiyle |
Tablodaki bilgiler şirketlerin yayımladığı belgelere dayanır ve değişebilir. Bağlayıcı olan, size verilen bilgilendirme formu ve poliçenin özel şartlarıdır.
Yenilemeden önce kontrol listesi
- Bitiş tarihi ve saati: Poliçenizden ya da e-Devlet'ten bakın. Şirketin bitişten 15 gün önce yapacağı bildirimi takip edin ve iletişim bilgilerinizin güncel olduğundan emin olun.
- Prim değişikliği: Yenileme teklifindeki artışın yaştan mı, tarife güncellemesinden mi, hasar geçmişinden mi geldiğini sorun.
- Garanti ifadesi: Poliçede taahhüt mü, kazanılmış garanti mi yazdığına ve tazminat/prim oranınıza bakın.
- Plan: Garanti ve bekleme hakları için aynı planla yenilemek gerekir. Daha geniş plana geçecekseniz garantinin yeniden değerlendirilebileceğini hesaba katın.
- Anlaşmalı hastaneler: Sık gittiğiniz hastanenin yeni dönemde de ağda olup olmadığını kontrol edin.
- Ek teminatlar: Doğum gibi yeni bir teminat eklerseniz yalnız o teminat için bekleme süresi uygulanabilir.
- Şirket değişikliği: Geçecekseniz SBM üzerinden geçiş talebini bitişten önce başlatın.
- Karşılaştırma: Yenileme teklifini diğer şirketlerin teklifleriyle kıyaslayın. Tamamlayıcı sağlık sigortası tekliflerini tek ekranda görün.
TSS'nin hangi giderleri karşıladığını ve katılım payının neden size kaldığını SGK fark ücreti ve katılım payı rehberimizde anlattık.
Tamamliyo nasıl çalışır?
Tamamliyo, TOBB Sigorta Acenteleri Levhası'na T240417-RCD9 numarasıyla kayıtlı Tamamliyor Sigorta Aracılık Hizmetleri A.Ş.'nin online sigorta platformudur. Tamamlayıcı sağlık sigortasında kişisel bilgilerinizi girip anlaşmalı sigorta şirketlerinin tekliflerini karşılaştırırsınız; teklif PDF'ini inceledikten sonra poliçenizi uzmanımızla tamamlarsınız.
Sıkça sorulan sorular
Tamamlayıcı sağlık sigortası her yıl yenilenir mi?
Evet. TSS poliçeleri bir yıllıktır ve her yıl yenilenir. Şirket, bitiş tarihinden en geç 15 gün önce bitiş tarihini ve yenileme bilgisini size bildirmek zorundadır. Yenilemenin geçerli olması için yeni dönemin teklifini onaylayıp primini ödemeniz gerekir; poliçenin kendiliğinden yenilendiğini varsaymayın ve ödemeyi bitişten önce yapın.
TSS yenileme süresi ne kadar?
Mevzuattaki süre 1 aydır. Özel Sağlık Sigortaları Yönetmeliği, poliçe bitiş tarihini izleyen bir ay içinde yapılan sözleşmeyi yenileme sayar. Bu süre içinde yenilerseniz bekleme süreleri tekrar uygulanmaz ve garanti hakkınız korunur. Bazı şirketlerin özel şartları kendi sürelerini ayrıca yazar; en güvenli yol bitiş tarihinden önce yenilemektir.
Tamamlayıcı sağlık sigortası bitmeden yenilenir mi?
Evet. Yenileme teklifini bitiş tarihinden önce kabul edebilirsiniz ve en güvenli yol budur; yeni dönem poliçesi eski poliçenin bitişiyle başlar. Şirket değiştirecekseniz SBM üzerinden geçiş de vade sonunda ya da öncesinde yapılabilir. Geçişte mevcut şirket bilgilerinizi talep kendisine ulaştıktan sonra 5 iş günü içinde SBM'ye iletir.
Ömür boyu yenileme garantisi nedir?
Ömür boyu yenileme garantisi, poliçenizin aynı planla ömür boyu yenilenmesi taahhüdüdür. Garanti kazanıldıktan sonra şirket, siz istediğiniz sürece poliçeyi yenilemek zorundadır; yaş ya da süre sınırı koyamaz. Sonradan çıkan hastalık nedeniyle kapsamı daraltamaz, hastalık ek primi ve kullanıma bağlı ek prim alamaz. Garanti yalnız ana teminatlar için verilir.
Ömür boyu yenileme garantisi kaç yılda kazanılır?
En fazla 3 yılda. Şirket, aynı planla kesintisiz 3 yıl sigortalılık ve bu sürede tazminatların primlere oranının %80'in altında kalmasından daha ağır bir şart koyamaz. Daha hafif şart koyabilir; 2 yıl ya da %100 oran gibi. Oran tutmazsa taahhüt sürer ve her yıl son 3 yıla yeniden bakılır.
Ömür boyu yenileme garantisi prim artışını engeller mi?
Hayır. SEDDK'ya göre garanti teminata ilişkin güvenceler verir, prime ilişkin bir garanti vermez; standart prim artışlarıyla yenilenmesi doğaldır. Garanti, yeni çıkan hastalık nedeniyle hastalık ek primini ve kullanıma bağlı ek primi yasaklar. Yaşa ve sağlık giderlerindeki genel artışa bağlı tarife değişiklikleri ise sürer.
Yenilemede yeni çıkan hastalıklar kapsam dışı kalır mı?
Garanti kazanıldıysa hayır, kazanılmadıysa kalabilir. Garanti kazanılmadıysa şirket özel şartlarına göre yenilemede o hastalık için ek prim, limit ya da istisna uygulayabilir. Garanti verilirken de önceki yıllardaki hastalıklar için aynı uygulamalar yapılabilir, ama şartları sağlayana garanti verilmek zorundadır. Garanti kazanıldıktan sonra çıkan hastalıklar kapsam dışı bırakılamaz.
60 yaşından sonra TSS yenilenir mi?
Evet, ancak şirketin kuralına bağlıdır. Garanti kazanmışsanız yaş sınırı konamaz. Garanti yoksa şirketin yenileme yaş kuralı uygulanır: örneğin Anadolu Sigorta'da garanti kazanamayanlar 65 yaşından itibaren %30 yaş ek primiyle 75 yaşına kadar yenileniyor. 60 yaşından sonra yeni garanti taahhüdü sunma zorunluluğu yoktur, talep edilip anlaşılabilir.
Şirket değiştirirsem bekleme süresi yeniden başlar mı?
SBM üzerinden geçiş yaparsanız hayır. Tamamladığınız bekleme süresi aynı teminat için yeni şirkette tekrar uygulanmaz; tamamlanmamışsa eski şirkette geçen süre düşülür. Doğum teminatında yeni şirket kendi süresini uygulayabilir. Geçiş yapmadan sıradan yeni poliçe alırsanız yeni şirketin haklarınızı koruma yükümlülüğü yoktur.
TSS yenilemesini unutursam ne olur?
Bitişten sonraki 1 ay içinde yenilerseniz yenileme sayılır ve haklarınız korunur, ancak aradaki günlerde teminat olmayabilir. 1 ay geçerse işlem yeni sözleşme sayılır: bekleme süreleri yeniden uygulanabilir, garanti süresi baştan başlar ve kazanılmış garanti kaybedilebilir. Sağlık durumunuz ve giriş yaşınız da yeniden değerlendirilir.
Kaynaklar
- Özel Sağlık Sigortaları Yönetmeliği, güncel metin (md. 4, 5, 6, 7, 9, 9/A, 11, 12, 15, geçici md. 1)
- Resmî Gazete, 20 Ekim 2025: Özel Sağlık Sigortaları Yönetmeliğinde değişiklik (yürürlük 1 Ocak 2026)
- SEDDK: Özel Sağlık Sigortaları Yönetmeliğinin Uygulama Esaslarına İlişkin Genelge (2025/28)
- SEDDK: Özel Sağlık Sigortalarında Yeni Dönem Bilgilendirme Rehberi (Nisan 2026)
- SEDDK: Sağlık Sigortası Genel Şartları (md. 5, 6)
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (md. 60)
- e-Devlet: Sağlık Sigortası Poliçe Bilgileri Sorgulama (Sigorta Bilgi ve Gözetim Merkezi)
- Şirket bilgileri: Türkiye Sigorta TSS özel şartları (Mart 2026), Anadolu Sigorta TSS genel ve özel şartları ile bilgilendirme formu (Haziran ve Eylül 2026 PDF'leri), Ana Sigorta, Ankara Sigorta ve Hepiyi ürün sayfaları (9 Kasım 2026'da incelendi).